הגיע מועד שינוי הריבית מה זה אומר ומה לעשות?

  • הוסף לסימניות
  • #1
במקרה נכנסתי היום לדוח המשכנתא,
וראיתי שיש מסלול שכתוב בו מועד שינוי הריבית 10/10/2024
למה לצפות? יש צורך לעשות משהו?
 
  • הוסף לסימניות
  • #3
זה אומר שמחודש הבא הריביות יעלו
כנראה צריך למחזר את המסלול הזה
 
  • הוסף לסימניות
  • #4
מחזור זה דורש יעוץ מחדש,
והכנסות וכו?
כאילו משכנתא חדשה?
 
  • הוסף לסימניות
  • #5
מחזור זה דורש יעוץ מחדש,
והכנסות וכו?
כאילו משכנתא חדשה?
מחזור משכנתא דורש ייעוץ מחודש, כולל בדיקת הכנסות והוצאות, בדומה למשכנתא חדשה. אמנם במיחזור פנימי לרוב לא צריך להציג מסמכים, אבל כדי להגיע לתנאים מיטביים, כדאי להיות מוכנים לכל אפשרות.
 
  • הוסף לסימניות
  • #6
במקרה נכנסתי היום לדוח המשכנתא,
וראיתי שיש מסלול שכתוב בו מועד שינוי הריבית 10/10/2024
למה לצפות? יש צורך לעשות משהו?
הגיוני מאוד שזה במסלול פריים ואז לא יהיה לך הבדל.
לגבי בדיקת מחזור מומלץ פעם בשנה שנתיים לבדוק בלי קשר.
 
  • הוסף לסימניות
  • #7
כיום אני ללא הכנסות כמעט.
תקופת לימודים וכו.
ואשתי חוזרת לעבודה מחופשת לידה עוד כמה שבועות.
אז בגדול האופציה היחידה היא לחכות תקופה עד שההכנסות יתייצבו... ואז למחזר?
לאיזה היתייקרות לצפות בנתיים?
ובמיחזור פנימי לא צריך להוכיח הכנסות?
 
  • הוסף לסימניות
  • #8
כיום אני ללא הכנסות כמעט.
תקופת לימודים וכו.
ואשתי חוזרת לעבודה מחופשת לידה עוד כמה שבועות.
אז בגדול האופציה היחידה היא לחכות תקופה עד שההכנסות יתייצבו... ואז למחזר?
לאיזה היתייקרות לצפות בנתיים?
ובמיחזור פנימי לא צריך להוכיח הכנסות?
תשלח לי דוח יתרות נראה לפי זה
 
  • הוסף לסימניות
  • #9

קבצים מצורפים

  • Screenshot_20241006_163032_Word.jpg
    Screenshot_20241006_163032_Word.jpg
    KB 226.7 · צפיות: 22
  • Screenshot_20241006-163113.jpg
    Screenshot_20241006-163113.jpg
    KB 264.2 · צפיות: 23
  • הוסף לסימניות
  • #10
אחד זה דוח פרטי המשכנתא,
והשני זה הרכב תשלום חודשי.
לא מצאתי דוח יתרות בבנק הפועלים.
טוב ששלחת. לדעתי המשכנתא שלך זקוקה למיחזור מקיף ודחוף כיוון שרוב המסלולים צמודים למדד, מה שגורם לכך שהקרן לא רק שלא יורדת, אלא מתנפחת לאורך השנים.
לגבי השאלה על עדכון הריביות ב-10/10, זה נוגע למסלול הפריים, כך שהריבית שם לא תשתנה, אבל צריך לדאוג יותר למסלולים הצמודים.
 
  • הוסף לסימניות
  • #11
טוב ששלחת. לדעתי המשכנתא שלך זקוקה למיחזור מקיף ודחוף כיוון שרוב המסלולים צמודים למדד, מה שגורם לכך שהקרן לא רק שלא יורדת, אלא מתנפחת לאורך השנים.
לגבי השאלה על עדכון הריביות ב-10/10, זה נוגע למסלול הפריים, כך שהריבית שם לא תשתנה, אבל צריך לדאוג יותר למסלולים הצמודים.
תודה,
העיקר עשיתי אותה עם יועץ...
בשביל זה צריך לבנות תיק הכנסות.. נכון?
כמה הכנסה צריך בשביל מיליון שח עם 3 ילדים?
 
  • הוסף לסימניות
  • #12
תודה,
העיקר עשיתי אותה עם יועץ...
בשביל זה צריך לבנות תיק הכנסות.. נכון?
כמה הכנסה צריך בשביל מיליון שח עם 3 ילדים?
לגבי הכנסה נדרשת למשכנתא של מיליון ש"ח עם 3 ילדים, זה תלוי בכמה פרמטרים, כמו גובה ההחזר החודשי ואחוז המימון.

מומלץ לקבוע ייעוץ אישי כדי לבדוק את המצב באופן מעמיק ולהתאים לך את התמהיל הטוב ביותר.
 
  • הוסף לסימניות
  • #13
לגבי הכנסה נדרשת למשכנתא של מיליון ש"ח עם 3 ילדים, זה תלוי בכמה פרמטרים, כמו גובה ההחזר החודשי ואחוז המימון.

מומלץ לקבוע ייעוץ אישי כדי לבדוק את המצב באופן מעמיק ולהתאים לך את התמהיל הטוב ביותר.
יש מה לדבר כרגע במצב כזה?
כיום אני ללא הכנסות כמעט.
תקופת לימודים וכו.
ואשתי חוזרת לעבודה מחופשת לידה עוד כמה שבועות.
אז בגדול האופציה היחידה היא לחכות תקופה עד שההכנסות יתייצבו... ואז למחזר?
לאיזה היתייקרות לצפות בנתיים?
ובמיחזור פנימי לא צריך להוכיח הכנסות?

אין לי עניין לעשו פגישה סתם, אלא אם היא ללא עלות.
 
  • הוסף לסימניות
  • #15
כיום אני ללא הכנסות כמעט.
תקופת לימודים וכו.
ואשתי חוזרת לעבודה מחופשת לידה עוד כמה שבועות.
אז בגדול האופציה היחידה היא לחכות תקופה עד שההכנסות יתייצבו... ואז למחזר?
לאיזה היתייקרות לצפות בנתיים?
ובמיחזור פנימי לא צריך להוכיח הכנסות?
שלום.
מניסיון שלי ואיני יועץ.
אייעץ לך להתקשר עם הבנק שבו המשכנתא קיימת ולבדוק ישירות מולם אפשרות למיחזור פנימי.
כל עוד שההחזר בהצעה החדשה קרי הצעת המיחזור תהיה בסכום החזר שלא יותר גבוה מההחזר שכבר יש לך לא תצטרך לשום הליך ביוקרטי הוי אומר הכנסות. הוכחת כושר החזר לנפש. וכו'.
אני הייתי מתחיל מטלפון מחר על הבוקר ליועצת משכנתאות של הסניף בו מתנהלת המשכנתא לבדיקת הנ"ל.
וזה כצעד ראשון.[עזרה ראשונה].
לדעתי טלפון של כמה דקות יחסוך לך לא מעט.
באשר למה שכתבו כאן לפני זה כבר יותר מורכב ועד שתקבל החלטה למיחזור וביצוע יכול לעבור לא מעט זמן. כך שמה שכתבתי לך אם תבצע יחסוך לך בוודאות בתקופה הקרובה לא מעט.
שלא לומר שלצד שעד המיחזור יקח עוד יותר זמן כך החיסכון ילך ויגדל.
בהצלחה!!!
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

מקס מגבירה את הלחץ על הבנקים: מציעה ריבית של 3% בשנה לכסף שיופקד בחשבון דמוי עו"ש

חברת כרטיסי האשראי משיקה חשבון חוץ-בנקאי שיעניק ללקוחותיה ריבית אוטומטית על יתרה של עד 500 אלף שקל • שגית דותן, מנכ"לית מקס: "נציע ללקוחות להפסיק לתת לכסף להישחק בעו"ש ולקבל ריבית על כל הסכום, ללא תנאי מינימום" • חלק מהבנקים הודיעו לאחרונה על הענקת ריבית של 2%-3% בתנאים מסוימים

1000005482.jpg

בימים אלה, כאשר המפקח על הבנקים דני חחיאשוילי מקדם את רפורמת הבנקים הרזים, שעוד תצריך שינויי חקיקה מורכבים בכנסת, יש גופים שמקדימים להגביר את הלחץ על הפיקדונות בבנקים. חברת כרטיסי האשראי מקס, שבבעלות כלל ביטוח ובניהולה של שגית דותן, פיתחה חשבון דמוי-עו"ש בשם "צובר ושב", שבו כספים שיפקידו הלקוחות יזכו לריבית שנתית של 3%, והם לא יהיו "נעולים" לשם כך בניגוד לפיקדונות של הבנקים. שם כדי לקבל ריבית גבוהה, ביחס לריבית האפסית של חשבון העו"ש, יש צורך להתחייב לסגירת הכסף לתקופה קצובה בזמן.

מקס תאפשר ללקוחות שלה, החל מחודש נובמבר הקרוב, לפתוח את חשבון ה"צובר ושב", חשבון חוץ -בנקאי אשר יפוקח על-ידי בנק ישראל. בחשבון הזה יוכל הלקוח לנהל יתרה נושאת ריבית, כאשר במקס מכוונים את המוצר כתחרות ישירה ומוצר משלים לניהול חשבון העובר ושב בבנק.

חשוב לציין כי זה יהיה חשבון מוגבל שאינו דומה לחשבון העו"ש המסורתי, כלומר ניתן יהיה לצבור בו סכום כסף שיקבל ריבית, ובעיקר לשלם ממנו את חשבון כרטיס האשראי החודש, או אם רוצים לבצע רכישה גדולה אחרת. הכסף יצבור ריבית בכל רגע נתון ויהיה נזיל וזמין למשיכה.

הציבור מפסיד הרבה כסף

התחרות על הפיקדונות בבנקים הולכת ומתגברת. כיום המוצר הפופולרי ביותר הן קרנות הנאמנות הכספיות, שמנוהלות על-ידי בתי ההשקעות צברו נכסים מנוהלים בהיקף של 180 מיליארד שקל. אלה מכשירי השקעה סולידיים יחסית, שהם נזילים וניתנים למשיכה בהוראה מדי יום (הקרנות הכספיות נסחרות במהלך ימי המסחר בבורסה כמו קרנות נאמנות אחרות), אך הקרנות אינן יכולות להתחייב על ריבית שנתית כמו שעושה מקס. בפועל הן תלויות בריבית בנק ישראל, משום שהן מפקידות את עיקר הכספים בחשבונות בבנקים.

בשנה האחרונה העניקו הקרנות הכספיות תשואה של מעל ל-4% למי שהפקיד אצלהן את כספו. גם בניכוי דמי הניהול של אותן קרנות שהם נמוכים למדי, מדובר במוצר אטרקטיבי יותר החשבון החדש של מקס. כמו כן, בנק ישראל מנפיק גם מק"מ, מלווה קצר מועד, לתקופה של עד שנה. זו אגרת חוב בניכיון שמעניקה ריבית שקרובה יחסית לריבית בנק ישראל, גם היא כיום מעל ל-4% בשנה. אך בניגוד למקס הכסף במק"מ יכול להיות מופקד עד לשנה, וסדרות חדשות יציעו בעתיד ריבית שגם היא נגזרת מריבית בנק ישראל ולכן עלולה לפחות.

במקס מזכירים כי על-פי נתוני בנק ישראל, סך הכסף שהציבור מחזיק בחשבונות העובר ושב עומד על למעלה מ-225 מיליארד שקל שאינם נושאים ריבית, וסך הכסף שהציבור מחזיק בפיקדונות בבנקים עומד על כ-406 מיליארד שקל. שיעורי הריבית על הכספים ששוכבים בחשבונות העו"ש בבנקים, כלומר על יתרת זכות, נעים בין 0% ל-0.4% בשנה - סכום אפסי שנשחק ריאלית בשל האינפלציה.

במקס הוסיפו כי לאחרונה הבנקים החלו להציע ריבית על היתרה בעו"ש, אבל היא מוצעת עד לגובה סכום מסוים בלבד לרוב בין 10,000 ל-20,000 שקל. במקרה של מקס, יוכלו הלקוחות להזרים לחשבון צובר ושב עד חצי מיליון שקל.

האותיות הקטנות

היתרה בחשבון הצובר ושב של מקס תצבור ריבית שנתית קבועה בשיעור אטרקטיבי של 3%. הריבית אינה צמודה לפריים או למדד ואחידה לכל הלקוחות, ללא קשר לגובה הסכום שיופקד בחשבון. אך למקס "שמורה הזכות לשנות את הריבית, בין היתר, בהתאם לשינויים במשק". מה זה אומר? הרי בעוד כחודש הנגיד ירון עשוי להחליט להפחית את גובה הריבית במשק (4.5%). ככל הנראה שהפחתה אפשרית תוריד אותה ל-4.25%, כפי שסבורים כחלק גדול מהכלכלנים.

במקס אומרים כי הריבית שהם מציעים "לא צמודה לריבית בנק ישראל", לכן מדובר בריבית של 3% בשנה עד להודעה חדשה. אך ההערה נועדה לאפשר להם גמישות במידה ויהיה שינוי חריג בסביבה המאקרו-כלכלית.

תנאים נוספים שחשוב לדעת הם שהריבית תצטבר מדי יום והלקוחות יוכלו לעקוב אחריה ואחר היתרה שלהם באתר ובאפליקציה. בנוסף, החשבון יהיה נזיל וזמין למשיכה, כך שהלקוחות יכולים לבצע מספר לא מוגבל של הפקדות או משיכות באמצעות הכרטיס, והכול ללא עמלות או דמי ניהול. כמו כן, כאשר לקוחות יבקשו למשוך את הכסף, הם יוכלו לבחור בין זיכוי לחשבון הבנק - מהלך שעשוי לקחת עד שני ימי עסקים ממועד בקשת המשיכה, או לבצע זיכוי מהיר יותר לכרטיס האשראי עצמו.

עוד לא בנק קטן

האפשרות של מקס להעניק ריבית על חשבון חוץ-בנקאי נובעת מחקיקה שנכנסה לתוקף לפני כשנה, המסדירה את
עולם התשלומים החוץ-בנקאיים. האפשרות להעניק ריבית נכללה בחקיקה על אף ההתנגדות של בנק ישראל.

למעשה, חברת כרטיסי אשראי כבר נותנת הלוואות ומאפשרת מעין חשבון עו"ש, כך שפעולתה לכאורה מדמה פעילות קלאסית של בנק. עם זאת, יש הבדל משמעותי. נכון להיום, חברת האשראי לא תוכל להשתמש בכספים שיפקידו הלקוחות כדי לתת את ההלוואות. האפשרות להשתמש בחשבון העו"ש כדי לתת הלוואות, שהיא פעילות בנקאית קלאסית, מאפשרת להוזיל את הריבית שגובים הבנקים על הלוואות.

בדו"ח שפורסם לאחרונה של הצוות להגברת התחרות במערכת הבנקאית הוצג מתווה לפיו גופים כמו חברות כרטיסי אשראי יוכלו לקבל רישיון בנק קטן. עם זאת, המהלך דורש תיקון חקיקה שטרם קודם.

גלובס, ודה מרקר
מלכודת האשראי המתגלגל: כך גורמים לכם לשלם את הריבית הגבוהה ביותר שיש

תחת השם הקליט "אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר במערכת הפיננסית. חברות כרטיסי האשראי והבנקים מציעים חיוב חודשי קבוע וידוע מראש על האשראי, ו"גלגול" היתרה לחודש הבא. אבל הריבית שמסתתרת מגיעה גם ל־16%, גבוהה מהריבית על המינוס. כך נימנע ממלכודת הגמישות המדומה


תחת השם הקליט והידידותי
"אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר שניתן לקחת מהבנקים ומחברות כרטיסי האשראי. האשראי המתגלגל הוא מסלול שבו מחליטים מראש על סכום חיוב חודשי קבוע — במקום לשלם את מלוא העסקאות בכל מועד חיוב. זהו אשראי גמיש ומאוד נגיש, אך בריבית גבוהה מאוד.

המנגנון פשוט: אדם בוחר סכום חיוב קבוע של 5,000 שקל לדוגמה. אם בחודש הראשון ההוצאות של אותו אדם היו 7,000 שקל, חברת כרטיסי האשראי תגבה ממנו 5,000 שקל, ו־2,000 שקל יתגלגלו לחודש הבא ויישאו ריבית. בחודש הבא נניח שההוצאות הסתכמו ב־6,000 שקל: שוב ייגבו 5,000 שקל, ו־1,000 שקל נוספים יתגלגלו. כעת תהיה יתרת חוב של 3,000 שקל שנושאת ריבית. אם ההוצאות נותרות גבוהות מסכום החיוב, היתרה תמשיך לגדול מדי חודש. את חלקו הארי של האשראי המתגלגל (מעל 90%) מספקות חברות כרטיסי האשראי, שתיק האשראי המתגלגל שלהן עומד על כ־15% מהאשראי שהן מעמידות.

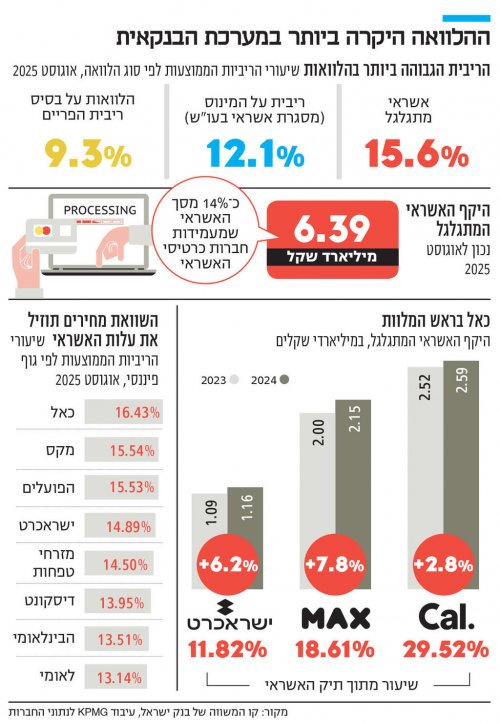
"מהיום השליטה בחיובי הכרטיס עוברת אליך", כותבים בחברת כרטיסי האשראי כאל. "קובעים את גובה החיוב לפי מה שמתאים לכם", מסבירים ב־MAX. אך מאחורי ההצעה המפתה לשליטה בגובה החיוב נמצאות הריביות הגבוהות במשק. נכון לאוגוסט, הריבית הממוצעת באשראי מתגלגל עמדה על 15.6%. כלומר, על כל 10 אלף שקל שמתגלגלים, משלמים בשנה 1,560 שקל.
האשראי המתגלגל דומה במהותו למינוס בעו״ש: בשניהם האשראי גמיש ואינו קצוב בזמן. ההבדל הוא שבעו״ש כל הכנסה שמופקדת מקטינה אוטומטית את המינוס, ואילו באשראי מתגלגל היתרה לא תרד אלא אם מעלים את סכום החיוב או משלמים תשלום חד־פעמי.

ההלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס אשראי קיים. כל מה שצריך הוא להיכנס לאתר חברת כרטיסי האשראי ולאשר בכמה קליקים

גם הריבית לרוב נמוכה יותר בעו״ש: באוגוסט 2025 הריבית הממוצעת בעו״ש היתה כ־12.07%, לעומת כ־15.6% באשראי מתגלגל. עם זאת, יש לקחת בחשבון שבעו״ש הריבית נגבית במדרגות שגובהן משתנה בין בנק לבנק. במדרגות הגבוהות במיוחד, הריבית על המינוס יכולה לעלות על 18% — כך שבמקרים קיצוניים, האשראי המתגלגל אינו בהכרח היקר ביותר.

הריבית גבוהה במיוחד מפני שזה אשראי גמיש ללא מועד פירעון קבוע. לעומת זאת, בהלוואה צרכנית רגילה לוקחים סכום חד־פעמי ומחזירים בתשלומים קבועים - ובדרך כלל בריבית נמוכה יותר. באוגוסט 2025, לדוגמה, הריבית הממוצעת בהלוואות בריבית משתנה (פריים) היתה כ־9.26% — נמוכה משמעותית מהאשראי המתגלגל.

קל יותר לבקש אשראי מתגלגל מאשר לבטל כרטיס

לא מדובר רק בהלוואה יקרה, אלא בהלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס קיים, כך שכל מה שאדם צריך הוא להיכנס לאתר חברת כרטיסי האשראי, והוא רחוק מספר לחיצות עכבר מאישור ההלוואה. למעשה, קל בהרבה לבקש אשראי מתגלגל מאשר לבקש לבטל את כרטיס האשראי (מבלי להזמין חדש).

על פניו, אפשר לטעון שלמוצר יש היגיון נקודתי — למשל בתקופה של תנודתיות חריגה בהכנסות או בהוצאות — כשלא בטוחים שנחוצה הלוואה. זה גם לא מוצר ייחודי לישראל: לפי בנק ישראל, בארצות הברית פלח האשראי המתגלגל בכרטיסי האשראי נאמד נכון לסוף שנת 2023 בכ־24% מסך האשראי הצרכני, לעומת כ־4.6% בישראל.

היקף האשראי המתגלגל — שעמד באוגוסט האחרון על 6.39 מיליארד שקל — מעלה את החשד שהציבור לא משתמש באשראי מתגלגל כמענה נקודתי לתקופת תנודתיות בהוצאות או בהכנסות, אלא כהלוואה נוחה ויקרה במיוחד. אומנם באופן יחסי, שיעורו מתיק האשראי של החברות ירד מ־20% ב־2016 לכאמור 15% כיום, אך עדיין מדובר בחלק דומיננטי מתיק האשראי של החברות.

נתון נוסף שממחיש זאת הוא שמעל 80% מנוטלי האשראי לא משנים את סכום החיוב החודשי, באופן שמגדיל את החוב מחודש לחודש. גם בעת בקשת האשראי המתגלגל, חברות האשראי שואלות מה הצורך בגינו מבקשים זאת. ניתן לבחור למשל ב"רכב", "מחזור הלוואה במקור אחר", "חופשה או אירוע" – כלומר, מקרים שבהם הגיוני יותר לקחת הלוואה חד־פעמית מסודרת.

1000023904.jpg

החשש הוא שבעיקר משפחות מהשכבות החלשות נוטות להשתמש באשראי המתגלגל כפתרון קבוע ונוח. "כשחברת האשראי מציעה ‘להקל עליך’, היא בעצם מוכרת הלוואה יקרה במעטפת יפה", אומר לכלכליסט אוהד זינגר, מלווה משפחות לצמיחה כלכלית, שהגיע למקצועו לאחר שבעצמו נקלע למצוקה כלכלית. "כשאני בעצמי הייתי במצב כלכלי בעייתי, עם חובות וחיובי אשראי גבוהים, קיבלתי לא פעם הצעות ‘אטרקטיביות’ מחברות האשראי," הוא מספר. "הם אמרו לי: ‘יש פתרון – אתה תקבע כמה תרצה לשלם בחודש ואנחנו נתאים את עצמנו אליך’. מה שהם שוכחים לומר הוא שהשאר לא נמחק — הוא פשוט הופך לחוב, עם ריבית דו־ספרתית, שעליה מדברים בדרך אגב, אם בכלל".

לדבריו, רבים מהלקוחות שהוא פוגש כיום נופלים לאותה מלכודת. "חלקם מודעים אבל אין להם ברירה, ואחרים בכלל לא מבינים את המשמעות – הם רואים רק את האפשרות להוציא עוד קצת החודש. כשאני מציג להם את העלויות האמיתיות הם נדהמים; הם חשבו שחברת האשראי עושה להם טובה, עד שהם קולטים שהם משלמים ריבית שיכולה להגיע ל־15% ויותר. אז הם כבר ממש זעים באי־נוחות בכיסא".

זינגר סבור שאין למוצר זה זכות קיום: "אם אתה לא פילנתרופ של חברות כרטיסי האשראי, עדיף למצוא פתרון מימון זמני אחר, זול בהרבה".

למרות עבודת הפיקוח, התחום רחוק מלהיות מוסדר

בעבר, התחום היה פרוץ בהרבה, וחברות כרטיסי האשראי הפעילו שיווק אגרסיבי יחסית. באפריל האחרון, בעקבות ביקורת שערך בנושא, הנחה הפיקוח על הבנקים בבנק ישראל את חברות כרטיסי האשראי והבנקים להבהיר ללקוחות כבר בתחילת התהליך שמדובר באשראי נושא ריבית, לפרט מראש את שיעור הריבית השנתית, ואסר עליהם להשתמש בכינויי שיווק כמו "כלי שליטה", "אמצעי בקרה", "תשלום קבוע" וכדומה.

בנוסף, הפיקוח על הבנקים גם אסר על מבצעי "מלכודת דבש", שבהם מוצעת ריבית נמוכה לתקופה קצרה שמתייקרת לאחר מכן.

עם זאת, התחום עוד רחוק מלהיות מוסדר: בחודש פברואר השנה הוגשה לבית המשפט המחוזי בתל אביב בקשה לאישור תובענה ייצוגית נגד חברת כאל, בטענה כי הגדילה את מסגרות האשראי בכרטיסי אשראי מתגלגל, וזאת ללא בקשה, יידוע או הסכמה מצד הלקוחות, באופן שגורם לצרוך אשראי נוסף ולשלם עליו ריבית גבוהה מהנדרש, בהיקף המוערך ב־161 מיליון שקל. כאל אמורה היתה להגיש תגובתה לבית המשפט ביום שלישי האחרון.

"יש מי שנקלעו למצב כלכלי קשה ונאלצו להשתמש בזה כפתרון זמני, אך רוב האנשים פשוט לא מודעים לעלות האמיתית של האשראי המתגלגל. יש כאלה שנהנים מה'נוחות' של תשלום מינימלי נמוך מבלי להבין לאן זה מוביל", אומרת שרון לוין, מנהלת מערך הסברה בארגון פעמונים. "בפועל, הם לווים כסף ביוקר, נהנים מאשליה של 'יש לי כסף', וזאת בזמן שהשימוש באשראי מתגלגל משפיע לרעה על דירוג האשראי, ועלול להקשות בעתיד לקבל משכנתא או הלוואה במחירים טובים".

מה חייבים לדעת ולעשות לפני שמתפתים ללוות?

ארבעה דברים שכדאי ללווים לעשות ולהבין לפני שמתפתים לקחת הלוואת אשראי מתגלגל:

1. אם יש לכם צורך באשראי, עדיף לבחון קודם הלוואה רגילה, שבה לווים סכום חד־פעמי.

2. ההשוואה צריכה להיעשות לא רק מול האלטרנטיבה של הלוואה רגילה או מסגרת העו"ש, אלא גם בין החברות שמציעות את האשראי. נכון לאוגוסט האחרון, כאל גבתה את הריבית הממוצעת הגבוהה ביותר על אשראי מתגלגל (16.43%), בעוד בנק לאומי גבה את הריבית הממוצעת הנמוכה ביותר (13.14%).

3. להיות אקטיבי: בשונה מהלוואה רגילה, שבה התשלום נגבה אוטומטית בכל חודש, באשראי מתגלגל יש לשלם באופן אקטיבי את החוב. כדאי אחת לחודש לבדוק את גובה היתרה, להקטינה ככל שניתן, ולהגדיל ככל שאפשר את סכום החיוב הקבוע כדי למנוע התגלגלות של אשראי נוסף.

4. כשהצורך בגמישות באשראי של משק הבית מסתיים, כדאי לשלם את יתרת החוב ולבטל את השירות.

כלכליסט
  • תודה
Reactions: rhehsuhya1 //
9 תגובות

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה