דרוש מידע מסגרת אשראי

  • הוסף לסימניות
  • #23
צריך הכנסות של לפחות 7000 בחודש
בדיסקונט לא ביקשו גובה הכנסות כלל. רק להעביר משכורת.
נ.ב ההכנסה היא הרבה פחות מ 7 ואין עמלות.
 
  • הוסף לסימניות
  • #25
אני בדיסקונט עברתי לחשבון של טאצ'ר בו אני עושה הכל דיגיטלית בעצמי ולא משלמת שקל על הקצאת אשראי (ולא דמי כרטיס ועוד הטבות.)
כמו שכתבו לפני, שווה להשאיר את המסגרת ולא להשתמש בה.
 
  • הוסף לסימניות
  • #26
איך מחושב לגבי דו"ח אשראי הניצול של המסגרת?
א. כמה חודשים אחורה בודקים?
ב. האם מסתכלים לפי היום שבו המסגרת נוצלה הכי הרבה, או שמחשבים ממוצע של התקופה המדווחת?
לדוגמא אם כל החודש היתה מנוצלת ב10% ויום יומיים היה ניצול של 100%, איך זה מחושב?
 
  • הוסף לסימניות
  • #27
א. לא יודע, אבל לכאורה לפחות חצי שנה, ואם זה חריגה ממסגרת זה יכול להיות גם 3 שנים.
ב. לפי הניצול הכי הרבה.
 
  • הוסף לסימניות
  • #28
א. לא יודע, אבל לכאורה לפחות חצי שנה, ואם זה חריגה ממסגרת זה יכול להיות גם 3 שנים.
ב. לפי הניצול הכי הרבה.
יש דרך לתקן חריגה ממסגרת? למשל אם הבנק יגדיל את המסגרת באותו חודש?
 
  • הוסף לסימניות
  • #29
יש דרך לתקן חריגה ממסגרת? למשל אם הבנק יגדיל את המסגרת באותו חודש?
עד כמה שידוע לי, המסגרת נכונה לאותו יום בלבד שהיא מעודכנת, זה לא יעזור לחריגה שהיתה יום קודם.
אבל בעיקרון הדיווח קשור לאיך שהבנק יגדיר זאת, ואם הבנק לא יגדיר את זה כחריגה זה לא ידווח כך.
 
  • הוסף לסימניות
  • #30
לידיעתכם בבנק לאומי עמלת הקצאת אשראי לרבעון היא רק 12 ש"ח!!!
לעוצת לדוג' 27 ש"ח במזרחי וכו'....
 
  • הוסף לסימניות
  • #31
עד כמה שידוע לי, המסגרת נכונה לאותו יום בלבד שהיא מעודכנת, זה לא יעזור לחריגה שהיתה יום קודם.
אבל בעיקרון הדיווח קשור לאיך שהבנק יגדיר זאת, ואם הבנק לא יגדיר את זה כחריגה זה לא ידווח כך.
אז מה צריך לבקש מהבנק, וכמה הסיכוי שייענו לבקשה?
 
  • הוסף לסימניות
  • #33
לבקש הגדלת מסגרת, ולנסות לבקש שזה יהיה רטרו מהזמן בו היתה חריגה כדי שלא יהיו בעיות בדירוג אשראי.
האם יש דבר כזה? אני רוצה לפנות לבנק ואם אדע שאכן קיימת אפשרות כזאת. ידע הוא כוח...
הרי מתאים להם לומר אי אפשר/לא יודעים... יש איך להוכיח להם שיש דבר כזה?
 
  • הוסף לסימניות
  • #34
אין לי מושג אם יש דבר כזה, סביר יותר שאין.
 
  • הוסף לסימניות
  • #35
שלום
באופן פתאומי חסמו לי את האשראי באמריקאן אקספרס לחלוטין
ובכאל פלייכארד לא רוצים להעלות לי מעל 3000 שקל כבר תקופה ארוכה
הסיבה לכאו' כי מספר פעמים היה לי חריגה למשך יום יומיים בערך של 5000 שקל
אבל תמיד זה שולם תוך יומיים בערך
השאלה
1. אמרו לי בפירוש שזה לא מדווח לדירוג האשראי רק לאחר 30 יום..
2. אם הלקוח בסוף משלם תוך מספר ימים אז למה שיזיק לדירוג האשראי??
3. מה אני יכול לעשות כרגע בעניים ..אני חייב אשראי של 8000 לפחות
תודה לכל העוזרים והמסייעים
 
  • הוסף לסימניות
  • #36
1. מי זה אמרו? (אולי הכוונה שהדיווח על החריגה של היום הוא אחרי 30 יום, אבל ודאי שגם חריגה של יום עסקים אחד היא בעייתית) ואתם יכולים לבדוק בעצמכם בדוח של בנק ישראל אם החריגות מופיעות או לא.
2. כל חריגה היא בעייתית ומסמנת שמדובר בלקוח לא אחראי מספיק לטעם החברות השונות.
3. אין כ"כ מה לעשות מלבד לחכות כמה חודשים ללא בעיות ואז אולי יאשרו שוב.
 
  • הוסף לסימניות
  • #37
שלום
באופן פתאומי חסמו לי את האשראי באמריקאן אקספרס לחלוטין
ובכאל פלייכארד לא רוצים להעלות לי מעל 3000 שקל כבר תקופה ארוכה
הסיבה לכאו' כי מספר פעמים היה לי חריגה למשך יום יומיים בערך של 5000 שקל
אבל תמיד זה שולם תוך יומיים בערך
השאלה
1. אמרו לי בפירוש שזה לא מדווח לדירוג האשראי רק לאחר 30 יום..
2. אם הלקוח בסוף משלם תוך מספר ימים אז למה שיזיק לדירוג האשראי??
3. מה אני יכול לעשות כרגע בעניים ..אני חייב אשראי של 8000 לפחות
תודה לכל העוזרים והמסייעים
חזרה של הו"ק - מדווחת מיידית. אז אם הבנק החזיר את ההו"ק זה יירשם.
לעומת זאת - פיגור הלוואהה נרשם באמת רק אחרי 30 יום. כך, שאם לא פיגרתם אצלם עד 30 יום, זה לא ידווח למאגר.
אממה..
אצלם, כרישום פנימי, זה בעייתי.

תנבה לפנות לבנק / חברת אשראי אחרת. בהצלחה!
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אולי מעניין אותך גם...

אשכולות דומים

Blue and White Modern Credit Repair Services Instagram Story_20251120_154831_0000.png


אז מה זה דירוג אשראי?


דירוג האשראי הוא כביכול תעודת זהות בנקאית, המערכת של בנק ישראל אוספת נתונים שמעוברים לחברות

יעודיות כמו
קפטן קרדיט, והם בעצם בונים את הדירוג שלכם על הנתונים

הדירוג בנוי מהמספרים 1-1000 כאשר 1 מציג דירוך נמוך ממש, ו1000 דירוג מושלם

הדירוג הגבוה ביותר שיצא לי לראות זה 940, והנמוך ביותר 250.

אם אתם רוצים לדעת מה הדירוג שלכם אתם יכולים להיכנס לקישור הזה.

אז דירוג מתחת ל600 נחשב בדרך כלל לנמוך, בין 600 ל 800, הוא טוב ומעל 800 הוא מעולה.


ההשלכות של דירוג נמוך.

קושי בקבלת הלוואה, או קבלת הלוואה עם ריביות גבוהות.

קושי בקבלת משכנתא, או קבלת משכנתא יקרה.

וקושי ביכולת מיקוח שלכם עם מערכת הבנקאות והפיננסים

והסיבה היא פשוטה, הדירוג מטרתו לבנות פרופיל על כל אדם בישראל, שהמערכת הפיננסית (כמו כל בנק

שתפנו לקבל הלוואה ממנו) תדע האם הוא יכול לעמוד בהלוואה שהוא מעניין ליטול ממנה או לא.


יש אנשים שמוחקים את דירוג האשראי שלהם על מנת שהבנקים לא ידעו את הדדירוג האמיתי שלהם
זה נושא שנוי במחלוקת אל תעשו את זה ללא בירור אצל איש מקצוע שיסביר לכם את כל ההשלכות של זה.


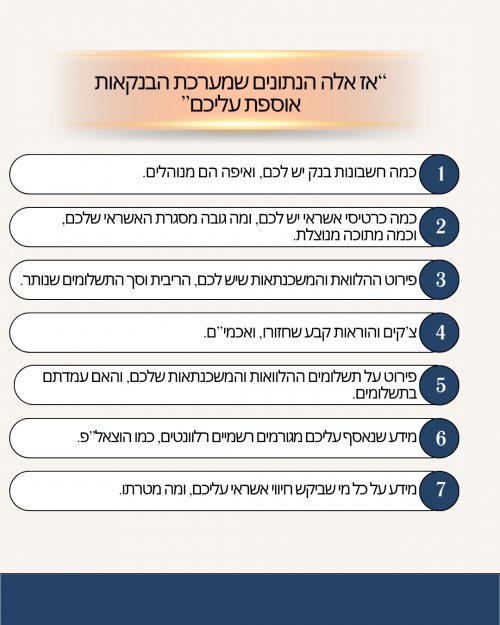
אז איזה נתונים אוספים עלינו מבלי בדיוק לעדכן אותנו?

התשובה היא בטבלה שלפניכם.
אז אלה הנתונים שנאספים עליכם_20251120_194642_0000.png
אוקי אז ברגע שהבנתם איזה מידע נאסף עליכם, אתם כבר יכולים לנסות להבין שאם הוא נאסף

כנראה שהוא גם בהחלט משפיע.


אז לכמה זמן משפיע בתכלס כל הנתונים שנאספו עלינו?


אז זה כמובן תלוי.


נתחיל מהגרוע צ'קים שחזרו או הוראות קבע שחזרו או תיקים בהוצאל"פ הם הכי גרועים.

הם משפיעים על 3 שנים שלמות, במידה וחזרו לכם יותר מ2 צ'קים, יש בנקים שלא יתנו לכם הלוואות

ומשכנתאות, ככה שממש לא מומלץ לשחק עם זה.

(הערה קטנה, אני לא אוהב שימוש בצ'קים, מהסיבה שאני לא באמת יכול לדעת מתי מקבל הצ'ק יפקיד אותו,

ואם הוא יפקיד אותו 4 חודשים לאחר התאריך, אני יום אחד יגלה חיוב בבנק על משהו שכבר שכחתי שקרה,

והבעיה הגדולה יותר זה, מה יקרה אם באותו רגע לא יהיה לי כיסוי לצ'ק)


מה שמשפיע גם באופן משמעותי זה.

יחס ההחזר שלכם להלוואת, למסגרות אשראי ועו"ש, ומשכנתאות.

היחס החזר מחושב לפי האחוזים מההכנסות שלכם, ככל והאחוזים של ההחזרים גבוה יותר (למשל 50%

מההכנסות שלכם) הבנק כבר יותר יפחד לתת לכם הלוואות.


השפעה משמעותית נוספת היא.

כמה מהמסגרת באשראי או במסגרת העו"ש שלכם נוצלה.

ברגע שעברתם את ה15% ניצול זה כבר יפגע לכם בדירוג שלכם.

וטיפ קטן

עדיף להגדיל את המסגרת ולנצל רק 15% ולא להיות עם מסגרת קטנה שכל הזמן מנוצלת.

אבל אם אתם מגדילים, תזהרו לא לנצל אותה וליפול לבור עמוק יותר.


יש עוד כמה דברים שמשפעים בצורה קטנה יותר

הרבה חשבונות בנק.


הרבה כרטיסי אשראי.

ותק קצר מידי במערכת הבנקאות (ותק של פחות מ3 שנים).

הרבה בקשות אשראי גם נרשמות, (לדוגמא אדם שבודק על אפשרויות להלוואות ביותר מידי בנקים בתקופה

קצרה, הדירוג שלו ירד)

והכי חשוב מה שיגרום לדירוג שלכם לעלות הוא.


להשתמש עם צ'קים בצורה מבוקרת.

למעט את השימוש במסגרות אשראי ועו"ש או מקסימום ניצול של 20%

למעט בנטילת הלוואות ללא צורך.

לא להחזיק מעל 2 חשבונות בנק.

לא להחזיק ביותר מידי כרטיסי אשראי.

אם אתם צעירים מידי אז חלק מהסיבה שהדירוג שלכם לא גבוה הוא כי אתם צעירים, אבל אל דאגה זה עובר.


אם תתחילו היום בשינוי ההתנהגות שלכם הדירוג שלכם יתחיל להשתפר תוך כ3-5 חודשים


השינוי לוקח זמן, אבל הוא שווה את זה.

וכמובן שהדבר היחידי שיקח לכם הרבה זמן לתקן הוא צ'קים שחזרו ,אז תזהרו לא להשתמש בצ'קים סתם.


וטיפ קטן עוד דרך לגרום לדירוג לעלות.

לגשת לבנק ולקחת הלוואה ממש קטנה כמו 1,000 ש"ח ולשלת אותו תוך תשלום אחד,

מה שתרוויחו זה שהבנק יכיר בזה שהיכולת החזר שלכם טובה, כי הרי לקחתם הלוואה ועמדתם בתשלומים שלה.


אני מקווה שהחכמתי אותכם


ועוד נקודה סופר חשובה.


לפעמים קורה לאנשים שיש להם חשבון בנק, בבנק בלי שימוש.
חשבון שנפתח למטרה שהיא כבר לא רלוונטית, אז אם יש לכן כזה חשבון נשכח שכזה,
מומלץ לכם לבדוק שאין לכם בו מינוס, כי לפעמים מינוס של 20 ש”ח בבנק גורמים לאנשים לשלם אלפי שקלים בריביות של ההלוואות והמשכנתאות שלהם.

אז למה שבכלל ייצבר מינוס בחשבון ללא שימוש?
אז לפעמים מדובר בחשבון שאתם משלמים עליו עמלה חודשית, או שיש שמה כרטיס אשראי עם עמלה, ומה שקורה זה שהעמלות האלה אין להם כיסוי, ואז נכנסתם למינוס מבלי שבכלל ידעתם.

אז אם יש לכם חשבון בנק נשכח, מומלץ לכם לסגור אותו.

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!
לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה