התייעצות כמה גרוע זה להשתמש במסגרת אשראי?

  • הוסף לסימניות
  • #1
כמה זה גרוע?
כמובן להשפעה על הדירוג וכו
וכמה פעמים זה נורא / אפשרי
קיצור יעזור לי כל מידע
והאם המהירות שמכסים את זה משנה
מקווה שהובנתי
 
  • הוסף לסימניות
  • #2
כמה זה גרוע?
כמובן להשפעה על הדירוג וכו
וכמה פעמים זה נורא / אפשרי
קיצור יעזור לי כל מידע
והאם המהירות שמכסים את זה משנה
מקווה שהובנתי
באם התכוונתם למסגרת בחשבון בנק?
כי בכרטיס אשראי זה לא מוריד את הדרוג.
 
  • הוסף לסימניות
  • #3
באם התכוונתם למסגרת בחשבון בנק?
כי בכרטיס אשראי זה לא מוריד את הדרוג.
הכוונה
אם מושכים מהחשבון כסף על חשבון המסגרת
וכמובן מכסים לפני תאריך החיוב
 
  • הוסף לסימניות
  • #4
הכוונה
אם מושכים מהחשבון כסף על חשבון המסגרת
וכמובן מכסים לפני תאריך החיוב
אם מנצלים יותר משליש מהמסגרת יש לזה השפעה, אבל די קטנה
למשל אם המסגרת 30,000 ומשכתם 8,000 - אין לזה שום השפעה
 
  • הוסף לסימניות
  • #6
הכוונה
אם מושכים מהחשבון כסף על חשבון המסגרת
וכמובן מכסים לפני תאריך החיוב
המסגרת של הכרטיס אשראי או של חשבון הבנק?
מה הכוונה מכסים לפני החיוב?
אם הכוונה היא שהכסף שאתם מושכים בכרטיס אשראי נמשך מהחשבון רק בתאריך החיוב של האשראי אין עם זה שום בעיה ולא רואים את זה בשום מקום, זה כמו כל רכישה באשראי.
 
  • הוסף לסימניות
  • #7
באם התכוונתם למסגרת בחשבון בנק?
כי בכרטיס אשראי זה לא מוריד את הדרוג.
גם בכרטיס אשראי, אם יש יש תנועה חריגה זה משפיע על הדירוג, גם אם זה פחות משליש וכו'.
מניסיון, בעקבות כרטיס אשראי עם מסגרת גבוהה שלא היה בשימוש כלל הרבה זמן ואז הוא גוהץ בסכום קטן ובדירוג זה הוריד על זה, וזה היה ביאור ה'יועצים' על כך.
 
  • הוסף לסימניות
  • #8
המסגרת של הכרטיס אשראי או של חשבון הבנק?
מה הכוונה מכסים לפני החיוב?
אם הכוונה היא שהכסף שאתם מושכים בכרטיס אשראי נמשך מהחשבון רק בתאריך החיוב של האשראי אין עם זה שום בעיה ולא רואים את זה בשום מקום, זה כמו כל רכישה באשראי.
איך אני יודעת אם הוא על החשבון או על האשראי?
 
  • הוסף לסימניות
  • #9
חשבתי שבמסגרת אשראי ניצול יותר מחצי מוריד.
זה כבר משליש?
 
  • הוסף לסימניות
  • #10
חשבתי שבמסגרת אשראי ניצול יותר מחצי מוריד.
זה כבר משליש?
שאלתי עכשיו את GPT
הוא כותב שאם עד 30% לא אמור להשפיע על הדירוג
בתנאי כמובן שלא קורה לעיתים קרובות

השאלה שלי היא אם בפועל זה באמת ככה
 
  • הוסף לסימניות
  • #11
זה משתנה אם אדם רגיל להשתמש תמיד במסגרת האשראי שלו על ניצול מתמיד אז לאחר זמן זה מבצע תיקון ואין השפעה על הדירוג מה שכו נותן שינוי וזה דבר הזוי אדם שרגיל לא להשתמש בכרטיס או רגיל להשתמש בסכום נמוך גם אם יש לו מסגרת של 100 אלף שח
המערכת מזהה עליה ביחס לנורמה שלו אני מכיר אדם שלא השתמש באשראי בכלל אולי 200 שח בחודש וחודש אחד הוא העביר 3000 שזה לא 10 אחוז מהמסגרת וזה הוריד את הדירוג
הכלל כביכול הוא רואה שינוי מהדפוס הרגיל שזה עליה בצרכי האשראי שלפעמים זה טיפשי וזה מוריד
כי מה שמחשיד במערכת למה הוא מנצל אשראי בהכרח שאין לו כי זה לא משהו שאצלו בשגרה
 
  • הוסף לסימניות
  • #12
למה אני אמורה לא להשתדל להשתמש במסגרת אשראי? בשביל מה יש אותה?
(לא מדברת על מסגרת בחשבון, אלא על כרטיס)
 
  • הוסף לסימניות
  • #13
זה משתנה אם אדם רגיל להשתמש תמיד במסגרת האשראי שלו על ניצול מתמיד אז לאחר זמן זה מבצע תיקון ואין השפעה על הדירוג מה שכו נותן שינוי וזה דבר הזוי אדם שרגיל לא להשתמש בכרטיס או רגיל להשתמש בסכום נמוך גם אם יש לו מסגרת של 100 אלף שח
המערכת מזהה עליה ביחס לנורמה שלו אני מכיר אדם שלא השתמש באשראי בכלל אולי 200 שח בחודש וחודש אחד הוא העביר 3000 שזה לא 10 אחוז מהמסגרת וזה הוריד את הדירוג
הכלל כביכול הוא רואה שינוי מהדפוס הרגיל שזה עליה בצרכי האשראי שלפעמים זה טיפשי וזה מוריד
כי מה שמחשיד במערכת למה הוא מנצל אשראי בהכרח שאין לו כי זה לא משהו שאצלו בשגרה
אבל מוריד לכמה זמן?
 
  • הוסף לסימניות
  • #14
זה משתנה אם אדם רגיל להשתמש תמיד במסגרת האשראי שלו על ניצול מתמיד אז לאחר זמן זה מבצע תיקון ואין השפעה על הדירוג מה שכו נותן שינוי וזה דבר הזוי אדם שרגיל לא להשתמש בכרטיס או רגיל להשתמש בסכום נמוך גם אם יש לו מסגרת של 100 אלף שח
המערכת מזהה עליה ביחס לנורמה שלו אני מכיר אדם שלא השתמש באשראי בכלל אולי 200 שח בחודש וחודש אחד הוא העביר 3000 שזה לא 10 אחוז מהמסגרת וזה הוריד את הדירוג
הכלל כביכול הוא רואה שינוי מהדפוס הרגיל שזה עליה בצרכי האשראי שלפעמים זה טיפשי וזה מוריד
כי מה שמחשיד במערכת למה הוא מנצל אשראי בהכרח שאין לו כי זה לא משהו שאצלו בשגרה
בדקתי וכתוב שיש מסגרת עו"ש
זה משנה?
זה אומר שאם נשאר רק המסגרת א"א להעביר את האשראי?
אבל למשוך כן?
כלומר איך אני מנצלת את המסגרת אם היא לא על האשראי?
 
  • הוסף לסימניות
  • #15
בדקתי וכתוב שיש מסגרת עו"ש
זה משנה?
זה אומר שאם נשאר רק המסגרת א"א להעביר את האשראי?
אבל למשוך כן?
כלומר איך אני מנצלת את המסגרת אם היא לא על האשראי?
ישנם 2 סוגי אשראי מסגרת לכרטיס אשראי
ומסגרת נוספת לעוש מה שמכניס אותך למינוס בבנק ואתה עדיין לא בפיגור כלומר תוכל למשוך כסף וכן יכבדו חיובים בחשבון
לגבי העוש זה משתנה לגבי דירוג האשראי שם הוא מתייחס לממוצע חצי שנתי כלומר מסגררת העוש היא 15 אלף
והשתמשת בחודש אחד במינוס 10 אגב זה אפילו אם היה ליום אחד זה נרשם (מה שאומרים שאין לכך התייחסות לזמן קצר זה במערכת הבנקאית של הבנק שיש לכל לקוח כמו דירוג בין 1-10 וזה כביכול דירוג סודי המנהל לא רשאי להראות ללקוח או להגיד לו את מצבו שזה בנוי על נתונים שמיום פתיחת החשבון בערך זה לא מחשיב בעיה אם נכנסת למינוס פחות מ 7 ימים )
אבל הוא מבצע חישוב של חצי שנה שזה אומר שבממוצע חצי שנתי זה יוצא 1800 לחודש בערך שזה תקין
אני יפרט יש הבדל בין כרטיס האשראי לעוש
ייתכן ובמסגרת לכרטיס יש 30 אלף ובחשבון 10 אלף
ואין קשר ביניהם יכול להיות לך מיליון שח בחשבון והאשראי ייתן סירוב כי המסגרת מלאה וכן להיפך
 
  • הוסף לסימניות
  • #16
ישנם 2 סוגי אשראי מסגרת לכרטיס אשראי
ומסגרת נוספת לעוש מה שמכניס אותך למינוס בבנק ואתה עדיין לא בפיגור כלומר תוכל למשוך כסף וכן יכבדו חיובים בחשבון
לגבי העוש זה משתנה לגבי דירוג האשראי שם הוא מתייחס לממוצע חצי שנתי כלומר מסגררת העוש היא 15 אלף
והשתמשת בחודש אחד במינוס 10 אגב זה אפילו אם היה ליום אחד זה נרשם (מה שאומרים שאין לכך התייחסות לזמן קצר זה במערכת הבנקאית של הבנק שיש לכל לקוח כמו דירוג בין 1-10 וזה כביכול דירוג סודי המנהל לא רשאי להראות ללקוח או להגיד לו את מצבו שזה בנוי על נתונים שמיום פתיחת החשבון בערך זה לא מחשיב בעיה אם נכנסת למינוס פחות מ 7 ימים )
אבל הוא מבצע חישוב של חצי שנה שזה אומר שבממוצע חצי שנתי זה יוצא 1800 לחודש בערך שזה תקין
תודה על ההסבר

אשמח להבין בכן ולא
נגיד אני רוצה עכשיו למשוך 100 מהמסגרת (עו"ש)
חופשי אפשר לעשות את זה בלי לפחד?

(מחוסר הבנה בסיסית בנושא)
 
  • הוסף לסימניות
  • #17
למה אני אמורה לא להשתדל להשתמש במסגרת אשראי? בשביל מה יש אותה?
(לא מדברת על מסגרת בחשבון, אלא על כרטיס)
לכן אמרתי מערכת טיפשית כי לפעמים הוא מזהה עליה של 300 אחוז בהוצאות האשראי דבר שיכול להסתכם בחיוב מצחיק של אלף שח
 
  • הוסף לסימניות
  • #18
איך אני יודעת אם הוא על החשבון או על האשראי?
כתבת שאת דואגת לכסות לפני החיוב, מה התכוונת?
במשיכה בכרטיס אשראי יש 2 אופציות:
אופציה ראשונה- החיוב יורד מיידית מחשבון בנק
אופציה שניה- החיוב מצטרף לכל החיובים בכרטיס אשראי ויורד מהחשבון ביום שכל החיובים שבאשראי יורדים מהחשבון.
לפי איך שהתנסחת היה נראה שלא יורד לך מיידית,
ואז- בלי להכנס אם זה בעייתי לנצל את מסגרת האשראי בחשבון, אם את דואגת שתהיה הכנסה בחשבון לפני שהאשראי יורד זה אפילו לא נקרא שאת מנצלת את מסגרת האשראי בחשבון, וזה כמו כל רכישה גדולה שתבצעי בכרטיס אשראי.
לנצל את מסגרת האשראי הכוונה להיות במינוס בחשבון העו"ש.
 
  • הוסף לסימניות
  • #19
כתבת שאת דואגת לכסות לפני החיוב, מה התכוונת?
במשיכה בכרטיס אשראי יש 2 אופציות:
אופציה ראשונה- החיוב יורד מיידית מחשבון בנק
אופציה שניה- החיוב מצטרף לכל החיובים בכרטיס אשראי ויורד מהחשבון ביום שכל החיובים שבאשראי יורדים מהחשבון.
לפי איך שהתנסחת היה נראה שלא יורד לך מיידית,
ואז- בלי להכנס אם זה בעייתי לנצל את מסגרת האשראי בחשבון, אם את דואגת שתהיה הכנסה בחשבון לפני שהאשראי יורד זה אפילו לא נקרא שאת מנצלת את מסגרת האשראי בחשבון, וזה כמו כל רכישה גדולה שתבצעי בכרטיס אשראי.
לנצל את מסגרת האשראי הכוונה להיות במינוס בחשבון העו"ש.
ואם זה כן יורד מיידית
כי כתוב לי מסגרת עו"ש, מסתבר שזה לא מצטרף לשאר החיובים שיורדים ביחד
 
  • הוסף לסימניות
  • #20
ואם זה כן יורד מיידית
כי כתוב לי מסגרת עו"ש, מסתבר שזה לא מצטרף לשאר החיובים שיורדים ביחד
לכולם כתוב מסגרת עו"ש, זה לא קשור למשיכה,
זה תלוי איך מוגדר לך משיכות בכרטיס אשראי.
החשבון נמצא על יתרה של 0 ש"ח ואת רוצה למשוך סכום?
ניצול מסגרת זה לא דווקא במשיכת מזומן, כן?
זה כל הוצאה שיש לך וגורמת לחשבון להיות ביתרת מינוס.
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

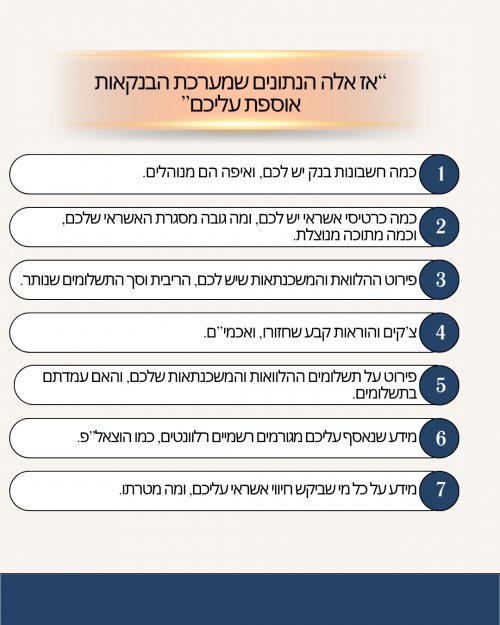
Blue and White Modern Credit Repair Services Instagram Story_20251120_154831_0000.png


אז מה זה דירוג אשראי?


דירוג האשראי הוא כביכול תעודת זהות בנקאית, המערכת של בנק ישראל אוספת נתונים שמעוברים לחברות

יעודיות כמו
קפטן קרדיט, והם בעצם בונים את הדירוג שלכם על הנתונים

הדירוג בנוי מהמספרים 1-1000 כאשר 1 מציג דירוך נמוך ממש, ו1000 דירוג מושלם

הדירוג הגבוה ביותר שיצא לי לראות זה 940, והנמוך ביותר 250.

אם אתם רוצים לדעת מה הדירוג שלכם אתם יכולים להיכנס לקישור הזה.

אז דירוג מתחת ל600 נחשב בדרך כלל לנמוך, בין 600 ל 800, הוא טוב ומעל 800 הוא מעולה.


ההשלכות של דירוג נמוך.

קושי בקבלת הלוואה, או קבלת הלוואה עם ריביות גבוהות.

קושי בקבלת משכנתא, או קבלת משכנתא יקרה.

וקושי ביכולת מיקוח שלכם עם מערכת הבנקאות והפיננסים

והסיבה היא פשוטה, הדירוג מטרתו לבנות פרופיל על כל אדם בישראל, שהמערכת הפיננסית (כמו כל בנק

שתפנו לקבל הלוואה ממנו) תדע האם הוא יכול לעמוד בהלוואה שהוא מעניין ליטול ממנה או לא.


יש אנשים שמוחקים את דירוג האשראי שלהם על מנת שהבנקים לא ידעו את הדדירוג האמיתי שלהם
זה נושא שנוי במחלוקת אל תעשו את זה ללא בירור אצל איש מקצוע שיסביר לכם את כל ההשלכות של זה.


אז איזה נתונים אוספים עלינו מבלי בדיוק לעדכן אותנו?

התשובה היא בטבלה שלפניכם.
אז אלה הנתונים שנאספים עליכם_20251120_194642_0000.png
אוקי אז ברגע שהבנתם איזה מידע נאסף עליכם, אתם כבר יכולים לנסות להבין שאם הוא נאסף

כנראה שהוא גם בהחלט משפיע.


אז לכמה זמן משפיע בתכלס כל הנתונים שנאספו עלינו?


אז זה כמובן תלוי.


נתחיל מהגרוע צ'קים שחזרו או הוראות קבע שחזרו או תיקים בהוצאל"פ הם הכי גרועים.

הם משפיעים על 3 שנים שלמות, במידה וחזרו לכם יותר מ2 צ'קים, יש בנקים שלא יתנו לכם הלוואות

ומשכנתאות, ככה שממש לא מומלץ לשחק עם זה.

(הערה קטנה, אני לא אוהב שימוש בצ'קים, מהסיבה שאני לא באמת יכול לדעת מתי מקבל הצ'ק יפקיד אותו,

ואם הוא יפקיד אותו 4 חודשים לאחר התאריך, אני יום אחד יגלה חיוב בבנק על משהו שכבר שכחתי שקרה,

והבעיה הגדולה יותר זה, מה יקרה אם באותו רגע לא יהיה לי כיסוי לצ'ק)


מה שמשפיע גם באופן משמעותי זה.

יחס ההחזר שלכם להלוואת, למסגרות אשראי ועו"ש, ומשכנתאות.

היחס החזר מחושב לפי האחוזים מההכנסות שלכם, ככל והאחוזים של ההחזרים גבוה יותר (למשל 50%

מההכנסות שלכם) הבנק כבר יותר יפחד לתת לכם הלוואות.


השפעה משמעותית נוספת היא.

כמה מהמסגרת באשראי או במסגרת העו"ש שלכם נוצלה.

ברגע שעברתם את ה15% ניצול זה כבר יפגע לכם בדירוג שלכם.

וטיפ קטן

עדיף להגדיל את המסגרת ולנצל רק 15% ולא להיות עם מסגרת קטנה שכל הזמן מנוצלת.

אבל אם אתם מגדילים, תזהרו לא לנצל אותה וליפול לבור עמוק יותר.


יש עוד כמה דברים שמשפעים בצורה קטנה יותר

הרבה חשבונות בנק.


הרבה כרטיסי אשראי.

ותק קצר מידי במערכת הבנקאות (ותק של פחות מ3 שנים).

הרבה בקשות אשראי גם נרשמות, (לדוגמא אדם שבודק על אפשרויות להלוואות ביותר מידי בנקים בתקופה

קצרה, הדירוג שלו ירד)

והכי חשוב מה שיגרום לדירוג שלכם לעלות הוא.


להשתמש עם צ'קים בצורה מבוקרת.

למעט את השימוש במסגרות אשראי ועו"ש או מקסימום ניצול של 20%

למעט בנטילת הלוואות ללא צורך.

לא להחזיק מעל 2 חשבונות בנק.

לא להחזיק ביותר מידי כרטיסי אשראי.

אם אתם צעירים מידי אז חלק מהסיבה שהדירוג שלכם לא גבוה הוא כי אתם צעירים, אבל אל דאגה זה עובר.


אם תתחילו היום בשינוי ההתנהגות שלכם הדירוג שלכם יתחיל להשתפר תוך כ3-5 חודשים


השינוי לוקח זמן, אבל הוא שווה את זה.

וכמובן שהדבר היחידי שיקח לכם הרבה זמן לתקן הוא צ'קים שחזרו ,אז תזהרו לא להשתמש בצ'קים סתם.


וטיפ קטן עוד דרך לגרום לדירוג לעלות.

לגשת לבנק ולקחת הלוואה ממש קטנה כמו 1,000 ש"ח ולשלת אותו תוך תשלום אחד,

מה שתרוויחו זה שהבנק יכיר בזה שהיכולת החזר שלכם טובה, כי הרי לקחתם הלוואה ועמדתם בתשלומים שלה.


אני מקווה שהחכמתי אותכם


ועוד נקודה סופר חשובה.


לפעמים קורה לאנשים שיש להם חשבון בנק, בבנק בלי שימוש.
חשבון שנפתח למטרה שהיא כבר לא רלוונטית, אז אם יש לכן כזה חשבון נשכח שכזה,
מומלץ לכם לבדוק שאין לכם בו מינוס, כי לפעמים מינוס של 20 ש”ח בבנק גורמים לאנשים לשלם אלפי שקלים בריביות של ההלוואות והמשכנתאות שלהם.

אז למה שבכלל ייצבר מינוס בחשבון ללא שימוש?
אז לפעמים מדובר בחשבון שאתם משלמים עליו עמלה חודשית, או שיש שמה כרטיס אשראי עם עמלה, ומה שקורה זה שהעמלות האלה אין להם כיסוי, ואז נכנסתם למינוס מבלי שבכלל ידעתם.

אז אם יש לכם חשבון בנק נשכח, מומלץ לכם לסגור אותו.
הבאתי את הפאה שלי לפאנית (שהיא גם חברה שלי) לעבודת צבע,
פאנית שנחשבת למומחית בתחום,
הסברתי לה בפירוט והרחבה איזה צבע אני רוצה שיהיה בפאה,
כולל תמונות והדגמות שעמלתי לאסוף ושלחתי לה במצגת (!) כדי שלא יהיו פאשלות,
אבל--- היא לא הצליחה להגיע לגוון שרציתי ולכן ביקשתי ממנה שתנסה שוב,
ומכיוון שזה כבר היה אחרי תקופה ארוכה שילמתי על הצבע מחדש...
אבל גם אז שוב הצביעה לא נעשתה כמו שרציתי, ושוב הסברתי לה מחדש,
שלחתי לה תמונות חדשות להדגמה ו-- כמובן- לא יצא טוב.
מכיוון שזאת חברה שלי לא היה לי נעים להפסיק את הלופ הזה וללכת למישהי אחרת,
ובמיוחד שגם הוצאתי על זה מלאאא כסף, וחלק מהתיקונים היו עדיין במסגרת האחריות...
אחרי כמה פעמים של נסיונות כושלים היא הבטיחה שעכשיו זהו היא באמת קלטה מה אני רוצה והיא תקנה לי צבע מיוחד ותעשה איתו, כשבאתי לקחת את הפאה היא הייתה עצבנית עלי מאד,
היא אמרה לי שזהו יותר היא לא מוכנה להתעסק עם הפאה שלי,
היא פלטה משהו שלא הלך לה והיא הייתה צריכה לעבוד על זה שוב וזה לקח לה מלא זמן...
לא ממש הבנתי מה קרה ועל מה העצבים אם זה העבודה שלה, אבל שתקתי והבנתי שהיא לחוצה בגלל העומס שיש לה,
רק כשחזרתי הביתה הבנתי שקרה לפאה שלי משהו , היא פשוט נשרפה:(((((((
סוף כל שיערה קיבל צבע לבן שקוף מוזר וכל השליש האחרון של הפאה מזדקר החוצה כמו פאת קש, והסירוק לא מצליח להחזיק מעמד מרוב שהשיער "מת"
זאת פאה יקרה מאד, שיער טבעי, שעד עכשיו למרות הצביעות הייתה נראית מהמם! עד הפעם האחרונה שקרה משהו אבל לא הבנתי בדיוק מה.
היא אמרה לי מראש שהצביעות לא מייטיבות עם הפאה, אבל הפאה עכשיו פשוט גמורה!
יש לי רק פאה אחת, ואני אוכלת את הלב בכל פעם מחדש כשאני לובשת אותה.
עד עכשיו הדחקתי אבל זהו, נשבר לי.

שאלותי---
1. יש אחריות על שריפת פאה אצל פאנית? אם כן איך זה עובד?
2. מי קובע מה נחשבה לנזק?
3. זה קרה למישהי שתוכל להעשיר אותי מנסיונה?
4. האם זה שהיא אמרה לי שהצביעה לא מייטיבה עם הפאה זורק עלי את האחריות?
5. במקרה והיא צריכה לשלם עליה, איך מחשבים את הערך של הפאה?

אגב, עדיין לא דיברתי איתה על זה, ניסיתי לסרק אותה שוב וקיוויתי שאולי זה רק הסירוק האחרון שהיה גרוע, אבל כמובן שהתבדיתי, הפאה סיימה את תפקידה בעולם. אני רוצה לבוא אליה כשאני מוכנה, בעיקר שמדובר בחברה. כל מידע יעזור לי.

תודה עצומה!

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה