מתי משלמים ליועץ משכנתאות?

  • הוסף לסימניות
  • #1
אני מתלבטת בין שני יועצים.
ואין לי מושג מי מהם יכול להביא לי הצעה טובה יותר.
זה הגיוני לבקש משניהם הצעה ולשלם רק למי שאני הולכת על ההצעה שלו ? (לשני אולי לתת 1000 ש"ח כדמי טירחה)
או שזה בקשה חריגה?
 
  • הוסף לסימניות
  • #2
הרבה יועצים חותמים חוזה לפני שמתחילים לעבוד.

לפני שמגישים לבנק קשה לדעת בדיוק איזה ריביות יתנו... אז מה בדיוק תשווי?
ולא נראה לי שיועץ יעבוד לפני שהוא יודע שאת הולכת איתו

אם הוא לא מחתים חוזה לדעתי את חייבת להודיע לו לפני היעוץ שאת בודקת עוד יועץ,
ולתמחר את השירות שעשה בשבילך
 
  • הוסף לסימניות
  • #3
הכי פשוט לגשת לבד לבנק, להוציא הצעה, ואז להציע ליועץ להביא יותר טוב.
 
  • הוסף לסימניות
  • #4
אני מתלבטת בין שני יועצים.
ואין לי מושג מי מהם יכול להביא לי הצעה טובה יותר.
זה הגיוני לבקש משניהם הצעה ולשלם רק למי שאני הולכת על ההצעה שלו ? (לשני אולי לתת 1000 ש"ח כדמי טירחה)
או שזה בקשה חריגה?
אני לא מכיר יועץ שיסכים לדבר כזה, את רוצה שהוא יעשה בשבילך את כל העבודה אולי בחינם!!!.
 
  • הוסף לסימניות
  • #5
הכי פשוט לגשת לבד לבנק, להוציא הצעה, ואז להציע ליועץ להביא יותר טוב.
אני מתלבטת בין שני יועצים.
ואין לי מושג מי מהם יכול להביא לי הצעה טובה יותר.
זה הגיוני לבקש משניהם הצעה ולשלם רק למי שאני הולכת על ההצעה שלו ? (לשני אולי לתת 1000 ש"ח כדמי טירחה)
או שזה בקשה חריגה?
אני יכול לומר בתור יועץ שלא הייתי רוצה שיעשו לי את זה. הגעת עם המלצות? תלכי לפי ההמלצות.
אני יכול להבין את הרצון הזה. אז אישית הייתי אומר תבואו עם הצעה אני יכול להביא לכם יותר טוב כן או לא. לא הייתי רוצה להיות זה שמטורטר. אבל אני מבין את הרעיון.. לא היית רוצה שיעשו לך את זה..
ושוב אני אומר הגעת ל2 יועצים . מי המליץ לך. מה המליצו כי הם נחמדים? או כי הביאו ריביות טובות?
 
  • הוסף לסימניות
  • #6
בנוסף לאמור,
סיבה נוספת שזה לא הוגן בכלל זה שלא בטוח שבכלל תדעי להצביע על איזו הצעה טובה יותר, במיוחד אם זה בשני תמהילים שונים,
כמוכן, ברגע שיועץ פונה בשם לקוח לבנק אחד, היועץ השני לא יוכל כבר לפנות לאותו בנק.

חשוב שתבררי על יועץ אמין וישר שעובד עם מספר בנקים (ולא נעול על בנק אחד) והוא יוכל לעשות עבורך את המכרז ריביות ובעז"ה להגיע לתוצאות הכי טובות.
 
  • הוסף לסימניות
  • #7
בנוסף לאמור,
סיבה נוספת שזה לא הוגן בכלל זה שלא בטוח שבכלל תדעי להצביע על איזו הצעה טובה יותר, במיוחד אם זה בשני תמהילים שונים,
כמוכן, ברגע שיועץ פונה בשם לקוח לבנק אחד, היועץ השני לא יוכל כבר לפנות לאותו בנק.

חשוב שתבררי על יועץ אמין וישר שעובד עם מספר בנקים (ולא נעול על בנק אחד) והוא יוכל לעשות עבורך את המכרז ריביות ובעז"ה להגיע לתוצאות הכי טובות.
לגבי נעול על בנקים ספציפיים. ומכרז בנקים. אישית אני לא מסכים. תלוי תיק. ובעיקר תלוי קשרים עם בנקים. אם אני בקשר מיוחד עם בנקאי מעביר איתו מספר לא מבוטל של תיקים ומקבל מרווח שוק נמוך מראש אין סיבה ללכת לעשות שוק בין הבנקים . למעט מקרים של לקוח חזק אז בבנק שלו יש סיכוי שיתחרו. אישית אני חזק מאוד בבנק ספציפי ומצליח כמעט תמיד בלקוח נורמאלי ללא בעיות אשראיות להגיע למרווח של בין 1.7 ל 1.75 . ואתה מבין מה זה אומר.. ברור שהלקוחות עם בעיות אשראיות או הכנסות גבוליות פה התמחור בין הבנקים עושה את העבודה להגיע למיקסום ריביות עבור לקוח כזה
 
  • הוסף לסימניות
  • #8
כמובן שיש עוד סיבות ללכת לבנקים אחרים. בנק מלווה. משפחת עובדי בנק. וכו.
 
  • הוסף לסימניות
  • #9
סיבה נוספת שזה לא הוגן בכלל זה שלא בטוח שבכלל תדעי להצביע על איזו הצעה טובה יותר, במיוחד אם זה בשני תמהילים שונים

אבל זו גם הסיבה שרוב ההמלצות לא ממש בעלות ערך מוסף,

כוונתי, נניח המליצו לי חמישה אנשים על יועץ מסוים, כי לדברי היועץ, או לדברי המייבין במשפחה או לדברי השכן הוא חסך להם "עשרות אלפי שקלים במשכנתא".
המון העם בור ועם הארץ בנושא, מבחינתם קל"צ זה 'קורס לומדה צפוף' או ' קדימה לריבית צומחת', להמלצה שלהם אין שום משמעות.
גם אשכולות פה של "המליצו לי על יועץ משכנתאות" מתמלאים במהירות בשמות של עשרות יועצים.

אדרבה, דווקא בגלל שזה תחום שיש בו חשיבות לאיכות השירות, תנו להדיוטות טיפים איך אפשר להבחין האם הצעה היא טובה. ואז נוכל ע"פ התמהילים שקיבלו הממליצים לדעת האם אכן היה פה חיסכון, ולפי זה אפשר יהיה לדעת האם היועץ שבנה את התיק מתאים לנו.
 
  • הוסף לסימניות
  • #10
בנוסף לאמור,
סיבה נוספת שזה לא הוגן בכלל זה שלא בטוח שבכלל תדעי להצביע על איזו הצעה טובה יותר, במיוחד אם זה בשני תמהילים שונים,
כמוכן, ברגע שיועץ פונה בשם לקוח לבנק אחד, היועץ השני לא יוכל כבר לפנות לאותו בנק.

חשוב שתבררי על יועץ אמין וישר שעובד עם מספר בנקים (ולא נעול על בנק אחד) והוא יוכל לעשות עבורך את המכרז ריביות ובעז"ה להגיע לתוצאות הכי טובות.
אפשר לדעת הצעה יותר טובה לפי המרווח גם בתמהילים שונים. מערכת סמארט.
 
  • הוסף לסימניות
  • #11
אדרבה, דווקא בגלל שזה תחום שיש בו חשיבות לאיכות השירות, תנו להדיוטות טיפים איך אפשר להבחין האם הצעה היא טובה. ואז נוכל ע"פ התמהילים שקיבלו הממליצים לדעת האם אכן היה פה חיסכון, ולפי זה אפשר יהיה לדעת האם היועץ שבנה את התיק מתאים לנו.
מזכיר לי שהייתי בש"ג יש"ק שאלתי מישהו איזה ישיבות הם ישיבות טובות...
כמובן שכל הישיבות טובות השאלה למי...?
 
  • הוסף לסימניות
  • #12
הרבה יועצים חותמים חוזה לפני שמתחילים לעבוד.

לפני שמגישים לבנק קשה לדעת בדיוק איזה ריביות יתנו... אז מה בדיוק תשווי?
ולא נראה לי שיועץ יעבוד לפני שהוא יודע שאת הולכת איתו

אם הוא לא מחתים חוזה לדעתי את חייבת להודיע לו לפני היעוץ שאת בודקת עוד יועץ,
ולתמחר את השירות שעשה בשבילך
בוודאי שאני יודיע מראש. אני לא רוצה להונות. בררתי אם זה מקובל כדי לדעת אם לבקש כזה דבר.
הכי פשוט לגשת לבד לבנק, להוציא הצעה, ואז להציע ליועץ להביא יותר טוב.
חשבתי על הכיוון הזה בעצם.
היה נראה לי אותו רעיון. כמו שמציעים פה הרבה לגשת ליועץ עם הצעה ולשאול אותו אם הוא יכול לתת יותר טובה. וללכת איתו רק אם התשובה חיובית . בעצם גם כאן הוא צריך לעבוד ולבדוק פיר לקוח עם הבנק אם יוכל לסדר אותו יותר טוב. וגם כאן יוצא שהוא עובד בחינם. וזו הצעה נפוצה כאן.
אני יכול לומר בתור יועץ שלא הייתי רוצה שיעשו לי את זה. הגעת עם המלצות? תלכי לפי ההמלצות.
אני יכול להבין את הרצון הזה. אז אישית הייתי אומר תבואו עם הצעה אני יכול להביא לכם יותר טוב כן או לא. לא הייתי רוצה להיות זה שמטורטר. אבל אני מבין את הרעיון.. לא היית רוצה שיעשו לך את זה..
ושוב אני אומר הגעת ל2 יועצים . מי המליץ לך. מה המליצו כי הם נחמדים? או כי הביאו ריביות טובות?
לא קיבלתי המלצות ברמה שיש לי הבדל בינהם. שמעתי על שניהם שהם טובים. אין לי כל כך איך לחקור לעומק.

בעצם הבנתי פה שזה משהו שהוא לא מקובל.

שאלה אחרת, אני יכולה ללכת לאחד מבין השניים. לבקש ממנו הצעה. אחרי שההצעה תהיה מוכנה והוא יקבל את השכר שלו זה הגיוני ללכת לשני להניח לו את ההצעה ולשאול אותו אם הוא יוכל להביא הצעה יותר טובה. במידה וכן הוא יקבל תשלום ובמידה ולא אז לא?
יכול להיות שעם ההבדלים בינהם אני יחסוך פי כמה וכמה מהתשלום הכפול הזה
 
  • הוסף לסימניות
  • #13
זה הגיוני לגמרי . עדיף לומר מראש כי אולי זה עדיין יהיה איכפת ליועץ.
אישית? לי לא מפריע אם אני מקבל את השכר שלי ואפילו אדרבה מעניין אותי טובת הלקוח בסוף ואן השיג יותר טוב אז בשביל האגו שלי אני לא רוצה שהוא תכלס יפסיד כסף.
מעבר לעובדה שאני די בטוח שמה שאני נותן שזה המקסימום שאפשר להוציא
 
  • הוסף לסימניות
  • #14
זה הגיוני לגמרי . עדיף לומר מראש כי אולי זה עדיין יהיה איכפת ליועץ.
אישית? לי לא מפריע אם אני מקבל את השכר שלי ואפילו אדרבה מעניין אותי טובת הלקוח בסוף ואן השיג יותר טוב אז בשביל האגו שלי אני לא רוצה שהוא תכלס יפסיד כסף.
מעבר לעובדה שאני די בטוח שמה שאני נותן שזה המקסימום שאפשר להוציא
שואלת איך זה מבחינת מבחינת היועץ השני.
על הראשון אני רגועה, קיבל את השכר שלו והכל טוב.
עכשיו אני באה לשני ואני אומרת לו שאם הוא לא יצליח להביא הצעה יותר טובה מזו למעשה הוא עובד בחינם. אם הוא יצליח כמובן יקבל תשלום מלא...
ההצעה שהצעתי כאן בתחילת האשכול היתה נראית לי דומה. ומעניין אותי למה היא ממש הזויה בעוד השניה הגיונית .
 
  • הוסף לסימניות
  • #16
שואלת איך זה מבחינת מבחינת היועץ השני.
על הראשון אני רגועה, קיבל את השכר שלו והכל טוב.
עכשיו אני באה לשני ואני אומרת לו שאם הוא לא יצליח להביא הצעה יותר טובה מזו למעשה הוא עובד בחינם. אם הוא יצליח כמובן יקבל תשלום מלא...
ההצעה שהצעתי כאן בתחילת האשכול היתה נראית לי דומה. ומעניין אותי למה היא ממש הזויה בעוד השניה הגיונית .
הרבה יותר פשוט לשני. עוד לא מגיש ניירת. עוד לא מתחיל את הלחץ על הבנקאים. האינדיקציה אצלו תהיה מהירה נותן לבנקאי ראשי פרקים סכום אחוזי מימון איכות לקוח עם הצעה כתובה . יש סיכוי להוזיל קצת? הבנקאי אומר עזוב לא שווה להתעסק , כן שווה. אם יעביר פעילות אלינו אני מוכן להתחרות. עם זה סכום גדול יש סיכוי שהבנקאי יותר יילחם וכו. העבודה הרבה פחות קשה
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #17
הרבה יותר פשוט לשני. עוד לא מגיש ניירת. עוד לא מתחיל את הלחץ על הבנקאים. האינדיקציה אצלו תהיה מהירה נותן לבנקאי ראשי פרקים סכום אחוזי מימון איכות לקוח עם הצעה כתובה . יש סיכוי להוזיל קצת? הבנקאי אומר עזוב לא שווה להתעסק , כן שווה. אם יעביר פעילות אליהו אני מוכן להתחרות. עם זה סכום גדול יש סיכוי שהבנקאי יותר יילחם וכו. העבודה הרבה פחות קשה
עכשיו הבנתי.
זה ההסבר שהיה חסר לי.
תודה רבה.
 
  • הוסף לסימניות
  • #18
שואלת כי גם אני בסיטואציה דומה,
איזה כלים יש לך לדעת איזה מההצעות טובה יותר? היועץ מסביר?
בטח שמסביר.
תראו. יועץ בשיחה טלפונית יכול לתת הסבר מינימלי למה אצלו יותר טוב. למה אצלו כדאי יותר. למה אצלו הסיכון פחות. הריביות יותר. התמהיל הכי מוצלח טכו. השאלה אם אתם תצליחו להבין בשיחה ..
אם תשבו לפגישה הוא יראה לכם נתונים בתוכנה מה הצפי לפי איך שהוא מציע מה לפי אחרים מה הסיכונים וכו. ככה זה בדרך כלל.
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

מלכודת האשראי המתגלגל: כך גורמים לכם לשלם את הריבית הגבוהה ביותר שיש

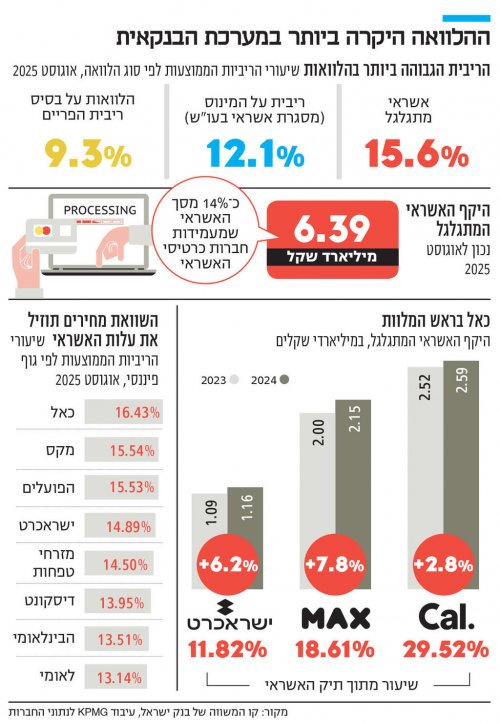
תחת השם הקליט "אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר במערכת הפיננסית. חברות כרטיסי האשראי והבנקים מציעים חיוב חודשי קבוע וידוע מראש על האשראי, ו"גלגול" היתרה לחודש הבא. אבל הריבית שמסתתרת מגיעה גם ל־16%, גבוהה מהריבית על המינוס. כך נימנע ממלכודת הגמישות המדומה


תחת השם הקליט והידידותי
"אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר שניתן לקחת מהבנקים ומחברות כרטיסי האשראי. האשראי המתגלגל הוא מסלול שבו מחליטים מראש על סכום חיוב חודשי קבוע — במקום לשלם את מלוא העסקאות בכל מועד חיוב. זהו אשראי גמיש ומאוד נגיש, אך בריבית גבוהה מאוד.

המנגנון פשוט: אדם בוחר סכום חיוב קבוע של 5,000 שקל לדוגמה. אם בחודש הראשון ההוצאות של אותו אדם היו 7,000 שקל, חברת כרטיסי האשראי תגבה ממנו 5,000 שקל, ו־2,000 שקל יתגלגלו לחודש הבא ויישאו ריבית. בחודש הבא נניח שההוצאות הסתכמו ב־6,000 שקל: שוב ייגבו 5,000 שקל, ו־1,000 שקל נוספים יתגלגלו. כעת תהיה יתרת חוב של 3,000 שקל שנושאת ריבית. אם ההוצאות נותרות גבוהות מסכום החיוב, היתרה תמשיך לגדול מדי חודש. את חלקו הארי של האשראי המתגלגל (מעל 90%) מספקות חברות כרטיסי האשראי, שתיק האשראי המתגלגל שלהן עומד על כ־15% מהאשראי שהן מעמידות.

"מהיום השליטה בחיובי הכרטיס עוברת אליך", כותבים בחברת כרטיסי האשראי כאל. "קובעים את גובה החיוב לפי מה שמתאים לכם", מסבירים ב־MAX. אך מאחורי ההצעה המפתה לשליטה בגובה החיוב נמצאות הריביות הגבוהות במשק. נכון לאוגוסט, הריבית הממוצעת באשראי מתגלגל עמדה על 15.6%. כלומר, על כל 10 אלף שקל שמתגלגלים, משלמים בשנה 1,560 שקל.
האשראי המתגלגל דומה במהותו למינוס בעו״ש: בשניהם האשראי גמיש ואינו קצוב בזמן. ההבדל הוא שבעו״ש כל הכנסה שמופקדת מקטינה אוטומטית את המינוס, ואילו באשראי מתגלגל היתרה לא תרד אלא אם מעלים את סכום החיוב או משלמים תשלום חד־פעמי.

ההלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס אשראי קיים. כל מה שצריך הוא להיכנס לאתר חברת כרטיסי האשראי ולאשר בכמה קליקים

גם הריבית לרוב נמוכה יותר בעו״ש: באוגוסט 2025 הריבית הממוצעת בעו״ש היתה כ־12.07%, לעומת כ־15.6% באשראי מתגלגל. עם זאת, יש לקחת בחשבון שבעו״ש הריבית נגבית במדרגות שגובהן משתנה בין בנק לבנק. במדרגות הגבוהות במיוחד, הריבית על המינוס יכולה לעלות על 18% — כך שבמקרים קיצוניים, האשראי המתגלגל אינו בהכרח היקר ביותר.

הריבית גבוהה במיוחד מפני שזה אשראי גמיש ללא מועד פירעון קבוע. לעומת זאת, בהלוואה צרכנית רגילה לוקחים סכום חד־פעמי ומחזירים בתשלומים קבועים - ובדרך כלל בריבית נמוכה יותר. באוגוסט 2025, לדוגמה, הריבית הממוצעת בהלוואות בריבית משתנה (פריים) היתה כ־9.26% — נמוכה משמעותית מהאשראי המתגלגל.

קל יותר לבקש אשראי מתגלגל מאשר לבטל כרטיס

לא מדובר רק בהלוואה יקרה, אלא בהלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס קיים, כך שכל מה שאדם צריך הוא להיכנס לאתר חברת כרטיסי האשראי, והוא רחוק מספר לחיצות עכבר מאישור ההלוואה. למעשה, קל בהרבה לבקש אשראי מתגלגל מאשר לבקש לבטל את כרטיס האשראי (מבלי להזמין חדש).

על פניו, אפשר לטעון שלמוצר יש היגיון נקודתי — למשל בתקופה של תנודתיות חריגה בהכנסות או בהוצאות — כשלא בטוחים שנחוצה הלוואה. זה גם לא מוצר ייחודי לישראל: לפי בנק ישראל, בארצות הברית פלח האשראי המתגלגל בכרטיסי האשראי נאמד נכון לסוף שנת 2023 בכ־24% מסך האשראי הצרכני, לעומת כ־4.6% בישראל.

היקף האשראי המתגלגל — שעמד באוגוסט האחרון על 6.39 מיליארד שקל — מעלה את החשד שהציבור לא משתמש באשראי מתגלגל כמענה נקודתי לתקופת תנודתיות בהוצאות או בהכנסות, אלא כהלוואה נוחה ויקרה במיוחד. אומנם באופן יחסי, שיעורו מתיק האשראי של החברות ירד מ־20% ב־2016 לכאמור 15% כיום, אך עדיין מדובר בחלק דומיננטי מתיק האשראי של החברות.

נתון נוסף שממחיש זאת הוא שמעל 80% מנוטלי האשראי לא משנים את סכום החיוב החודשי, באופן שמגדיל את החוב מחודש לחודש. גם בעת בקשת האשראי המתגלגל, חברות האשראי שואלות מה הצורך בגינו מבקשים זאת. ניתן לבחור למשל ב"רכב", "מחזור הלוואה במקור אחר", "חופשה או אירוע" – כלומר, מקרים שבהם הגיוני יותר לקחת הלוואה חד־פעמית מסודרת.

1000023904.jpg

החשש הוא שבעיקר משפחות מהשכבות החלשות נוטות להשתמש באשראי המתגלגל כפתרון קבוע ונוח. "כשחברת האשראי מציעה ‘להקל עליך’, היא בעצם מוכרת הלוואה יקרה במעטפת יפה", אומר לכלכליסט אוהד זינגר, מלווה משפחות לצמיחה כלכלית, שהגיע למקצועו לאחר שבעצמו נקלע למצוקה כלכלית. "כשאני בעצמי הייתי במצב כלכלי בעייתי, עם חובות וחיובי אשראי גבוהים, קיבלתי לא פעם הצעות ‘אטרקטיביות’ מחברות האשראי," הוא מספר. "הם אמרו לי: ‘יש פתרון – אתה תקבע כמה תרצה לשלם בחודש ואנחנו נתאים את עצמנו אליך’. מה שהם שוכחים לומר הוא שהשאר לא נמחק — הוא פשוט הופך לחוב, עם ריבית דו־ספרתית, שעליה מדברים בדרך אגב, אם בכלל".

לדבריו, רבים מהלקוחות שהוא פוגש כיום נופלים לאותה מלכודת. "חלקם מודעים אבל אין להם ברירה, ואחרים בכלל לא מבינים את המשמעות – הם רואים רק את האפשרות להוציא עוד קצת החודש. כשאני מציג להם את העלויות האמיתיות הם נדהמים; הם חשבו שחברת האשראי עושה להם טובה, עד שהם קולטים שהם משלמים ריבית שיכולה להגיע ל־15% ויותר. אז הם כבר ממש זעים באי־נוחות בכיסא".

זינגר סבור שאין למוצר זה זכות קיום: "אם אתה לא פילנתרופ של חברות כרטיסי האשראי, עדיף למצוא פתרון מימון זמני אחר, זול בהרבה".

למרות עבודת הפיקוח, התחום רחוק מלהיות מוסדר

בעבר, התחום היה פרוץ בהרבה, וחברות כרטיסי האשראי הפעילו שיווק אגרסיבי יחסית. באפריל האחרון, בעקבות ביקורת שערך בנושא, הנחה הפיקוח על הבנקים בבנק ישראל את חברות כרטיסי האשראי והבנקים להבהיר ללקוחות כבר בתחילת התהליך שמדובר באשראי נושא ריבית, לפרט מראש את שיעור הריבית השנתית, ואסר עליהם להשתמש בכינויי שיווק כמו "כלי שליטה", "אמצעי בקרה", "תשלום קבוע" וכדומה.

בנוסף, הפיקוח על הבנקים גם אסר על מבצעי "מלכודת דבש", שבהם מוצעת ריבית נמוכה לתקופה קצרה שמתייקרת לאחר מכן.

עם זאת, התחום עוד רחוק מלהיות מוסדר: בחודש פברואר השנה הוגשה לבית המשפט המחוזי בתל אביב בקשה לאישור תובענה ייצוגית נגד חברת כאל, בטענה כי הגדילה את מסגרות האשראי בכרטיסי אשראי מתגלגל, וזאת ללא בקשה, יידוע או הסכמה מצד הלקוחות, באופן שגורם לצרוך אשראי נוסף ולשלם עליו ריבית גבוהה מהנדרש, בהיקף המוערך ב־161 מיליון שקל. כאל אמורה היתה להגיש תגובתה לבית המשפט ביום שלישי האחרון.

"יש מי שנקלעו למצב כלכלי קשה ונאלצו להשתמש בזה כפתרון זמני, אך רוב האנשים פשוט לא מודעים לעלות האמיתית של האשראי המתגלגל. יש כאלה שנהנים מה'נוחות' של תשלום מינימלי נמוך מבלי להבין לאן זה מוביל", אומרת שרון לוין, מנהלת מערך הסברה בארגון פעמונים. "בפועל, הם לווים כסף ביוקר, נהנים מאשליה של 'יש לי כסף', וזאת בזמן שהשימוש באשראי מתגלגל משפיע לרעה על דירוג האשראי, ועלול להקשות בעתיד לקבל משכנתא או הלוואה במחירים טובים".

מה חייבים לדעת ולעשות לפני שמתפתים ללוות?

ארבעה דברים שכדאי ללווים לעשות ולהבין לפני שמתפתים לקחת הלוואת אשראי מתגלגל:

1. אם יש לכם צורך באשראי, עדיף לבחון קודם הלוואה רגילה, שבה לווים סכום חד־פעמי.

2. ההשוואה צריכה להיעשות לא רק מול האלטרנטיבה של הלוואה רגילה או מסגרת העו"ש, אלא גם בין החברות שמציעות את האשראי. נכון לאוגוסט האחרון, כאל גבתה את הריבית הממוצעת הגבוהה ביותר על אשראי מתגלגל (16.43%), בעוד בנק לאומי גבה את הריבית הממוצעת הנמוכה ביותר (13.14%).

3. להיות אקטיבי: בשונה מהלוואה רגילה, שבה התשלום נגבה אוטומטית בכל חודש, באשראי מתגלגל יש לשלם באופן אקטיבי את החוב. כדאי אחת לחודש לבדוק את גובה היתרה, להקטינה ככל שניתן, ולהגדיל ככל שאפשר את סכום החיוב הקבוע כדי למנוע התגלגלות של אשראי נוסף.

4. כשהצורך בגמישות באשראי של משק הבית מסתיים, כדאי לשלם את יתרת החוב ולבטל את השירות.

כלכליסט
  • תודה
Reactions: rhehsuhya1 //
9 תגובות

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה