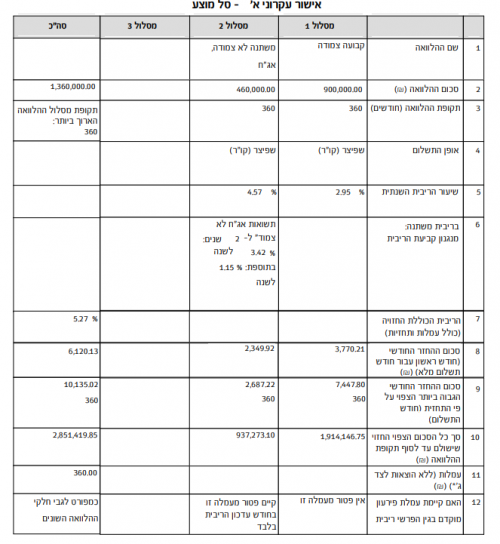
אשמח לחוות דעת על ההעצה של המשכנתא שקיבלתי

  • הוסף לסימניות
  • #22
אני פשוט רוצה לדעת שלפחות לא נפלתי כ"כ.....
תהיה רגוע זה לא מקטגוריית ה"נופלים"
מה שכן יש שם יותר מידי קבוע כבר כתבתי לך את זה באשכול אחר אם היועצת מוכנה לעבוד בקש ממנה להעביר מהזכאות למל"צ או מהקל"צ למל"צ בתנאי המל"צ הקיימים (לדעתי עדיף מהזכאות)
לא נפלת אבל אני לא מאמין שהיא באמת עשתה סקר שוק איכותי (אלא אם כן יש בעיה בהכנסות או דירוג אשראי. תאר תנאים)
 
  • הוסף לסימניות
  • #24
תהיה רגוע זה לא מקטגוריית ה"נופלים"
מה שכן יש שם יותר מידי קבוע כבר כתבתי לך את זה באשכול אחר אם היועצת מוכנה לעבוד בקש ממנה להעביר מהזכאות
תהיה רגוע זה לא מקטגוריית ה"נופלים"
מה שכן יש שם יותר מידי קבוע כבר כתבתי לך את זה באשכול אחר אם היועצת מוכנה לעבוד בקש ממנה להעביר מהזכאות למל"צ או מהקל"צ למל"צ בתנאי המל"צ הקיימים (לדעתי עדיף מהזכאות)
לא נפלת אבל אני לא מאמין שהיא באמת עשתה סקר שוק איכותי (אלא אם כן יש בעיה בהכנסות או דירוג אשראי. תאר תנאים)
הון ובית יהודי מאד חיובי ועל כל המשכנתאות כמעט הוא מברך בשם ומלכות אני קצת פחות ומעדיף להיות מדוייק יותר. מתנצל.
רק להבין,
מה לא טוב בזכאות הרי הריבית שם ממש נמוכה ולפי הבנתי (הלא גבוהה) גם עם המדד זה לא יוכל להגיע לריביות שבשאר המסלולים, ומדוע נקרא שמה "זכאות"?
 
  • הוסף לסימניות
  • #25
מה לא טוב בזכאות הרי הריבית שם ממש נמוכה ולפי הבנתי (הלא גבוהה) גם עם המדד זה לא יוכל להגיע לריביות שבשאר המסלולים, ומדוע נקרא שמה "זכאות"?
הצמוד... זה מה שלא טוב... ניתן דוגמא - לקוח מסוף 2021 עם 340000 בצמוד הראה לי אתמול את המשכנתא והוא התפנק בהצמדה של 41000 דהיינו החוב שלו זה על 380000 בריבית של 2.2 !!! (פחות מה "זכאות" של היום) (לפני הפירעון של כמה גרושים מהקרן)
אגב להגיע בלי זכאות למספרים של הזכאות זה קלי קלות.
פה הקבוע דוקא הופך למעלה וכן ככל שהשנים יותר קצרות הנזק פוחת מכיון שאתה פורע יותר קרן בהחזר החודשי. (וההצמדה היא על הקרן) אבל עדיין לא זהה לרווח שתפיק מהקל"צ ולכן בהנחה שאתה מעביר קבוע (מאד מומלץ) קודם כל תתפטר מחלק מהזכאות.
בקיצור תמהיל טיפה מוזר עם הרבה קבועה וזכאות בכלל...
 
  • הוסף לסימניות
  • #26
הצמוד... זה מה שלא טוב... ניתן דוגמא - לקוח מסוף 2021 עם 340000 בצמוד הראה לי אתמול את המשכנתא והוא התפנק בהצמדה של 41000 דהיינו החוב שלו זה על 380000 בריבית של 2.2 !!! (פחות מה "זכאות" של היום) (לפני הפירעון של כמה גרושים מהקרן)
אגב להגיע בלי זכאות למספרים של הזכאות זה קלי קלות.
פה הקבוע דוקא הופך למעלה וכן ככל שהשנים יותר קצרות הנזק פוחת מכיון שאתה פורע יותר קרן בהחזר החודשי. (וההצמדה היא על הקרן) אבל עדיין לא זהה לרווח שתפיק מהקל"צ ולכן בהנחה שאתה מעביר קבוע (מאד מומלץ) קודם כל תתפטר מחלק מהזכאות.
בקיצור תמהיל טיפה מוזר עם הרבה קבועה וזכאות בכלל...
תן לי קצת לדייק אותך כשאתה ממליץ לו להעביר מהקבוע והזכאות למל"צ שים לב שאתה לא מגדיל את השנים כי אם כן ייצא שכרך בהפסדך
ודרך אגב זכאות ל15 שנה זה לא כזה נורא (לדעתי אולי עדיפה על מל"צ ב2.4% יותר כמו בהצעה הרלוונטית) כי אתה נוגס די הרבה מהקרן הדוגמא שהבאת היא כנראה מצמוד ארוך יותר
אם תקבל מל"צ ל15 שנה יותר נמוך אולי שווה
להיות בטוח שעוד שנתיים המל"צ יירד זה לבנות על ספקולציות
וגם אם המל"צ יירד זה כנראה יהיה בעקבות אינפלציה נמוכה זה אומר שההצמדה תהיה די נמוכה
צריך לזכור שהטראומה שכולנו נמצאים בה בעקבות קפיצת המדד בשנים האחרונות לא חייבת לקרות לפני כן היו כמה שנים עם מדד אפסי ואפילו שלילי
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #27
תן לי קצת לדייק אותך כשאתה ממליץ לו להעביר מהקבוע והזכאות למל"צ שים לב שאתה לא מגדיל את השנים כי אם כן ייצא שכרך בהפסדך
ודרך אגב זכאות ל15 שנה זה לא כזה נורא (לדעתי אולי עדיפה על מל"צ ב2.4% יותר כמו בהצעה הרלוונטית) כי אתה נוגס די הרבה מהקרן הדוגמא שהבאת היא כנראה מצמוד ארוך יותר
אם תקבל מל"צ ל15 שנה יותר נמוך אולי שווה
להיות בטוח שעוד שנתיים המל"צ יירד זה לבנות על ספקולציות
וגם אם המל"צ יירד זה כנראה יהיה בעקבות אינפלציה נמוכה זה אומר שההצמדה תהיה די נמוכה
צריך לזכור שהטראומה שכולנו נמצאים בה בעקבות קפיצת המדד בשנים האחרונות לא חייבת לקרות לפני כן היו כמה שנים עם מדד אפסי ואפילו שלילי
היסטוריה של 20 שנה אחורה דוקא היתה הימור גרוע
הכל זה עניין של תחזיות לי אישית לא נראה שישראל הולכת לקראת יציבות בכלל
לגבי המל"צ במצב היום הוא עדיף גם כשהוא גבוה יותר ע"פ האינפלציה הקיימת היום
בעתיד - ברור שהשינוי בעוגנים יהיה בעקבות מיתון אבל התזזיתיות לא קיימת כמו בצמוד ולכן איך שלא יהיה זה עדיף (הבנק באופן עקבי נותן אותו נמוך מהשאר)
אם תיקח זכאות אף ל-10 שנים למול מל"צ 4.5 באותו החזר חודשי (לקצת יותר שנים) בהתחשב במדד (סטטיסטית 10 שנים אחורה) אתה תצא מופסד משמעותית
עולם הייעוץ כידוע לי מעדיף לא לתת היום צמוד בכלל (כל מל"צ אתה יכול להחליף לצמוד ולקצר שנים בגלל ההחזר ושוב... צמוד ניתן היום גם ב-2.4 גם בלי זכאות)
 
  • הוסף לסימניות
  • #28
היסטוריה של 20 שנה אחורה דוקא היתה הימור גרוע
הכל זה עניין של תחזיות לי אישית לא נראה שישראל הולכת לקראת יציבות בכלל
לגבי המל"צ במצב היום הוא עדיף גם כשהוא גבוה יותר ע"פ האינפלציה הקיימת היום
בעתיד - ברור שהשינוי בעוגנים יהיה בעקבות מיתון אבל התזזיתיות לא קיימת כמו בצמוד ולכן איך שלא יהיה זה עדיף (הבנק באופן עקבי נותן אותו נמוך מהשאר)
אם תיקח זכאות אף ל-10 שנים למול מל"צ 4.5 באותו החזר חודשי (לקצת יותר שנים) בהתחשב במדד (סטטיסטית 10 שנים אחורה) אתה תצא מופסד משמעותית
עולם הייעוץ כידוע לי מעדיף לא לתת היום צמוד בכלל (כל מל"צ אתה יכול להחליף לצמוד ולקצר שנים בגלל ההחזר ושוב... צמוד ניתן היום גם ב-2.4 גם בלי זכאות)
תבדוק צמוד ל 20 שנה מול לא צמוד ליותר שנים עם אותו החזר חודשי,
בכללי להסתכל על העלייה המטורפת של המדד בשנתיים שלוש האחרונות זה לא 'מדד' על הממוצע,
ויש הבדל משמעותי מאוד בין לקיחת מסלול צמוד ל 30 שנה לבין 15-20 שנה כידוע ליודעי חן.
 
  • הוסף לסימניות
  • #30
תבדוק צמוד ל 20 שנה מול לא צמוד ליותר שנים עם אותו החזר חודשי,
בכללי להסתכל על העלייה המטורפת של המדד בשנתיים שלוש האחרונות זה לא 'מדד' על הממוצע,
ויש הבדל משמעותי מאוד בין לקיחת מסלול צמוד ל 30 שנה לבין 15-20 שנה כידוע ליודעי חן.
ועדיין אנשים היום לא עושים את זה למה?
א. ממוצע נמדד גם בתקופות קשות
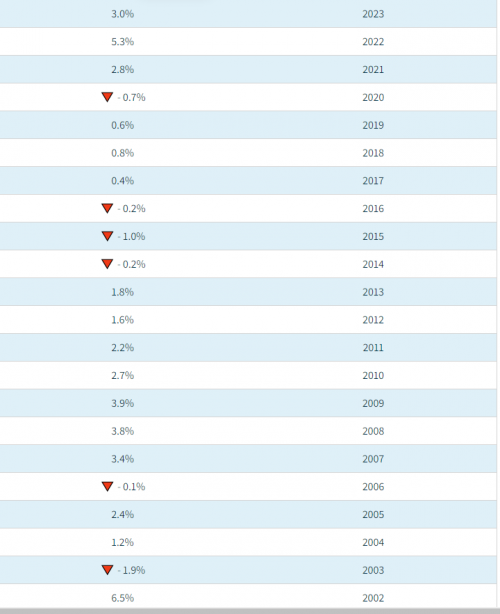
ב. צירפתי סטטיסטיקה של 20 שנה הבוחן יבחן (שים לב גם לירידות לעומת עליות ואיכות העליות)
ג. להערכתי כל שנה שהמדד עובר את ה-1.2 במשכנתא צמודה ל-20 שנה למול ממוצע מל"צ של 4.4 פחות או יותר זה הופך לבור ו...כל שנה שזה עולה זה כבר לא כמו הירידות (המצחיקות ברובם) זה כבר נזק חזק בכיס
ד. שמישהו יספר לי שהמדינה במצב יותר טוב מהשנים האחרונות
 

קבצים מצורפים

  • צילום.png
    צילום.png
    KB 41 · צפיות: 24
נערך לאחרונה ב:
  • הוסף לסימניות
  • #31
  • הוסף לסימניות
  • #32
אני אכן בודק וזה קו החשיבה שלי הבאתי כדוגמא לא כהכרח (אם כי בהחלט יש סיבה כשהרוב חושבים את אותו הדבר וזה ברור בשטח לפחות ממה שאני רואה)
אפשר בהחלט להתווכח
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים

למעלה