הלוואה של 180,000 ש"ח איפוא הכי מומלץ?

  • הוסף לסימניות
  • #21
אני צריך דחוף הלוואה על הסכום הנ"ל
כל מידע יכול לעזור לי
והאם יש עדיפות ללכת דרך יועץ ?
האם צריך להציג ניירת כמו בהוצאת משכנתא?
והכי חשוב איפוא אפשר לקבל הכי בזול?
ועוד כל בדל של מידע יכול לעזור לי
בתודה מראש
יש דרך בנק לאומי הלואות לסכום כזה בריבית ממש מינימאלית למניידי חשבון אליהם יכן בהחלט שזה שוה לך לבדוק את זה..
שום יועץ לא יביא לך בפחות מזה..
1728413206429.png
 
  • הוסף לסימניות
  • #22
אני צריך דחוף הלוואה על הסכום הנ"ל
כל מידע יכול לעזור לי
והאם יש עדיפות ללכת דרך יועץ ?
האם צריך להציג ניירת כמו בהוצאת משכנתא?
והכי חשוב איפוא אפשר לקבל הכי בזול?
ועוד כל בדל של מידע יכול לעזור לי
בתודה מראש
אשמח מאד לדעת מה בסוף עשית? יעזור להרבה אנשים!
או מה משהו בסיטואציה דומה עשה.
 
  • הוסף לסימניות
  • #25
  • הוסף לסימניות
  • #27
לאאאאאאאא.
הוא לקח את זה על ההתחלה בריבית הזו ולא שהעוגן קפץ ?
ולא מסלול פיתוי כדי להחזיר ?
למרות שאין ספק שיש יועצים טובים (הרוב ומהיכרות...) ויש..., אך במחילה הסיפור הזה לא אמין !
הבנק לא נותן גם מעצמו הצעות כאלו... אתה רוצה להגיד שהיועץ התחנן לבנק לתת הצעה כזו ?
טוב..... עיינתי שוב גם לי זה היה נשמע מוזר ואני חוזר בי
וכנראה המשכנתא נלקחה בפעימות ובאישור עקרוני העוגן היה הרבה יותר נמוך אבל בפועל כשהוא משך את המ"צ העוגן כבר עלה ולכן הריבית ההתחלתית היתה 5.1%
אבל עדיין אחת הטעויות של הרבה יועצים לפני כמה שנים זה היה לקחת חלק גדול במשכנתא במ"צ והם לא האמינו שהמדד יתן כזאת קפיצה כי היו כמה שנים שליליות
 
  • הוסף לסימניות
  • #29
אני נעזרתי ביועץ חיצוני, היה צריך ניירת מינימלית ומה שלא היה בסדר עזרו הקשרים שלו.
על איזה סכום מדובר?
ומה נקרא אצלך ניירת מינמלית?
ומה נקרא לא היה בסדר ? העו"ש? או דירוג אשראי שלילי? (שאלת זכות):)
 
  • הוסף לסימניות
  • #30
על איזה סכום מדובר?
ומה נקרא אצלך ניירת מינמלית?
ומה נקרא לא היה בסדר ? העו"ש? או דירוג אשראי שלילי? (שאלת זכות):)
ז"א שבגדול את הרוב אפשר לסדר ובקלות יחסית, לא היה לי שלילי אבל הייתי בין קניה ומכירה של דירות והרבה דברים לא היו ברורים אכמ"ל והוא סידר את זה בקלות יחסית, דברים שלבד לא הייתי יודע ולא הייתי מצליח.
האינטרס של יועץ זה לאשר לך, לבנק יש גם את השיקולים שלו ואת הסיכונים שהוא מוכן לקחת.
מעל 100 אלף שקל.
 
  • הוסף לסימניות
  • #31
האינטרס של יועץ זה לאשר לך
זה נכון
בגלל שזה הפרנסה שלו ואם לא הוא לא ירויח
אבל בגלל שהאינטרס שלו זה לאשר לך אז לא תמיד תוכל לקבל את התנאים הטובים (אני מאמין שהרוב הם כן אמינים ומסורים אבל עדיין כנראה שיש כאלו שלא)
ואם אפשר לדעת כמה זה עלה לך?
 
  • הוסף לסימניות
  • #32
זה נכון
בגלל שזה הפרנסה שלו ואם לא הוא לא ירויח
אבל בגלל שהאינטרס שלו זה לאשר לך אז לא תמיד תוכל לקבל את התנאים הטובים (אני מאמין שהרוב הם כן אמינים ומסורים אבל עדיין כנראה שיש כאלו שלא)
ואם אפשר לדעת כמה זה עלה לך?
5 אלף שקל, לא נגד שיעבוד
 
  • הוסף לסימניות
  • #33
אני צריך הלוואה של 300K אני צריך מספר של מישהו מאכר רציני שיכול להביא לי את הסכום הזה יש לי BDI של 865 אין לי שום אשראי שחזר אני בגיל 23 אשמח בפל 0583280402
 
  • הוסף לסימניות
  • #34
אני צריך הלוואה של 300K אני צריך מספר של מישהו מאכר רציני שיכול להביא לי את הסכום הזה יש לי BDI של 865 אין לי שום אשראי שחזר אני בגיל 23 אשמח בפל 0583280402
מוזמן לפנות בפרטי.
אנחנו מאשרים הלוואות לפרטיים עד חצי מיליון ש"ח בריבית החל מפריים בלבד!
 
  • הוסף לסימניות
  • #35
אני צריך הלוואה של 300K אני צריך מספר של מישהו מאכר רציני שיכול להביא לי את הסכום הזה יש לי BDI של 865 אין לי שום אשראי שחזר אני בגיל 23 אשמח בפל 0583280402
תבדוק בבנק שלך, הגיוני שניתן.
כמובן שבלי קשר לBDI תלוי גם בכש"ח
אבל אם הכש"ח תקין כנראה שלא יהיה מניע...
 
  • הוסף לסימניות
  • #38
אני צריך הלוואה של 300K אני צריך מספר של מישהו מאכר רציני שיכול להביא לי את הסכום הזה יש לי BDI של 865 אין לי שום אשראי שחזר אני בגיל 23 אשמח בפל 0583280402
ממליץ מאוד על @שלמה לב משכנתאות
יתקתק לכם את זה במהירות, בריביות הכי זולות בארץ.
 
  • הוסף לסימניות
  • #39
בהלוואה לכל מטרה אין סודות יש תנאים מוגדרים מראש עד כמה הבנק משחרר ובאילו תנאים
כמו כן עצם הניוד לעיתים מהווה איום ישיר שהם יורדים בריבית עד המקסימום
יש לדעת את הכללים זה הכל
מבחינה פרוצדוראלית זה קלי קלות וחבל לדעתי לקחת יועץ על זה מקסימום תעשו פגישה רק לידע איך ומתי
זהו !
 
  • הוסף לסימניות
  • #40
בהלוואה לכל מטרה אין סודות יש תנאים מוגדרים מראש עד כמה הבנק משחרר ובאילו תנאים
כמו כן עצם הניוד לעיתים מהווה איום ישיר שהם יורדים בריבית עד המקסימום
יש לדעת את הכללים זה הכל
מבחינה פרוצדוראלית זה קלי קלות וחבל לדעתי לקחת יועץ על זה מקסימום תעשו פגישה רק לידע איך ומתי
זהו !
לא נכון.
משכנתא זה תורה שבכתב- יש נוהל ברור וכל אחד יכול לגשת ולקבל משכנתא, כמובן שיש מקרים מורכבים יותר.
הלוואה זה תורה שבע"פ- אין נוהל ברור ואחיד, לכל סניף חוקים משלו. הכל לפי שיקול דעת מנהל/ת הסניף, צריך לדעת לאיזה מטרה לבקש, מה כל סניף אוהב, ואיך להגדיר הלוואות קיימות ועוד ועוד.
לרוב יותר קשה לאשר הלוואות מאשר משכנתאות
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

"איך לצאת מהמינוס".

זה שאלת השאלות.

רוב האנשים שמוצאים את עצמם במינוס לא רוצים להיות שם.
זה מלחיץ, אולי גם מפחיד, ובעיקר גורם לתחושה של חוסר שליטה.

אבל לפני שאתם רוצים ללכת לקחת הלוואה כדי לסגור את המינוס חשוב להבין דבר אחד בסיסי

אם לא תבינו באמת ממה הוא נוצר יש סבירות גבוה שתחזרו אליו תוך תקופה קצרה

הדבר הכי חשוב זה להבין ממה נוצר לכם המינוס.


מינוס בדרך כלל לא נוצר ביום אחד.


מינוס הוא תהליך שהוא לפעמים גם איטי ושקט.

כדי לטפל בו באמת, צריך לעצור ודבר ראשון לבדוק ממה הוא נוצר.

האם זה קרה בגלל תקופה עמוסה בהוצאות כמו תקופת החגים, שיפוץ, חתונה או אולי אפי' תקופה מרגשת כמו לידת ילד?

או שאולי מדובר בגירעון חודשי קבוע, שההוצאות פשוט גדולות מההכנסות?


ההבדל בין שני המצבים האלה הוא קריטי;

אם המינוס נוצר בגלל תקופה עמוסה בהוצאות , כנראה שאפשר לקחת הלוואה לסגור את המינוס ולדאוג

שזה לא יחזור שוב,

אם למשל החגים הכניסו אותכם למינוס תצטרכו לדאוג שתהיה לכם תוכנית לתשלום ההוצאות הגבוהות של

החגים.

כי אם לא תטפלו בזה, אתם תיפלו בזה!

אבל במקרה שהמינוס נוצר בגלל גירעון חודשי, זה כבר מדליק נורא אדומה.

צריך לעשות שינוי לפני שחושבים על לקיחת הלוואה מהבנק.

כי גם אם תיקחו הלוואה מהבנק.

אתם תחזרו למצב שלכם תוך תקופה קצרה, כי קיים חוסר איזון בין ההכנסות להוצאות שלכם.

ועוד נקודה, אם עד היום היה לכם מינוס של 20,000 ש"ח בבנק, אתם שילמתם עליה רק ריבית.

אבל אם תקחו עכשיו הלוואה לכסות אותה תצטרכו להתחיל גם לשלם על ההלוואה הזאת באופן אקטיבי כל

חודש ככה שמבחינת התזרים אם לא תעשו שינוי לפני כן אתם תכניסו את עצמכם לחובות גדולים יותר!


בעיקרון לקחת הלוואה לסגור את המינוס הוא לא פיתרון הוא פלסטר מצויין.

ולפני ששמים פלסטר צריך לחטא את הפצע.

וזה בדיוק מה שצריך לעשות לפני שלוקחים הלוואה לכסות את המינוס

צריך לבדוק ממה נובע המינוס, ולדאוג לנטרל אותו.


אז אם גם לכם יש מינוס.

אז דבר ראשון תתיישבו להבין ממה הוא נוצר.

ברגע שהצלחתם לעלות על הבעיה של המינוס, והצלחתם לטפל בו אז מומלץ לכם לגשת לבנק ולקחת

הלוואה ולכסות את המינוס שלכם.

אם לא הסתדרתם לבד.

אתם תמיד יכולים לפנות לגורמי מקצוע.

כמוני ועוד הרבה טובים בתחום שיכלו לעזור לכם.

והכי חשוב שלוקחים הלוואה לסגור את המינוס

אתם צריכים אסטרטגיה שתוציא אותכם מזה ולא בטעות הלוואה שתפיל אותכם

מקווה שהחכמתי אותכם.
Blue and White Modern Credit Repair Services Instagram Story_20251120_154831_0000.png


אז מה זה דירוג אשראי?


דירוג האשראי הוא כביכול תעודת זהות בנקאית, המערכת של בנק ישראל אוספת נתונים שמעוברים לחברות

יעודיות כמו
קפטן קרדיט, והם בעצם בונים את הדירוג שלכם על הנתונים

הדירוג בנוי מהמספרים 1-1000 כאשר 1 מציג דירוך נמוך ממש, ו1000 דירוג מושלם

הדירוג הגבוה ביותר שיצא לי לראות זה 940, והנמוך ביותר 250.

אם אתם רוצים לדעת מה הדירוג שלכם אתם יכולים להיכנס לקישור הזה.

אז דירוג מתחת ל600 נחשב בדרך כלל לנמוך, בין 600 ל 800, הוא טוב ומעל 800 הוא מעולה.


ההשלכות של דירוג נמוך.

קושי בקבלת הלוואה, או קבלת הלוואה עם ריביות גבוהות.

קושי בקבלת משכנתא, או קבלת משכנתא יקרה.

וקושי ביכולת מיקוח שלכם עם מערכת הבנקאות והפיננסים

והסיבה היא פשוטה, הדירוג מטרתו לבנות פרופיל על כל אדם בישראל, שהמערכת הפיננסית (כמו כל בנק

שתפנו לקבל הלוואה ממנו) תדע האם הוא יכול לעמוד בהלוואה שהוא מעניין ליטול ממנה או לא.


יש אנשים שמוחקים את דירוג האשראי שלהם על מנת שהבנקים לא ידעו את הדדירוג האמיתי שלהם
זה נושא שנוי במחלוקת אל תעשו את זה ללא בירור אצל איש מקצוע שיסביר לכם את כל ההשלכות של זה.


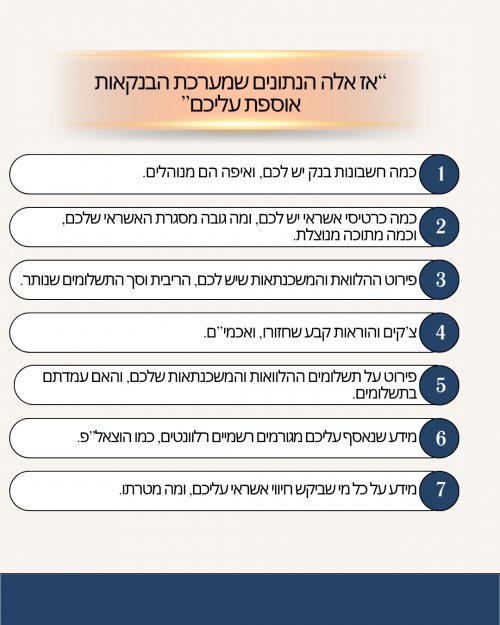
אז איזה נתונים אוספים עלינו מבלי בדיוק לעדכן אותנו?

התשובה היא בטבלה שלפניכם.
אז אלה הנתונים שנאספים עליכם_20251120_194642_0000.png
אוקי אז ברגע שהבנתם איזה מידע נאסף עליכם, אתם כבר יכולים לנסות להבין שאם הוא נאסף

כנראה שהוא גם בהחלט משפיע.


אז לכמה זמן משפיע בתכלס כל הנתונים שנאספו עלינו?


אז זה כמובן תלוי.


נתחיל מהגרוע צ'קים שחזרו או הוראות קבע שחזרו או תיקים בהוצאל"פ הם הכי גרועים.

הם משפיעים על 3 שנים שלמות, במידה וחזרו לכם יותר מ2 צ'קים, יש בנקים שלא יתנו לכם הלוואות

ומשכנתאות, ככה שממש לא מומלץ לשחק עם זה.

(הערה קטנה, אני לא אוהב שימוש בצ'קים, מהסיבה שאני לא באמת יכול לדעת מתי מקבל הצ'ק יפקיד אותו,

ואם הוא יפקיד אותו 4 חודשים לאחר התאריך, אני יום אחד יגלה חיוב בבנק על משהו שכבר שכחתי שקרה,

והבעיה הגדולה יותר זה, מה יקרה אם באותו רגע לא יהיה לי כיסוי לצ'ק)


מה שמשפיע גם באופן משמעותי זה.

יחס ההחזר שלכם להלוואת, למסגרות אשראי ועו"ש, ומשכנתאות.

היחס החזר מחושב לפי האחוזים מההכנסות שלכם, ככל והאחוזים של ההחזרים גבוה יותר (למשל 50%

מההכנסות שלכם) הבנק כבר יותר יפחד לתת לכם הלוואות.


השפעה משמעותית נוספת היא.

כמה מהמסגרת באשראי או במסגרת העו"ש שלכם נוצלה.

ברגע שעברתם את ה15% ניצול זה כבר יפגע לכם בדירוג שלכם.

וטיפ קטן

עדיף להגדיל את המסגרת ולנצל רק 15% ולא להיות עם מסגרת קטנה שכל הזמן מנוצלת.

אבל אם אתם מגדילים, תזהרו לא לנצל אותה וליפול לבור עמוק יותר.


יש עוד כמה דברים שמשפעים בצורה קטנה יותר

הרבה חשבונות בנק.


הרבה כרטיסי אשראי.

ותק קצר מידי במערכת הבנקאות (ותק של פחות מ3 שנים).

הרבה בקשות אשראי גם נרשמות, (לדוגמא אדם שבודק על אפשרויות להלוואות ביותר מידי בנקים בתקופה

קצרה, הדירוג שלו ירד)

והכי חשוב מה שיגרום לדירוג שלכם לעלות הוא.


להשתמש עם צ'קים בצורה מבוקרת.

למעט את השימוש במסגרות אשראי ועו"ש או מקסימום ניצול של 20%

למעט בנטילת הלוואות ללא צורך.

לא להחזיק מעל 2 חשבונות בנק.

לא להחזיק ביותר מידי כרטיסי אשראי.

אם אתם צעירים מידי אז חלק מהסיבה שהדירוג שלכם לא גבוה הוא כי אתם צעירים, אבל אל דאגה זה עובר.


אם תתחילו היום בשינוי ההתנהגות שלכם הדירוג שלכם יתחיל להשתפר תוך כ3-5 חודשים


השינוי לוקח זמן, אבל הוא שווה את זה.

וכמובן שהדבר היחידי שיקח לכם הרבה זמן לתקן הוא צ'קים שחזרו ,אז תזהרו לא להשתמש בצ'קים סתם.


וטיפ קטן עוד דרך לגרום לדירוג לעלות.

לגשת לבנק ולקחת הלוואה ממש קטנה כמו 1,000 ש"ח ולשלת אותו תוך תשלום אחד,

מה שתרוויחו זה שהבנק יכיר בזה שהיכולת החזר שלכם טובה, כי הרי לקחתם הלוואה ועמדתם בתשלומים שלה.


אני מקווה שהחכמתי אותכם


ועוד נקודה סופר חשובה.


לפעמים קורה לאנשים שיש להם חשבון בנק, בבנק בלי שימוש.
חשבון שנפתח למטרה שהיא כבר לא רלוונטית, אז אם יש לכן כזה חשבון נשכח שכזה,
מומלץ לכם לבדוק שאין לכם בו מינוס, כי לפעמים מינוס של 20 ש”ח בבנק גורמים לאנשים לשלם אלפי שקלים בריביות של ההלוואות והמשכנתאות שלהם.

אז למה שבכלל ייצבר מינוס בחשבון ללא שימוש?
אז לפעמים מדובר בחשבון שאתם משלמים עליו עמלה חודשית, או שיש שמה כרטיס אשראי עם עמלה, ומה שקורה זה שהעמלות האלה אין להם כיסוי, ואז נכנסתם למינוס מבלי שבכלל ידעתם.

אז אם יש לכם חשבון בנק נשכח, מומלץ לכם לסגור אותו.
בין אבחון לרצון

תשמע, חשוב לי לפני שאספר לך את הסיפור האישי שלי להבהיר לך משהו: אני לא רופא ולא מומחה בכלל, איש רגיל, עם סיפור רגיל. המידע הרפואי שיוזכר כאן, זה מה שהיה איתי, ולכל אחד הסיפור שלו, ואין לראות בדברים מידע רפואי, ובכלל, אף פעם סיפורים הם לא סמך למידע רפואי, רק בכל דבר להתייעץ עם הגורמים המוסמכים לכך.

והאמת שאם אתה חושב על זה, זה הסיפור הגדול של החיים שלי: שהמידע הרפואי עליו הסתמכו לא היה מדויק ומספיק רחב מבחינה מקצועית. אצלי זה עלה ביוקר, בהפסד של הרבה שנים ובחוויית כישלון שהותירה רושם לא פשוט. אז אתה לפחות אל תסמוך על סיפור בשביל להחליט משהו.

הייתי ילד מלא חן ועוד יותר מלא מרץ. אבא שלי תמיד אמר שהוא ישכיר אותי לתחנת הכח בחדרה. מטבע הדברים את אבא זה הצחיק, את המחנכים שלי פחות.

אז תצרף את המרץ שלי בשיעורים בתוספת חוסר היציבות במבחנים, פעם חמישים, פעם מאה, קח עם זה גם את כל המכות שחילקתי, ותקבל מסקנה: ככה אי אפשר להמשיך.

המלמד צלצל איפוא להורי: "נראה לי שלילד שלכם יש הפרעת קשב וריכוז, לא צריך להיבהל, כמוהו יש עוד שישה - שבעה בכיתה, הוא יקח ריטלין לא קרה כלום". והפנה אותנו לרופאת קשב וריכוז לבדיקה.

באנו לרופאה. לכבוד הרופאה לא היה זמן, והיא גם כעסה קצת שאיחרנו. אז היא הביאה לאבא מהר כמה מסמכים שבראשם כתוב "טופס סולם הערכה ע"ש NICHQ ונדרבליט".

למחרת, לקראת סופו של עוד יום מתיש לי ולמחנך, הבאתי ברגע האחרון את המסמך למחנך, הוא סימן מה שסימן בזריזות, והחזיר לי במעטפה סגורה. אחר כך גם אמא ואבא מלאו משהו וחזרנו עם המסמכים לדוקטור 'קשב וריכוז' שהפכה למורה לחשבון וספרה נקודות מהמסמכים שמלאנו ובסוף פסקה: הילד ADHD. הוא צריך סיוע תרופתי.

מאז התחלתי שנים מתמשכות ובלתי נסבלות של ניסוי וטעיה, התחלנו ב'ריטלין', עברנו ל'וויואנט', משם ל'אטנט', אחרי זה 'קונצרטה' ובחזרה ל'ריטלין'- אבל 'אל אי' (שחרור מושהה). כאן זה כתוב בשתי שורות אבל בכל פעם זה תהליך מתמשך של חודשים. ניסיון הסתגלות, עוד ניסיון אחד, הבנה שזה לא טוב ומעבר לתכשיר הרפואי הבא.

וכל החודשים - ואחר כך גם השנים הללו – היו סבל מתמשך לי ולמחנכים שלי, כי לא באמת חדלתי להפריע, כן סבלתי משינויים במצבי הרוח, עצבנות יתר, ומריבות בלתי פוסקות עם כל מי שסבב אותי. המון התפרצויות. זה היה נורא. ולמלמדים לא היה אפילו זכות טענה כי הרי אנחנו בתוך התהליך ועושים את המוטל עלינו.

שלא תבין אותי לא נכון, אני לא מתנגד לריטלין, אני ממש בעד, אבל בעד שזה יעזור, אצלי זה לא עזר. ובעיקר אני בעד מודעות לכך שיש בעיות אחרות ייחודיות שיכולות להראות כמו קשב וריכוז אבל הן לא. וריטלין יכול להזיק ולהחריף את הבעיה.

אם יש, נניח, חרדה, שגורמת להתפרצויות, שיכולות להיראות כמו קשב וריכוז, רופאת הקשב לא תדע זאת וריטלין עלול להחריף את הבעיה.

אם יש, נניח, אוטיזם קל, רק פסיכולוג מומחה לאוטיזם ידע לבדוק זאת, אנו עלולים לסגור את העניין עם ריטלין ולחיות שנים עם טעות נוראה.

אז אני ממש תומך בריטלין למי שיש לו הפרעת קשב. פשוט אני יותר תומך בבדיקה יסודית.

נחזור אלי. התגלגלתי משנה לשנה, תוך כדי ניסוי וטעיה של כדורים, סיימתי כיתה ח', התחלתי ישיבה קטנה כשאני הולך על רגל שמאל. אחר כך הפסקתי ללכת. הישיבה פנתה לארגון ביישוב שלנו שעוזר לבחורים, בקשו מהם למצוא לי מקום אחר.

איזה אברך צעיר ונחמד פגש אותי וביקש לפני הכל לשמוע עלי. אמרתי לו שיש לי הפרעת קש"ר, ושאנחנו בודקים מהי התרופה המדויקת עבורי. הוא שאל אותי: מי אמר שאתה 'הפרעת קשב'? אמרתי לו: מה זאת אומרת? אתה לא רואה שאני קופץ? אבל הוא חזר על השאלה: מי אמר? אמרתי לו שהמלמד בכיתה ה' מילא שאלון, והרופאה ספרה.

האמת? הוא היה קצת צעיר וחוצפן. מה אתה ככה מערער על מוסכמות? אבל יש משהו חזק בניצוץ שהיה לו בעיניים שזה שכנע.

בערב הוא צלצל להורים שלי וביקש מהם לנסוע לרחוב הרב שר 3 בבני ברק, שם יושב אדם בשם הרב מיכאל בונצל. ולהתייעץ איתו. הם נסעו, כנראה ידעו למה. אני ידעתי רק כשבאתי. כתוב שם שהוא דוקטור, לא סתם דוקטור אלא פ ס י כ י א ט ר. אותי? הבחור השנון של השיעור? לפסיכיאטר? מה אני קוקו?

אבל אבא ואמא הסבירו לי בסבלנות, שפסיכיאטר זה לא ל"קוקואים" אלא לכל מי שרוצה לעזור לעצמו ברצינות, ואני בהחלט רוצה לעזור לעצמי ברצינות וזקוק לעזרה.

ד"ר בונצל שוחח איתי ועם הורי שעה ארוכה ואחר כך ביקש ממני לכתוב ולצייר ואפילו לשחק. בלב חשבתי "מה, אני בכיתה א'?" אבל התביישתי מאדון בונצל. הוא רק הביט בי ואז פסק: "לבן שלכם אין הפרעת קשב וריכוז".

בום. היינו בהלם. ארבע שנות סבל שהסתיימו פתאום.

הוא הסביר לי שיש לי אימפולסיביות (חוסר יכולת איפוק) קשה מאוד, אבל לא כרוכה בהפרעת קשב וריכוז. נתן לי תרופה זמנית (אוטומקסטין), והמליץ להורים שלי למצוא לי מומחה לאימון אישי בשיטת CBT. שיעזור לי ללמוד להתאפק, ולהפסיק את התרופה.

ההורים שלי הפגישו אותי עם מישהו צדיק, הוא נראה לי גם משגיח או עומד בראשותה של ישיבה, הוא לא למד את השיטה הנ"ל (הוא למד משהו שנקרא "שפר" או מילה דומה), הוא היה בעיקר עם לב גדול והמון ניסיון.

התחלתי להיפגש איתו, הוא לימד אותי עולם שלם שקשור להסתכלות שלי על עצמי, לסטיגמות שהדבקתי לעצמי במשך השנים סתם, ועכשיו הפכתי את הדימיון הזה למציאות עכורה, להפרדה בין בעיות אמיתיות שיש לי לבין בעיות מלאכותיות שאני או אחרים במשך השנים שכנעו אותי שיש לי, ומהם צריך להיפרד בזריזות ובקלילות.

הוא מאוד הפתיע אותי: הוא אמר לי ''אם הבעיה היתה קש"ר, לא הייתי אומר זאת, אבל מאחר שיש אבחון מוסמך שהבעיה שלך היא רק יכולת האיפוק, נוכל יחד לגמור את זה ומהר עם תרופה שנקראת: כח הרצון".

נ.ב. זה רק סיפור. לכותב אין שום מידע מקצועי, לידע מקצועי יש לפנות לגורם מוסמך בלבד.

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה