לקחתם משכנתא בחודש האחרון? לאיזה ריבית הצלחתם להגיע?

  • הוסף לסימניות
  • #21
נתחיל אחד אחד
בלאומי "כנראה" זה חמוד אני אוהב מציאות הייתי שמח שתשלח לי משהו שיש בו יותר נמוך ובשאר הדברים גם נמוך
לגבי פריים לא כולם חושבים שזה הכי נכון זה ויכוח בפני עצמו
לגבי מה שהבאת היום אני הייתי שמח לקבל מל"צ 4.25 מרווח 0.7
1770669598095.png


בריביות סופיות ביום הביצוע.
1770670155494.png
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #22
נתחיל אחד אחד
בלאומי "כנראה" זה חמוד אני אוהב מציאות הייתי שמח שתשלח לי משהו שיש בו יותר נמוך ובשאר הדברים גם נמוך
גם פה בפורום הועלה, לא אחפש של אחרים להעלות, לא חושב שנכון בלי להכיר את הסעקה
לי אין בכלל לקוחות שיכולים כ"כ קצר
לגבי פריים לא כולם חושבים שזה הכי נכון זה ויכוח בפני עצמו
אם ניסית לבקש מהבנק פריים נמוך וראית את ההשפעה על המל"צ אתה כנראה יודע שגם הבנק חושב כמוני
לגבי מה שהבאת היום אני הייתי שמח לקבל מל"צ 4.25 מרווח 0.7
חחח.... זה תלוי באיזה בנק ומה מועד עדכון במל"צ, אין הבדל אמיתי ביניהם
כנראה גם עד הביצוע זה יירד לו (מתעדכן ב-19 לחודש)
אגב, אצלי אין כלל סיכון לעמלות פ"מ
 
  • הוסף לסימניות
  • #23

גם כאן ההצעה של פאגי מצוינת מאד.
ונכון שרשמית זה היה בלי יועץ
אבל כן ליוויתי בעיצה ותושיה במייל ובטלפון ושמתי להם את המילים הנכונות
 
  • הוסף לסימניות
  • #24
רציתי לברר מה אתם אומרים על המשכנתא המצורפת כאן?
אגב, מדובר על משכנתא על דירה קיימת לשיפוץ.
 

קבצים מצורפים

  • צילום מסך 2026-02-09 231932.png
    צילום מסך 2026-02-09 231932.png
    KB 109.5 · צפיות: 80
  • הוסף לסימניות
  • #25
  • הוסף לסימניות
  • #27
מה לצפות בשביל מיחזור משכנתא ע"ס 307,000 לתקופה של כ10 שנים
קיבלתי הצעה של קלצ 4.7 ומלצ 4.89 (עוגן+1.1)
הבנתי שזה יקר, השאלה על כמה להתמקח?
 
  • הוסף לסימניות
  • #28
  • הוסף לסימניות
  • #29

גם כאן ההצעה של פאגי מצוינת מאד.
ונכון שרשמית זה היה בלי יועץ
אבל כן ליוויתי בעיצה ותושיה במייל ובטלפון ושמתי להם את המילים הנכונות
מאוד יפה וראוי לערכה
אגב הייתי שמח אם היה קיים לווי משכנתא שאנשים היו משלמים בין 500 ל1000 שקל ליועץ ופשוט נותן להם יעוץ טלפוני לאיזה בנק כמה ניתן להגיע לרביות איזה תמהיל איך לסדר את הכנסות ועוד עצות פשוט בכמה שיחות לווי והאדם עושה לבד זה נראה לי ראיון מאוד טוב אם היה תופס תאוצה
 
  • הוסף לסימניות
  • #30
מה לצפות בשביל מיחזור משכנתא ע"ס 307,000 לתקופה של כ10 שנים
קיבלתי הצעה של קלצ 4.7 ומלצ 4.89 (עוגן+1.1)
הבנתי שזה יקר, השאלה על כמה להתמקח?
פנימי או חיצוני?
 
  • הוסף לסימניות
  • #32
אגב הייתי שמח אם היה קיים לווי משכנתא שאנשים היו משלמים בין 500 ל1000 שקל ליועץ ופשוט נותן להם יעוץ לאיזה בנק כמה ניתן להגיע לרביות איזה תמהיל איך לסדר את הכנסות ועוד עצות פשוט בכמה שיחות לווי והאדם עושה לבד זה נראה לי ראיון מאוד טוב אם היה תופס תאוצה
יש כזה דבר.
ותתפלא לשמוע שיש אנשים שגם אחרי 3 שעות לא מצליחים להבין כלום בתחום.
ובסוף היעוץ הפרטני הזה הופך להיות תהליך ליווי
עוד שיחה במייל (עשרות התכתבויות) ועוד טלפון.
ומה לעשות עם הבטחונות
ומה לשלוח לעו"ד.

וזה המקרים הפשוטים .
לכל יועץ יש שלל סיפורים ומקרים שברור לו הערך המוסף הגבוה שהוא תרם.
 
  • הוסף לסימניות
  • #33
מאוד יפה וראוי לערכה
אגב הייתי שמח אם היה קיים לווי משכנתא שאנשים היו משלמים בין 500 ל1000 שקל ליועץ ופשוט נותן להם יעוץ טלפוני לאיזה בנק כמה ניתן להגיע לרביות איזה תמהיל איך לסדר את הכנסות ועוד עצות פשוט בכמה שיחות לווי והאדם עושה לבד זה נראה לי ראיון מאוד טוב אם היה תופס תאוצה
ויותר מזה.
מה שאנחנו עושים כאן זה חינם!
לא 500
לא 1,000
חינם
מורידים דוחות יתרות
טוענים לתוכנת הבמארט שהיא לא חינמית
בודקים
נותנים בפרטי או בפורום עיצות זהב
ולהזכיר לכולם, זה בחינם
 
  • הוסף לסימניות
  • #34
יש כזה דבר.
ותתפלא לשמוע שיש אנשים שגם אחרי 3 שעות לא מצליחים להבין כלום בתחום.
ובסוף היעוץ הפרטני הזה הופך להיות תהליך ליווי
עוד שיחה במייל (עשרות התכתבויות) ועוד טלפון.
ומה לעשות עם הבטחונות
ומה לשלוח לעו"ד.

וזה המקרים הפשוטים .
לכל יועץ יש שלל סיפורים ומקרים שברור לו הערך המוסף הגבוה שהוא תרם.
נכון ולא נכון
רוב הדברים הפשוטים הבנקאי יכול להסביר לאדם בצורה פשוטה
עד שמגיעים לבנקאי ואיך לעשות עם הבנקאי זה צריך יעוץ ובשביל גם יעלה לאדם כסף
נ.ב לא צריך ללמד את כל התורה על רגל אחד מי שרוצה לווי אפשר להדריך איפה קצת לקרוא ולתת לו את הדברים החשובים שרק יועץ יכול ויודע לתת
אבל באמת יש אנשים שזה מורכב אצלם יותר באמת
 
  • הוסף לסימניות
  • #35
ויותר מזה.
מה שאנחנו עושים כאן זה חינם!
לא 500
לא 1,000
חינם
מורידים דוחות יתרות
טוענים לתוכנת הבמארט שהיא לא חינמית
בודקים
נותנים בפרטי או בפורום עיצות זהב
ולהזכיר לכולם, זה בחינם
מדהים
אני חושב שאם הייתי לוקח יועץ זה היה רק מהפורום פה, כי באמת אנשים פה רוצים לתת את התוצאה הכי טובה ובאמת לעזור ולא רק לקבל את הדמי טרחה
 
  • הוסף לסימניות
  • #36
נכון ולא נכון
רוב הדברים הפשוטים הבנקאי יכול להסביר לאדם בצורה פשוטה
עד שמגיעים לבנקאי ואיך לעשות עם הבנקאי זה צריך יעוץ ובשביל גם יעלה לאדם כסף
נ.ב לא צריך ללמד את כל התורה על רגל אחד מי שרוצה לווי אפשר להדריך איפה קצת לקרוא ולתת לו את הדברים החשובים שרק יועץ יכול ויודע לתת
אבל באמת יש אנשים שזה מורכב אצלם יותר באמת
חברים לא צריך יועץ , אפשר לבד!!! [ג'וקר המלך תרגיע]
 
  • הוסף לסימניות
  • #40
נכון ולא נכון
רוב הדברים הפשוטים הבנקאי יכול להסביר לאדם בצורה פשוטה
עד שמגיעים לבנקאי ואיך לעשות עם הבנקאי זה צריך יעוץ ובשביל גם יעלה לאדם כסף
נ.ב לא צריך ללמד את כל התורה על רגל אחד מי שרוצה לווי אפשר להדריך איפה קצת לקרוא ולתת לו את הדברים החשובים שרק יועץ יכול ויודע לתת
אבל באמת יש אנשים שזה מורכב אצלם יותר באמת
זה נכון. כי יש לי בזה נסיון.
חלק עשו עבודה יפה מאד.
חלק עשו עבודה בינונית
וחלק ממש לא הסתדרו לבד.
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

מלכודת האשראי המתגלגל: כך גורמים לכם לשלם את הריבית הגבוהה ביותר שיש

תחת השם הקליט "אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר במערכת הפיננסית. חברות כרטיסי האשראי והבנקים מציעים חיוב חודשי קבוע וידוע מראש על האשראי, ו"גלגול" היתרה לחודש הבא. אבל הריבית שמסתתרת מגיעה גם ל־16%, גבוהה מהריבית על המינוס. כך נימנע ממלכודת הגמישות המדומה


תחת השם הקליט והידידותי
"אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר שניתן לקחת מהבנקים ומחברות כרטיסי האשראי. האשראי המתגלגל הוא מסלול שבו מחליטים מראש על סכום חיוב חודשי קבוע — במקום לשלם את מלוא העסקאות בכל מועד חיוב. זהו אשראי גמיש ומאוד נגיש, אך בריבית גבוהה מאוד.

המנגנון פשוט: אדם בוחר סכום חיוב קבוע של 5,000 שקל לדוגמה. אם בחודש הראשון ההוצאות של אותו אדם היו 7,000 שקל, חברת כרטיסי האשראי תגבה ממנו 5,000 שקל, ו־2,000 שקל יתגלגלו לחודש הבא ויישאו ריבית. בחודש הבא נניח שההוצאות הסתכמו ב־6,000 שקל: שוב ייגבו 5,000 שקל, ו־1,000 שקל נוספים יתגלגלו. כעת תהיה יתרת חוב של 3,000 שקל שנושאת ריבית. אם ההוצאות נותרות גבוהות מסכום החיוב, היתרה תמשיך לגדול מדי חודש. את חלקו הארי של האשראי המתגלגל (מעל 90%) מספקות חברות כרטיסי האשראי, שתיק האשראי המתגלגל שלהן עומד על כ־15% מהאשראי שהן מעמידות.

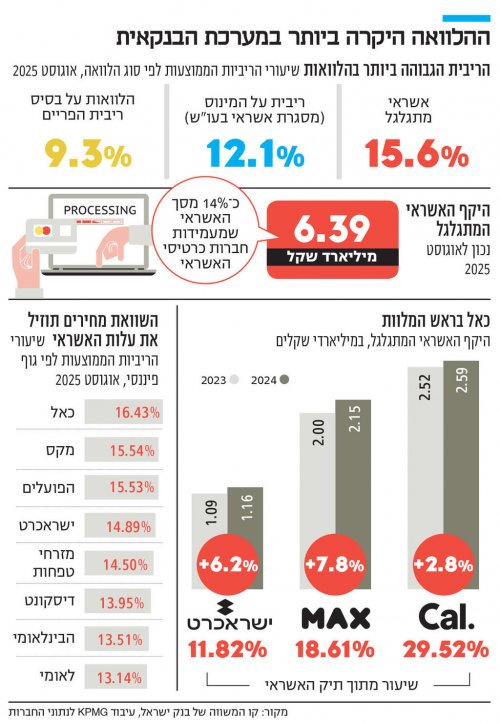
"מהיום השליטה בחיובי הכרטיס עוברת אליך", כותבים בחברת כרטיסי האשראי כאל. "קובעים את גובה החיוב לפי מה שמתאים לכם", מסבירים ב־MAX. אך מאחורי ההצעה המפתה לשליטה בגובה החיוב נמצאות הריביות הגבוהות במשק. נכון לאוגוסט, הריבית הממוצעת באשראי מתגלגל עמדה על 15.6%. כלומר, על כל 10 אלף שקל שמתגלגלים, משלמים בשנה 1,560 שקל.
האשראי המתגלגל דומה במהותו למינוס בעו״ש: בשניהם האשראי גמיש ואינו קצוב בזמן. ההבדל הוא שבעו״ש כל הכנסה שמופקדת מקטינה אוטומטית את המינוס, ואילו באשראי מתגלגל היתרה לא תרד אלא אם מעלים את סכום החיוב או משלמים תשלום חד־פעמי.

ההלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס אשראי קיים. כל מה שצריך הוא להיכנס לאתר חברת כרטיסי האשראי ולאשר בכמה קליקים

גם הריבית לרוב נמוכה יותר בעו״ש: באוגוסט 2025 הריבית הממוצעת בעו״ש היתה כ־12.07%, לעומת כ־15.6% באשראי מתגלגל. עם זאת, יש לקחת בחשבון שבעו״ש הריבית נגבית במדרגות שגובהן משתנה בין בנק לבנק. במדרגות הגבוהות במיוחד, הריבית על המינוס יכולה לעלות על 18% — כך שבמקרים קיצוניים, האשראי המתגלגל אינו בהכרח היקר ביותר.

הריבית גבוהה במיוחד מפני שזה אשראי גמיש ללא מועד פירעון קבוע. לעומת זאת, בהלוואה צרכנית רגילה לוקחים סכום חד־פעמי ומחזירים בתשלומים קבועים - ובדרך כלל בריבית נמוכה יותר. באוגוסט 2025, לדוגמה, הריבית הממוצעת בהלוואות בריבית משתנה (פריים) היתה כ־9.26% — נמוכה משמעותית מהאשראי המתגלגל.

קל יותר לבקש אשראי מתגלגל מאשר לבטל כרטיס

לא מדובר רק בהלוואה יקרה, אלא בהלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס קיים, כך שכל מה שאדם צריך הוא להיכנס לאתר חברת כרטיסי האשראי, והוא רחוק מספר לחיצות עכבר מאישור ההלוואה. למעשה, קל בהרבה לבקש אשראי מתגלגל מאשר לבקש לבטל את כרטיס האשראי (מבלי להזמין חדש).

על פניו, אפשר לטעון שלמוצר יש היגיון נקודתי — למשל בתקופה של תנודתיות חריגה בהכנסות או בהוצאות — כשלא בטוחים שנחוצה הלוואה. זה גם לא מוצר ייחודי לישראל: לפי בנק ישראל, בארצות הברית פלח האשראי המתגלגל בכרטיסי האשראי נאמד נכון לסוף שנת 2023 בכ־24% מסך האשראי הצרכני, לעומת כ־4.6% בישראל.

היקף האשראי המתגלגל — שעמד באוגוסט האחרון על 6.39 מיליארד שקל — מעלה את החשד שהציבור לא משתמש באשראי מתגלגל כמענה נקודתי לתקופת תנודתיות בהוצאות או בהכנסות, אלא כהלוואה נוחה ויקרה במיוחד. אומנם באופן יחסי, שיעורו מתיק האשראי של החברות ירד מ־20% ב־2016 לכאמור 15% כיום, אך עדיין מדובר בחלק דומיננטי מתיק האשראי של החברות.

נתון נוסף שממחיש זאת הוא שמעל 80% מנוטלי האשראי לא משנים את סכום החיוב החודשי, באופן שמגדיל את החוב מחודש לחודש. גם בעת בקשת האשראי המתגלגל, חברות האשראי שואלות מה הצורך בגינו מבקשים זאת. ניתן לבחור למשל ב"רכב", "מחזור הלוואה במקור אחר", "חופשה או אירוע" – כלומר, מקרים שבהם הגיוני יותר לקחת הלוואה חד־פעמית מסודרת.

1000023904.jpg

החשש הוא שבעיקר משפחות מהשכבות החלשות נוטות להשתמש באשראי המתגלגל כפתרון קבוע ונוח. "כשחברת האשראי מציעה ‘להקל עליך’, היא בעצם מוכרת הלוואה יקרה במעטפת יפה", אומר לכלכליסט אוהד זינגר, מלווה משפחות לצמיחה כלכלית, שהגיע למקצועו לאחר שבעצמו נקלע למצוקה כלכלית. "כשאני בעצמי הייתי במצב כלכלי בעייתי, עם חובות וחיובי אשראי גבוהים, קיבלתי לא פעם הצעות ‘אטרקטיביות’ מחברות האשראי," הוא מספר. "הם אמרו לי: ‘יש פתרון – אתה תקבע כמה תרצה לשלם בחודש ואנחנו נתאים את עצמנו אליך’. מה שהם שוכחים לומר הוא שהשאר לא נמחק — הוא פשוט הופך לחוב, עם ריבית דו־ספרתית, שעליה מדברים בדרך אגב, אם בכלל".

לדבריו, רבים מהלקוחות שהוא פוגש כיום נופלים לאותה מלכודת. "חלקם מודעים אבל אין להם ברירה, ואחרים בכלל לא מבינים את המשמעות – הם רואים רק את האפשרות להוציא עוד קצת החודש. כשאני מציג להם את העלויות האמיתיות הם נדהמים; הם חשבו שחברת האשראי עושה להם טובה, עד שהם קולטים שהם משלמים ריבית שיכולה להגיע ל־15% ויותר. אז הם כבר ממש זעים באי־נוחות בכיסא".

זינגר סבור שאין למוצר זה זכות קיום: "אם אתה לא פילנתרופ של חברות כרטיסי האשראי, עדיף למצוא פתרון מימון זמני אחר, זול בהרבה".

למרות עבודת הפיקוח, התחום רחוק מלהיות מוסדר

בעבר, התחום היה פרוץ בהרבה, וחברות כרטיסי האשראי הפעילו שיווק אגרסיבי יחסית. באפריל האחרון, בעקבות ביקורת שערך בנושא, הנחה הפיקוח על הבנקים בבנק ישראל את חברות כרטיסי האשראי והבנקים להבהיר ללקוחות כבר בתחילת התהליך שמדובר באשראי נושא ריבית, לפרט מראש את שיעור הריבית השנתית, ואסר עליהם להשתמש בכינויי שיווק כמו "כלי שליטה", "אמצעי בקרה", "תשלום קבוע" וכדומה.

בנוסף, הפיקוח על הבנקים גם אסר על מבצעי "מלכודת דבש", שבהם מוצעת ריבית נמוכה לתקופה קצרה שמתייקרת לאחר מכן.

עם זאת, התחום עוד רחוק מלהיות מוסדר: בחודש פברואר השנה הוגשה לבית המשפט המחוזי בתל אביב בקשה לאישור תובענה ייצוגית נגד חברת כאל, בטענה כי הגדילה את מסגרות האשראי בכרטיסי אשראי מתגלגל, וזאת ללא בקשה, יידוע או הסכמה מצד הלקוחות, באופן שגורם לצרוך אשראי נוסף ולשלם עליו ריבית גבוהה מהנדרש, בהיקף המוערך ב־161 מיליון שקל. כאל אמורה היתה להגיש תגובתה לבית המשפט ביום שלישי האחרון.

"יש מי שנקלעו למצב כלכלי קשה ונאלצו להשתמש בזה כפתרון זמני, אך רוב האנשים פשוט לא מודעים לעלות האמיתית של האשראי המתגלגל. יש כאלה שנהנים מה'נוחות' של תשלום מינימלי נמוך מבלי להבין לאן זה מוביל", אומרת שרון לוין, מנהלת מערך הסברה בארגון פעמונים. "בפועל, הם לווים כסף ביוקר, נהנים מאשליה של 'יש לי כסף', וזאת בזמן שהשימוש באשראי מתגלגל משפיע לרעה על דירוג האשראי, ועלול להקשות בעתיד לקבל משכנתא או הלוואה במחירים טובים".

מה חייבים לדעת ולעשות לפני שמתפתים ללוות?

ארבעה דברים שכדאי ללווים לעשות ולהבין לפני שמתפתים לקחת הלוואת אשראי מתגלגל:

1. אם יש לכם צורך באשראי, עדיף לבחון קודם הלוואה רגילה, שבה לווים סכום חד־פעמי.

2. ההשוואה צריכה להיעשות לא רק מול האלטרנטיבה של הלוואה רגילה או מסגרת העו"ש, אלא גם בין החברות שמציעות את האשראי. נכון לאוגוסט האחרון, כאל גבתה את הריבית הממוצעת הגבוהה ביותר על אשראי מתגלגל (16.43%), בעוד בנק לאומי גבה את הריבית הממוצעת הנמוכה ביותר (13.14%).

3. להיות אקטיבי: בשונה מהלוואה רגילה, שבה התשלום נגבה אוטומטית בכל חודש, באשראי מתגלגל יש לשלם באופן אקטיבי את החוב. כדאי אחת לחודש לבדוק את גובה היתרה, להקטינה ככל שניתן, ולהגדיל ככל שאפשר את סכום החיוב הקבוע כדי למנוע התגלגלות של אשראי נוסף.

4. כשהצורך בגמישות באשראי של משק הבית מסתיים, כדאי לשלם את יתרת החוב ולבטל את השירות.

כלכליסט
  • תודה
Reactions: rhehsuhya1 //
9 תגובות

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה