מינוס 6 שקל בבנק.. הלך לי הדירוג אשראי והמשכנתא???

  • הוסף לסימניות
  • #1
שלום,
ברשותי חשבון לא פעיל שיום אחד הבנק הנחמד התחיל לגבות עליו עמלת... לא תאמינו...
"חוסר בפעולות!!!",
בכל אופן היה לי שם מינוס כמה שקלים,
שאלתי היא אם אני צריך עכשיו לערער במערכת הנתוני אשראי או שהם מבינים לבד שזה לא אומר כלום...
 
  • הוסף לסימניות
  • #2
שלום,
ברשותי חשבון לא פעיל שיום אחד הבנק הנחמד התחיל לגבות עליו עמלת... לא תאמינו...
"חוסר בפעולות!!!",
בכל אופן היה לי שם מינוס כמה שקלים,
שאלתי היא אם אני צריך עכשיו לערער במערכת הנתוני אשראי או שהם מבינים לבד שזה לא אומר כלום...
דבר ראשון תשמור את הניירת שיראו שזה היה הסיבה.
דבר שני מיד לסגור או יותר נכון תכניס 100 שקל לתקופה שתהיה שם בפלוס..זה יעלה לך מהר את הדירוג.
ואז כ שתצטרך אם לא הספיק לעלות לך הדירוג. תבוא לבנק שאם יעיזו לעשות בעיה תוכיח שזה היה הסיבה וזה הכל.

כן. לקוח שלי עם הכנסות של 40000 לחודש סורב בבנק בגלל הסיפור של חריגה של 500 שקל למשך שנה כמובן שהוכחתי את הבעיה. סגרנו
 
  • הוסף לסימניות
  • #3
דבר ראשון תשמור את הניירת שיראו שזה היה הסיבה.
דבר שני מיד לסגור או יותר נכון תכניס 100 שקל לתקופה שתהיה שם בפלוס..זה יעלה לך מהר את הדירוג.
ואז כ שתצטרך אם לא הספיק לעלות לך הדירוג. תבוא לבנק שאם יעיזו לעשות בעיה תוכיח שזה היה הסיבה וזה הכל.

כן. לקוח שלי עם הכנסות של 40000 לחודש סורב בבנק בגלל הסיפור של חריגה של 500 שקל למשך שנה כמובן שהוכחתי את הבעיה. סגרנו
ניידתי אותו מייד,
לחשבון הפעיל שלי,
הרסתי?
הייתי צריך להכניס כסף?
 
  • הוסף לסימניות
  • #4
ניידתי אותו מייד,
לחשבון הפעיל שלי,
הרסתי?
הייתי צריך להכניס כסף?​
ככל שעובר הזמן זה יותר טוב...
באותו בנק אתה תהיה בדירוג פחות טוב כי הם רואיםתמיד את ההסטוריה עליך. אבל גם זה בהסבר קצר יועיל הרבה. עם אסמכתאות עוד יותר טוב.. א
 
  • הוסף לסימניות
  • #5
תנוח דעתך
כמובן לא מומלץ להגיע לזה אבל זה לא דרמטי
לא חזר לך הו"ק ולא צ'ק ולא פיגרת בהלוואה
סך הכל ירד לך הניקוד
תשמור אסמכתאות להסבר עתידי ככל ויבקשו
וסתם המלצה לכולם, אין שום עניין 'להתפזר' עם כמה חשבונות בנק
 
  • הוסף לסימניות
  • #6
להוציא עכשיו את הדירוג כדי לבדוק כדאי?
ראיתי שחוץ מפעמיים בשנה זה עולה כסף...
כמה כסף זה ? 30? 300?
 
  • הוסף לסימניות
  • #7
תנוח דעתך
כמובן לא מומלץ להגיע לזה אבל זה לא דרמטי
לא חזר לך הו"ק ולא צ'ק ולא פיגרת בהלוואה
סך הכל ירד לך הניקוד
תשמור אסמכתאות להסבר עתידי ככל ויבקשו
וסתם המלצה לכולם, אין שום עניין 'להתפזר' עם כמה חשבונות בנק
@טראמפ 2024
עודף חשבונות בנק - מוריד דירוג!
חריגה - וגם ניצול מסגרת עד תום, חמורות מהו"ק שחזרה.

מומלץ לטפל!
תפנה לבנק שדיווח ותבקש תיקון דווח. העיחה, לא הודיעו לך על תחילת גביית העמלות.
אם לא יעזור, פניה לבנק ישראל.
בכ"מ, שמור ניירת - וניתן יהיה להעביר אותך במשכנתא בעז"ה בלי בעיה.
 
  • הוסף לסימניות
  • #8
להוציא עכשיו את הדירוג כדי לבדוק כדאי?
ראיתי שחוץ מפעמיים בשנה זה עולה כסף...
כמה כסף זה ? 30? 300?
פעם בשנה קלנדרית - חינם.
אח"כ 36 כמדומני לפעם.
אם תדתמש באפליקציית קפטן קרדיט, היא תיתן לך את הדירוג כל הזמן חינם.
אם תרצה להזמין דוח, זה יהיה בפעם השניה בתשלום.
 
  • הוסף לסימניות
  • #10
  • הוסף לסימניות
  • #12
אם יש מסגרת לחשבון ונכנסתי למינוס בלי שהתקרבתי לעבור את המסגרת, זה יכול להוריד את הדרוג?
אם החזרתי הלוואה לפני הזמן, זה משפר את הדרוג?
 
  • הוסף לסימניות
  • #13
אז בדקתי את הדרוג שלי והופתעתי לרעה...
הירידה הראשונה היא ממינוס של כמה שקלים בודדים מחוסר שימת לב...
והשניה ממינוס קטן כי החזרנו הלוואה גדולה באותו חודש...
ככה יורדים ממצוין לסביר :(
השאלה איך ניתן לשפר את זה?
אין לי הלוואה שאני מתכננת לקחת בזמן הקרוב.
אבל יש לי סכום גדול בצד שאני מתכננת לפרוע איתו הלוואה נוספת.
כדאי ?
1672868261811.png

1672868285279.png
1672868294802.png
 

קבצים מצורפים

  • 1672868585921.png
    1672868585921.png
    KB 22.2 · צפיות: 95
  • הוסף לסימניות
  • #14
אני אציין שהלוואות כולן לדיור,
ובנוסף החזר ההלואות החודשי שלי הוא פחות משליש מההכנסה.
ולמרות זאת
1672868784794.png
 
  • הוסף לסימניות
  • #16
  • הוסף לסימניות
  • #18
אני אציין שהלוואות כולן לדיור,
ובנוסף החזר ההלואות החודשי שלי הוא פחות משליש מההכנסה.
ולמרות זאת צפה בקובץ המצורף 1281560
זה בגלל שפרעת את ההלוואה, והוא מחשיב את זה כאילו יש לך החזרים גדולים של הלוואות.
אני מאמין שבחודש הבא כבר ישתפר לך הדירוג משמעותית.
 
  • הוסף לסימניות
  • #19
איפה האופציה של צפיה בהיסטורית דירוגים?
אני רואה רק את הדרוג העכשוי
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

Blue and White Modern Credit Repair Services Instagram Story_20251120_154831_0000.png


אז מה זה דירוג אשראי?


דירוג האשראי הוא כביכול תעודת זהות בנקאית, המערכת של בנק ישראל אוספת נתונים שמעוברים לחברות

יעודיות כמו
קפטן קרדיט, והם בעצם בונים את הדירוג שלכם על הנתונים

הדירוג בנוי מהמספרים 1-1000 כאשר 1 מציג דירוך נמוך ממש, ו1000 דירוג מושלם

הדירוג הגבוה ביותר שיצא לי לראות זה 940, והנמוך ביותר 250.

אם אתם רוצים לדעת מה הדירוג שלכם אתם יכולים להיכנס לקישור הזה.

אז דירוג מתחת ל600 נחשב בדרך כלל לנמוך, בין 600 ל 800, הוא טוב ומעל 800 הוא מעולה.


ההשלכות של דירוג נמוך.

קושי בקבלת הלוואה, או קבלת הלוואה עם ריביות גבוהות.

קושי בקבלת משכנתא, או קבלת משכנתא יקרה.

וקושי ביכולת מיקוח שלכם עם מערכת הבנקאות והפיננסים

והסיבה היא פשוטה, הדירוג מטרתו לבנות פרופיל על כל אדם בישראל, שהמערכת הפיננסית (כמו כל בנק

שתפנו לקבל הלוואה ממנו) תדע האם הוא יכול לעמוד בהלוואה שהוא מעניין ליטול ממנה או לא.


יש אנשים שמוחקים את דירוג האשראי שלהם על מנת שהבנקים לא ידעו את הדדירוג האמיתי שלהם
זה נושא שנוי במחלוקת אל תעשו את זה ללא בירור אצל איש מקצוע שיסביר לכם את כל ההשלכות של זה.


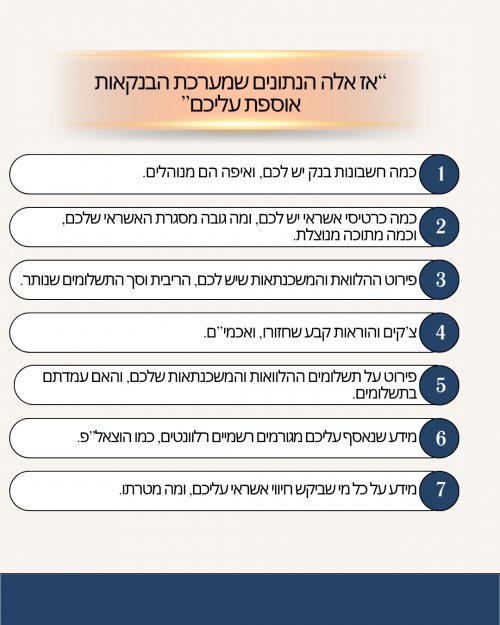
אז איזה נתונים אוספים עלינו מבלי בדיוק לעדכן אותנו?

התשובה היא בטבלה שלפניכם.
אז אלה הנתונים שנאספים עליכם_20251120_194642_0000.png
אוקי אז ברגע שהבנתם איזה מידע נאסף עליכם, אתם כבר יכולים לנסות להבין שאם הוא נאסף

כנראה שהוא גם בהחלט משפיע.


אז לכמה זמן משפיע בתכלס כל הנתונים שנאספו עלינו?


אז זה כמובן תלוי.


נתחיל מהגרוע צ'קים שחזרו או הוראות קבע שחזרו או תיקים בהוצאל"פ הם הכי גרועים.

הם משפיעים על 3 שנים שלמות, במידה וחזרו לכם יותר מ2 צ'קים, יש בנקים שלא יתנו לכם הלוואות

ומשכנתאות, ככה שממש לא מומלץ לשחק עם זה.

(הערה קטנה, אני לא אוהב שימוש בצ'קים, מהסיבה שאני לא באמת יכול לדעת מתי מקבל הצ'ק יפקיד אותו,

ואם הוא יפקיד אותו 4 חודשים לאחר התאריך, אני יום אחד יגלה חיוב בבנק על משהו שכבר שכחתי שקרה,

והבעיה הגדולה יותר זה, מה יקרה אם באותו רגע לא יהיה לי כיסוי לצ'ק)


מה שמשפיע גם באופן משמעותי זה.

יחס ההחזר שלכם להלוואת, למסגרות אשראי ועו"ש, ומשכנתאות.

היחס החזר מחושב לפי האחוזים מההכנסות שלכם, ככל והאחוזים של ההחזרים גבוה יותר (למשל 50%

מההכנסות שלכם) הבנק כבר יותר יפחד לתת לכם הלוואות.


השפעה משמעותית נוספת היא.

כמה מהמסגרת באשראי או במסגרת העו"ש שלכם נוצלה.

ברגע שעברתם את ה15% ניצול זה כבר יפגע לכם בדירוג שלכם.

וטיפ קטן

עדיף להגדיל את המסגרת ולנצל רק 15% ולא להיות עם מסגרת קטנה שכל הזמן מנוצלת.

אבל אם אתם מגדילים, תזהרו לא לנצל אותה וליפול לבור עמוק יותר.


יש עוד כמה דברים שמשפעים בצורה קטנה יותר

הרבה חשבונות בנק.


הרבה כרטיסי אשראי.

ותק קצר מידי במערכת הבנקאות (ותק של פחות מ3 שנים).

הרבה בקשות אשראי גם נרשמות, (לדוגמא אדם שבודק על אפשרויות להלוואות ביותר מידי בנקים בתקופה

קצרה, הדירוג שלו ירד)

והכי חשוב מה שיגרום לדירוג שלכם לעלות הוא.


להשתמש עם צ'קים בצורה מבוקרת.

למעט את השימוש במסגרות אשראי ועו"ש או מקסימום ניצול של 20%

למעט בנטילת הלוואות ללא צורך.

לא להחזיק מעל 2 חשבונות בנק.

לא להחזיק ביותר מידי כרטיסי אשראי.

אם אתם צעירים מידי אז חלק מהסיבה שהדירוג שלכם לא גבוה הוא כי אתם צעירים, אבל אל דאגה זה עובר.


אם תתחילו היום בשינוי ההתנהגות שלכם הדירוג שלכם יתחיל להשתפר תוך כ3-5 חודשים


השינוי לוקח זמן, אבל הוא שווה את זה.

וכמובן שהדבר היחידי שיקח לכם הרבה זמן לתקן הוא צ'קים שחזרו ,אז תזהרו לא להשתמש בצ'קים סתם.


וטיפ קטן עוד דרך לגרום לדירוג לעלות.

לגשת לבנק ולקחת הלוואה ממש קטנה כמו 1,000 ש"ח ולשלת אותו תוך תשלום אחד,

מה שתרוויחו זה שהבנק יכיר בזה שהיכולת החזר שלכם טובה, כי הרי לקחתם הלוואה ועמדתם בתשלומים שלה.


אני מקווה שהחכמתי אותכם


ועוד נקודה סופר חשובה.


לפעמים קורה לאנשים שיש להם חשבון בנק, בבנק בלי שימוש.
חשבון שנפתח למטרה שהיא כבר לא רלוונטית, אז אם יש לכן כזה חשבון נשכח שכזה,
מומלץ לכם לבדוק שאין לכם בו מינוס, כי לפעמים מינוס של 20 ש”ח בבנק גורמים לאנשים לשלם אלפי שקלים בריביות של ההלוואות והמשכנתאות שלהם.

אז למה שבכלל ייצבר מינוס בחשבון ללא שימוש?
אז לפעמים מדובר בחשבון שאתם משלמים עליו עמלה חודשית, או שיש שמה כרטיס אשראי עם עמלה, ומה שקורה זה שהעמלות האלה אין להם כיסוי, ואז נכנסתם למינוס מבלי שבכלל ידעתם.

אז אם יש לכם חשבון בנק נשכח, מומלץ לכם לסגור אותו.

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה