פיקדונות פיקדון 4% ריבית בדיסקונט - ללא סיכון

  • הוסף לסימניות
  • #1
דיסקונט לאחרונה פתחו אפשרות להפקיד כסף לשנה עם 4% ריבית
מי שרוצה להשכיב את הכסף במקום בטוח ללא שום סיכון לשנה אחת - מוזמן
 
  • הוסף לסימניות
  • #4
בפריים או קל"צ?
זה מה שאני רואה כעת בדיסקונט
1673341370862.png
 
  • הוסף לסימניות
  • #6
אגב יש תחרות מאוד גבוהה בין הבנקים,
מי נותן ריבית גבוהה יותר.
 
  • הוסף לסימניות
  • #9
מה שטוב בדיסקונט שמאד מאד בקלות להוציא מהם פטור לכל העמלות (חושב שבפיקדונות זה עוד יותר משמעותי)
 
  • הוסף לסימניות
  • #10
בפועלים לשנה זה 2 ומשהו. ובשנה וחצי 4 ומשהו.
 
  • הוסף לסימניות
  • #15
משום מה אני רואה שנעלם ה-4.6 בפועלים לשנה וחצי. זה 4.
@פסגות גם לכם?
 
  • הוסף לסימניות
  • #19
ממש לא נכון
זה 4.613 לשנה
רק שהתוכנית היא לשנה וחצי.
לא נכון,
א. בדר"כ זה תכנית סגורה לשנה וחצי,
ולא ניתן לצאת באמצע,
ב. ואם כן ניתן אז הרווח יהיה יחסית לשנה וחצי ולא לשנה.
 

פרוגבוט

תוכן שיווקי
פרסומת
החלפת המידע בפרום הינה בין משקיעים חובבנים, ואינה מהווה תחליף ליעוץ מקצועי.

אשכולות דומים

פיקדון מובנה שקלי עם חסם וריבייט על מדד ה RTY לתקופה של שנה וחצי עם 100% קרן מובטחת בפירעון.
טריגר אירופאי, בדיקה אחת בסוף תקופה.תאריך הפקדה 09 בדצמבר 2025, תאריך פירעון 10 ביוני 2027. השער הקובע של המדד לצורך חישוב התשואה ונגיעה בחסם ייקבע ב 07 ביוני 2027.\
הפיקדון משתתף ב- 100% מעליית מדד RTY Index עד עלייה של 20% לא כולל (להלן החסם) .
במידה ובתום התקופה ביום הקובע, המדד לא חרג ולא נגע בחסם ושיעור השינוי יהיה חיובי (גדול מאפס), חישוב התשואה יהיה שיעור השינוי של המדד (מנקודה לנקודה).
אם ביום הקובע בתום התקופה, יהיה שער המדד גבוה ב 20% או יותר, תשולם ריבית של 6.00% לכל תקופת הפיקדון. אם המדד ירד בסוף התקופה בהשוואה לשער הבסיס, לא תשולם ריבית כלל.

האם כזה דבר מומלץ להחליף מקרן כספית קיימת ? או חלק מקרן כספית? (אני לוקחת בחשבון את ענין הנזילות)


היה לפני תקופה כמה פיקדונות דומים (מדד זהב, שעלה מעבר לתיקרה שבתנאים, ומדד S&P ) - לא השתתפתי בהם...
מה הבנק מרוויח כאן?? - הם דוחפים הרבה היועצים שלהם
אין עמלות בכלל על הפיקדון

יש לי בנוסף הצעה מבנק פועלים 5.2 לשנה ללא נקודות יציאה (אבל יהיה לי מאוד מסורבל להעביר לשם את הכסף ואת החשבון, והם מגבילים לסכום גבוה יותר) זה כסף שצריך בשנתיים הקרובות להיות נזיל

@השקעות R הון @ה. שלמה
פייבוקס משנים את התמונה ביחס לריבית על העו״ש

למשתמשים בכ. אשראי שלהם למעלה מאלפיים ש״ח בחודש
החל מתחילת החודש הבא יש ריבית 6% על הכסף שנמצא בחשבון (במקום 5% עד היום)
ללא נעילה של הכסף
ועד 20 אל״ש (מגבלה רגולטרית)

מצד שני אם לא משתמשים באלפיים ש״ח
הריבית היא 1% בלבד (במקום 2.5% עד היום)

פתיחת החשבון והכ. אשראי זה בחינם לכל החיים
נראה שזה רק באפליקציה

כרגע לא מצאתי עדכון לזה באתר

שינוי משמעותי בפייבוקס: תשלם 6% ריבית למי שישתמשו מספיק בכרטיס האשראי שלה​

פייבוקס מקפיצה את הריבית על היתרות לשיעור אטרקטיבי במיוחד של 6%, אך רק למי שיוציא מעל 2,000 שקל בחודש בכרטיס האשראי שלה. מי שלא יעמוד ברף, יסתפק בריבית של 1% בלבד במקום 2.5% עד היום. באוקטובר האחרון החברה הגבילה את היקף ההעברות החודשי ל-1,000 שקל בלבד למי שלא מחזיק בכרטיס אשראי שלה​

שקד גרין ערבה
18:06, 11.01.26
אפליקציית התשלומים פייבוקס (PayBox), שבבעלות בנק דיסקונט, הודיעה היום על עדכון משמעותי בריביות שהיא משלמת על יתרת הכספים באפליקציה. החל מה-1 בפברואר 2026, לקוחות המחזיקים בכרטיס האשראי של החברה ומוציאים בו מעל 2,000 שקל בחודש, יראו את הריבית השנתית שלהם עולה מ-5% ל-6%. מנגד, לקוחות המשתמשים בכרטיס בהיקף נמוך יותר, שקיבלו עד כה ריבית של 2.5%, יספגו הרעה משמעותית והריבית עבורם תיחתך ל-1% בלבד.
הטריגר המיידי למהלך הוא החלטת בנק ישראל מהשבוע שעבר להפחית את הריבית במשק ב-0.25% (לרמה של 4%), אולם יש לקרוא את הצעד כחלק מהאסטרטגיה ארוכת הטווח של החברה: מעבר מאפליקציית העברות כספים הפסדית לחברה פיננסית עם מודל עסקי בר קיימא.

השלב הראשון באסטרטגיה זו היה תמרוץ הציבור לצבור כסף ביתרות האפליקציה (המוגבלות רגולטורית ל-20 אלף שקל), כדי ליהנות מהכנסות ריבית על כספים אלו. פייבוקס הייתה הראשונה בשוק להודיע, כבר ביוני 2023, על תשלום ריבית (בשיעור של 3% דאז) על היתרות – מהלך שנועד לאתגר את הבנקים המסורתיים שלא שילמו באותה עת שקל בודד על יתרות העו"ש של הציבור. בנוסף, התשלום מהיתרות מסייע לחברה להוזיל את העלויות שלה, בהשוואה לתשלום מכרטיס אשראי.
השלב השני הוא תמרוץ הציבור להעביר את פעילות כרטיסי האשראי אליה. החברה נהנית מהכנסות מ"עמלה צולבת" (העמלה שמשלם בית העסק), אותן היא חולקת עם חברת כאל. בחודשים האחרונים הגבירה פייבוקס את הלחץ על לקוחותיה לבצע את המעבר הזה: באוקטובר האחרון היא הגבילה את סכומי ההעברה החודשיים למי שאינו מחזיק בכרטיס שלה ל-1,000 שקל בלבד, בעוד שלמחזיקי הכרטיס הוגדלה התקרה ל-10,000 שקל.
כעת, הפערים מתרחבים גם בגזרת הריבית: אם בעבר הלקוח ה"כבד" קיבל ריבית כפולה מהלקוח המזדמן, כעת הריבית שלו תהיה גבוהה פי שישה. מעבר לכך, ניכר כי פייבוקס מוכנה לסבסד את הריבית באופן אגרסיבי ובלבד שהלקוח ישתמש בהיקף גבוה מספיק באשראי שלה, שכן סביר שריבית של 6% גבוהה מההכנסות שלה בגין אותן יתרות.
שירותי העברת הכספים (P2P), המבוססים על תשתיות כרטיסי אשראי, הם שירות הפסדי שפייבוקס והמתחרה "ביט" שבשליטת בנק הפועלים, מסבסדות מזה שנים. ההערכות הן כי ביט, השולטת בכ-90% מהשוק, צברה הפסדים של למעלה ממיליארד שקל מאז הקמתה, בעוד הפסדי פייבוקס חצו את רף רבע המיליארד. בשנה שעברה נמאס לרשת שופרסל, שהחזיקה במחצית ממניות פייבוקס, להמתין לרווחיות והיא מכרה את חלקה לדיסקונט, שהפך לבעלים היחיד.
פרסומת

בעוד שביט בחרה להתמודד עם ההפסדים בין השאר באמצעות גביית עמלה (0.6% מהעברות של מעל 25 אלף שקל בשנה), פייבוקס ממשיכה בינתיים לסבסד את השירות במלואו, בשאיפה ששימוש גובר של לקוחות בשירותיה – הן בצבירת יתרות והן בשימוש באשראי, יביאו אותה ליעד הרווחיות המיוחל ב-2026.

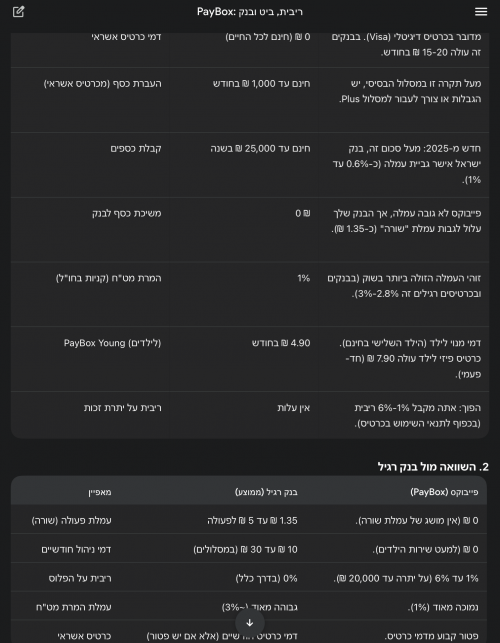
לשו״ת בכל נושא שתרצו על פייבוקס לחצו

1768216375787.png

השימוש הוא רק דרך האפליקציה
אבל יש אפשרות להזמין כרטיס פיזי לילד בעלות (חד״פ?) של 7.9 ש״ח
כמובן שלא יענישו אותכם אם תשתמשו בעצמכם בכרטיס
ואפשר גם להשתמש בזה רק להוראות קבע

היתר עסקה
מקס מגבירה את הלחץ על הבנקים: מציעה ריבית של 3% בשנה לכסף שיופקד בחשבון דמוי עו"ש

חברת כרטיסי האשראי משיקה חשבון חוץ-בנקאי שיעניק ללקוחותיה ריבית אוטומטית על יתרה של עד 500 אלף שקל • שגית דותן, מנכ"לית מקס: "נציע ללקוחות להפסיק לתת לכסף להישחק בעו"ש ולקבל ריבית על כל הסכום, ללא תנאי מינימום" • חלק מהבנקים הודיעו לאחרונה על הענקת ריבית של 2%-3% בתנאים מסוימים

1000005482.jpg

בימים אלה, כאשר המפקח על הבנקים דני חחיאשוילי מקדם את רפורמת הבנקים הרזים, שעוד תצריך שינויי חקיקה מורכבים בכנסת, יש גופים שמקדימים להגביר את הלחץ על הפיקדונות בבנקים. חברת כרטיסי האשראי מקס, שבבעלות כלל ביטוח ובניהולה של שגית דותן, פיתחה חשבון דמוי-עו"ש בשם "צובר ושב", שבו כספים שיפקידו הלקוחות יזכו לריבית שנתית של 3%, והם לא יהיו "נעולים" לשם כך בניגוד לפיקדונות של הבנקים. שם כדי לקבל ריבית גבוהה, ביחס לריבית האפסית של חשבון העו"ש, יש צורך להתחייב לסגירת הכסף לתקופה קצובה בזמן.

מקס תאפשר ללקוחות שלה, החל מחודש נובמבר הקרוב, לפתוח את חשבון ה"צובר ושב", חשבון חוץ -בנקאי אשר יפוקח על-ידי בנק ישראל. בחשבון הזה יוכל הלקוח לנהל יתרה נושאת ריבית, כאשר במקס מכוונים את המוצר כתחרות ישירה ומוצר משלים לניהול חשבון העובר ושב בבנק.

חשוב לציין כי זה יהיה חשבון מוגבל שאינו דומה לחשבון העו"ש המסורתי, כלומר ניתן יהיה לצבור בו סכום כסף שיקבל ריבית, ובעיקר לשלם ממנו את חשבון כרטיס האשראי החודש, או אם רוצים לבצע רכישה גדולה אחרת. הכסף יצבור ריבית בכל רגע נתון ויהיה נזיל וזמין למשיכה.

הציבור מפסיד הרבה כסף

התחרות על הפיקדונות בבנקים הולכת ומתגברת. כיום המוצר הפופולרי ביותר הן קרנות הנאמנות הכספיות, שמנוהלות על-ידי בתי ההשקעות צברו נכסים מנוהלים בהיקף של 180 מיליארד שקל. אלה מכשירי השקעה סולידיים יחסית, שהם נזילים וניתנים למשיכה בהוראה מדי יום (הקרנות הכספיות נסחרות במהלך ימי המסחר בבורסה כמו קרנות נאמנות אחרות), אך הקרנות אינן יכולות להתחייב על ריבית שנתית כמו שעושה מקס. בפועל הן תלויות בריבית בנק ישראל, משום שהן מפקידות את עיקר הכספים בחשבונות בבנקים.

בשנה האחרונה העניקו הקרנות הכספיות תשואה של מעל ל-4% למי שהפקיד אצלהן את כספו. גם בניכוי דמי הניהול של אותן קרנות שהם נמוכים למדי, מדובר במוצר אטרקטיבי יותר החשבון החדש של מקס. כמו כן, בנק ישראל מנפיק גם מק"מ, מלווה קצר מועד, לתקופה של עד שנה. זו אגרת חוב בניכיון שמעניקה ריבית שקרובה יחסית לריבית בנק ישראל, גם היא כיום מעל ל-4% בשנה. אך בניגוד למקס הכסף במק"מ יכול להיות מופקד עד לשנה, וסדרות חדשות יציעו בעתיד ריבית שגם היא נגזרת מריבית בנק ישראל ולכן עלולה לפחות.

במקס מזכירים כי על-פי נתוני בנק ישראל, סך הכסף שהציבור מחזיק בחשבונות העובר ושב עומד על למעלה מ-225 מיליארד שקל שאינם נושאים ריבית, וסך הכסף שהציבור מחזיק בפיקדונות בבנקים עומד על כ-406 מיליארד שקל. שיעורי הריבית על הכספים ששוכבים בחשבונות העו"ש בבנקים, כלומר על יתרת זכות, נעים בין 0% ל-0.4% בשנה - סכום אפסי שנשחק ריאלית בשל האינפלציה.

במקס הוסיפו כי לאחרונה הבנקים החלו להציע ריבית על היתרה בעו"ש, אבל היא מוצעת עד לגובה סכום מסוים בלבד לרוב בין 10,000 ל-20,000 שקל. במקרה של מקס, יוכלו הלקוחות להזרים לחשבון צובר ושב עד חצי מיליון שקל.

האותיות הקטנות

היתרה בחשבון הצובר ושב של מקס תצבור ריבית שנתית קבועה בשיעור אטרקטיבי של 3%. הריבית אינה צמודה לפריים או למדד ואחידה לכל הלקוחות, ללא קשר לגובה הסכום שיופקד בחשבון. אך למקס "שמורה הזכות לשנות את הריבית, בין היתר, בהתאם לשינויים במשק". מה זה אומר? הרי בעוד כחודש הנגיד ירון עשוי להחליט להפחית את גובה הריבית במשק (4.5%). ככל הנראה שהפחתה אפשרית תוריד אותה ל-4.25%, כפי שסבורים כחלק גדול מהכלכלנים.

במקס אומרים כי הריבית שהם מציעים "לא צמודה לריבית בנק ישראל", לכן מדובר בריבית של 3% בשנה עד להודעה חדשה. אך ההערה נועדה לאפשר להם גמישות במידה ויהיה שינוי חריג בסביבה המאקרו-כלכלית.

תנאים נוספים שחשוב לדעת הם שהריבית תצטבר מדי יום והלקוחות יוכלו לעקוב אחריה ואחר היתרה שלהם באתר ובאפליקציה. בנוסף, החשבון יהיה נזיל וזמין למשיכה, כך שהלקוחות יכולים לבצע מספר לא מוגבל של הפקדות או משיכות באמצעות הכרטיס, והכול ללא עמלות או דמי ניהול. כמו כן, כאשר לקוחות יבקשו למשוך את הכסף, הם יוכלו לבחור בין זיכוי לחשבון הבנק - מהלך שעשוי לקחת עד שני ימי עסקים ממועד בקשת המשיכה, או לבצע זיכוי מהיר יותר לכרטיס האשראי עצמו.

עוד לא בנק קטן

האפשרות של מקס להעניק ריבית על חשבון חוץ-בנקאי נובעת מחקיקה שנכנסה לתוקף לפני כשנה, המסדירה את
עולם התשלומים החוץ-בנקאיים. האפשרות להעניק ריבית נכללה בחקיקה על אף ההתנגדות של בנק ישראל.

למעשה, חברת כרטיסי אשראי כבר נותנת הלוואות ומאפשרת מעין חשבון עו"ש, כך שפעולתה לכאורה מדמה פעילות קלאסית של בנק. עם זאת, יש הבדל משמעותי. נכון להיום, חברת האשראי לא תוכל להשתמש בכספים שיפקידו הלקוחות כדי לתת את ההלוואות. האפשרות להשתמש בחשבון העו"ש כדי לתת הלוואות, שהיא פעילות בנקאית קלאסית, מאפשרת להוזיל את הריבית שגובים הבנקים על הלוואות.

בדו"ח שפורסם לאחרונה של הצוות להגברת התחרות במערכת הבנקאית הוצג מתווה לפיו גופים כמו חברות כרטיסי אשראי יוכלו לקבל רישיון בנק קטן. עם זאת, המהלך דורש תיקון חקיקה שטרם קודם.

גלובס, ודה מרקר

📰 "הכסף שלא ישן": הצעת המודל הכלכלי שיזרים מיליארדים חזרה לציבור​

מאחורי הקלעים: בכירים במערכת הפיננסית בוחנים רעיון מהפכני להעביר את כספי העו"ש מ"חשבונות רדומים" לקרנות כספיות, ובכך להבטיח תשואה לכל אזרח – ללא פגיעה בנזילות. האתגר: כיצד להכריח את הבנקים להתחרות, ומי יישא בנטל המימון?

המערכת הפיננסית בישראל עשויה לעמוד בפני השינוי המבני הגדול ביותר זה עשורים. על שולחנם של קובעי המדיניות מונחת הצעה כלכלית נועזת שמטרתה לחסל את הנוהג בו הבנקים מרוויחים על מיליארדי שקלים של עו"ש שאינם נושאים ריבית. הצעת המודל דורשת שכל יתרת עו"ש תופנה אוטומטית לקרן כספית (MMF) בעלת סיכון אפסי, ובכך תבטיח תשואה תחרותית לכל חוסך.

המודל, שנבחן כפוטנציאל לחיזוק מעמד הביניים, מבטיח לשמור על שני עקרונות: נזילות מיידית (משיכה בכל רגע) ותשואה תחרותית (כמו בשוק ההון).


💰 המהפכה התחרותית: להכריח את הבנקים לשלם​

הרעיון המרכזי הוא להפוך את המודל מבנקאי למוניטרי. אם הבנקים לא ישלמו ריבית על הכסף, הוא יילקח מהם.

  • ברירת המחדל האוטומטית: במקום שהבנק ישלוט על הכסף, יוגדר חוק שיעביר את הכסף באופן אוטומטי ל-MMFs.
  • התחרות הנדרשת: הבנקים ייאלצו להתחרות בקרנות הכספיות. אם הבנק רוצה שהכסף יישאר אצלו, הוא יצטרך לשלם ללקוח ריבית שזהה או קרובה לתשואת הקרן, מתוך רווחיו.
התחזית: כפיית התחרות הזו תוביל לשחיקת רווחיות הבנקים מריבית, ותחייב אותם להתייעל או להציע שירותי אשראי והשקעה מתוחכמים יותר.

🛡️ אתגר היציבות: מי מבטיח את הנזילות?​

השאלה המרכזית במודל כה גורף היא: מה יקרה כאשר מיליוני לקוחות ימשכו כסף בבת אחת?

  • גיבוי ממשלתי לנזילות: המודל מציע שהממשלה תספק "הון חוזר" (הלוואה חד-פעמית בגובה ממוצע ההוצאה היומית של הציבור) שיבטיח נזילות מיידית של העו"ש. כסף זה יוחזר לממשלה מהקרנות למחרת. חשוב לציין: הממשלה תהיה רק גורם מנזיל – היא לא תערוב להפסדי הקרן.
  • הגנה מסיכון מדינה: כדי למנוע מצב בו הממשלה מנצלת את הכסף למימון חובותיה, הקרנות יחויבו בפיזור השקעות בינלאומי ובשימוש בסוכנויות דירוג חיצוניות כדי להגדיר מהו נכס "בטוח".

⚖️ הטיפול ב"צד השני": ריביות האשראי​

הביקורת המרכזית על המודל היא שהוא עלול להגדיל את פערי העושר, כיוון שהבנקים יצטרכו להעלות את ריביות ההלוואות (משכנתאות, אשראי) כדי לפצות על הפסד רווחיות.

הפתרון המוצע הוא מנגנון "דמי ביטחון" קבועים וקטנים שיגבו מרווחי הריבית החדשים של החוסכים. כספים אלו ינותבו לקרן ייעודית שתשמש לסבסוד ריביות אשראי לאוכלוסיות ממונפות. הרעיון הוא ליצור מנגנון מאוזן שבו החוסכים (מעמד הביניים) מרוויחים ריבית, אך משתתפים במימון הגנה על הלווים (גם הם מעמד הביניים), ובכך נשמר האיזון החברתי.

המודל, אם יאושר, צפוי להיכנס לתוקף בהדרגה, תוך דרישה לתיאום הדוק בין בנק ישראל, משרד האוצר ורשות ניירות ערך, ומהווה את אחת מההצעות הכלכליות המאתגרות ביותר לשנים הקרובות.

טוב זה לא באמת כתבה אמיתית אבל מה דעתכם על הרעיון הזה
תורה וגדולה במקום אחד

מזל טוב מזל טוב מזל טוב

מוצאי השבע ברכות האחרון נראה כמו מוצאי שבת כזה. אני מסתובב בעיר לבד, בלי מלווה, עם בגדי שבת, אני כבר לא חתן. שקט באוויר. אוירה משונה כזו.

וזה הזמן לספור את הצ'קים שקיבלתי לחתונה. יש את הכסף מהבנדוד של סבא מצ'ילה - 1000 דולר. יש את הגרפיקאית של בוטיק השמלות של אמא - 3000 ש"ח. הבוס של אבא 1000 ש"ח [לא ידעתי, אבל אבא מגלם על הצ'ק הזה בתלוש שלו מס הכנסה, אז דה פקטו חצי מהכסף מכיסו]. השכן המזרוחניק 300. ועוד כמה דודות 200. (את המחבתות המיותרות מכרתי במחילה ברבי עקיבא 6).

ס"ה 9500 ש"ח.

==

כולל עטרת יצחק. מה אגיד לכם - מעין עולם הבא. אוירה מדהימה של תורה וגדולה במקום אחד. בזמן הסדר, אוכלי המן - לחם מן השמים. בבין הסדרים? אוכלי ניסים כלכליים!

לחם והשקעות מן השמים. הכל רותח. פינדרלה, בסדנו, SP500. 90/10. יאכטות במונקו. כימיכלים לבואש של משטרה. פלנטיר עדיפה על רפאל ורפאל עדיפה על לוקהיד מרטין. הכל מהכל. ואני לאט לאט מתחיל להבין מה אני צריך לעשות עם ה-9500 ש"ח.

אני קורא, מקשיב, מתווכח, ולדעתי אני כבר מומחה שוק ההון. בתחילה מהדסק הכלכלי של יתד. בהמשך גיליתי שיש פח כתום בהבנים גבול רמת-גן עם מבוגר שזורק לתוכו את עיתוני הגלובס הכתומים שלו. אני מרחיב אופקים.

הזאב מעטרת יצחק

עוברים כמה חודשים, ואני רוצה להיות עצמאי. לרכוש ולמכור בעצמי את המניות. סוחר עצמאי בבין הסדרים!

מתוך כל החומרים שקראתי - ואני עדיין קורא ולומד, רקחתי את המתכון שלדעתי ינצח: ארכוש ואמכור מניות בול לפי המלצות האנליסטים.

למי שלא מכיר - גופי ההשקעות הגדולים בעולם [וגם בישראל] מוציאים מדי פעם המלצות שלהם על מניה. המלצות למשל כמו "קניה חזקה", "החזק" "מכירה" וכו' .

תראו - הרי האנשים האלו בבנקים הגדולים, גולדמן זקס וג'יי.פי מורגן, הם כמו ה'מועצת' של עולם הכסף. אם הם אומרים 'קנייה' (Buy), מי אני שאחלוק עליהם? ואם הם אומרים 'מכירה' (Sell), אני בורח כמו מאש.

דז'לובסקי אומר תמיד: "תתעייצו עם מומחים". האם יש מומחים גדולים יותר מגולמן זקס וג'יי פי מורגן? או מהכלכלנים של מזרחי פועלים ומיטב? לאורן ניסע ונלך.

אבחר חמש מניות, כולן עם המלצות "קנייה חזקה": ברגע שלאחת מהן יש פקודת "מכירה" אני מוכר מיד ורוכש תחתיה מניה עם פקודת "קניה חזקה".

בלי שאלות, בלי סברות – "נעשה ונשמע".

וכמובן - פיזור. זה גם היה כתוב בטור של אלטשולר שחם במגזין המסחרי של המודיע. "פיזור," אמרתי לגיטי, בזמן שארגנתי שוב את הצ'קים מהחתונה, "זה הסוד". "אם חס וחלילה מניה אחת נופלת, הארבע האחרות הן כמו 'ערי מקלט'. אם יבא עשו אל המחנה האחת והכהו - והיה המחנה הנשאר לפלטה".


ותשואה ברוב יועץ. אבל אין צורך לקבל דבריו כתורה מסיני

בספסל בצד הכולל, יושב ר' חיים לוינסקי. אותו מקום כבר 40 שנה, מהחתונה. ללא שטעלע וללא כבוד. אבל לפי השמועה, הוא איש שוק ההון. ביום לומד גמרא, בלילה לוחש למניות הנכונות.

החברים אומרים עליו שיש לו את החוש הנכון. ידע בדיוק מתי לצאת מטאואר סמי קונדקטור. הוא קלע את הרגע הנכון לכניסה לנקסט-אקשן וכרית תעשייה (חברות שמכרו מרעומים לאקדחים והתפוצצו בעידן המלחמות החדש). מגע הזהב.

רואים אותו גם עומד הרבה בכספומטים של דיסקונט ומסתכל על גרפים. זה האיש.

לקח לי זמן להתקרב לר' חיים.

בהתחלה ניגשתי אליו והתחלתי לדבר איתו על העניין אם ספיקא דאורייתא לחומרא - מדאורייתא או מדרבנן. דיברנו גם על איזה ר"ש בכלאיים שמתנגש עם מהרי"ט אלגאזי בהלכות חלה.

אחרי כמה שיחות כאלו, כבר הרגשתי יותר נעים לדבר איתו על השקעות. התביישתי להציג לו שאני בעצמי המצאתי מודל - אז סיפרתי לו שזה מודל של הבוס של רעייתי מהעבודה [אשתי במוקד שירות לקוחות של פייכלר בחנוכה מבטחים], ושאני רוצה לשאול מה דעתו על המודל הזה. הוא דווקא הקשיב לי יפה, אבל עשה לי חתכת "וימאן".

"לא. אין לך שום סיכוי לסחור בעצמך. אני לא סוחר בעצמי, וכל מה שמדברים עלי זה שטויות. אתה אולי תרוויח פעם אחת מאיזה עליה של השוק, אבל אין לך סיכוי לנצח את בתי ההשקעות - אין אף בית השקעות מוסדי בכדור הארץ שהציג בהסטוריה תשואה של מעל 10 אחוז לשנה באופן קבוע.לבתי ההשקעות יש את הסוחרים הכי טובים, יש להם "מסוירת" של דורי דורות של השקעות, ויש להם תוכנות חכמות, וכולי וכולי. לכן, אם אתה רוצה לעשות "גורל" על הכסף שלך, תעשה את זה. אבל אם אתה רוצה לבנות לך פרנסה או עושר מהכסף, תעזוב".

לא אשמע בקולו. כבר בהבנה שלו על הספיקא דאורייתא ראיתי שהוא ראש בקיר. משהו שבו "מְשַׁמְרֵן אותו". אם רק היה מבין לעומק את התכנית המהפכנית הסודית שלי, היה מבין שהוא לא בכיוון.

אומר ועושה

אני נכנס לבנק. הפקיד מפנה אותי לקומה העליונה (איפה שאנשי העסקיים הרציניים נמצאים). אוויר פסגות. ניגש ליועץ ההשקעות. מבוגר, משופם, נראה לי היה פעיל מפד"ל בתקופת זבולון המר. דביר שמו.
"תשמע, אני לא חושב כדאי לך להיות סוחר עצמאי. אתה לא תנצח את המדדים לבד, למה שלא תקנה פשוט מדדים או תיתן לבתי ההשקעות לעבוד במקומך"?
"דביר, אני יודע מה אני עושה, תפתח לי בבקשה חשבון מסחר עצמאי. אני מכיר את הכל והתייעצתי".
הנה תחתום כאן, הרשאות גם באינטרנט. אתה יכול בכספומט בקומה הראשונה לרכוש ולמכור בעצמך את המניות. בהצלחה.

מדביר ירדתי ישר ללובי הכניסה בבנק. חדר כספומטים שלם! בדיוק לסוחרים עצמאיים כמוני! דחפתי את כרטיס האשראי שלי, נכנסתי למערכת. איזו תחושה חלומית. אוף, מסתבר שמניות בארה"ב זה רק בשעה 16:30. הלכתי הביתה מהורהר כולי, וחזרתי אחרי שעתיים. אלו היו שעתיים של הרהורי נפץ.

ואלו המניות שבחרתי:

מיקרוסופט (MSFT): כי מיקרוסופט. פייזר (PFE): כי אנשים תמיד יהיו חולים, השם ירחם, ותמיד יצטרכו תרופות. דיסני (DIS): כי בני הדודים החולצות הכחולות מפתח תקווה אמרו שהילדים מכורים לזה. אינטל (INTC): "טוב, אינטל זו חברה של 70 שנה. חזקה כמו המעבדים שלה. בנק אוף אמריקה (BAC): בנק זה כמו כספת. מי ששם כסף בכספת, הכסף נשמר.

מניה של מיקרוסופט עלתה $320. תוך חודשיים המניה טסה ל-$400. "גיטי!" אני צעק במטבח, "האנליסטים האלה הם צדיקים נסתרים! כל מילה שלהם – פנינה. אנחנו בדרך לדירה בבני ברק בלי משכנתא!"

גם באינטל זה התחיל על רגל ימין. פתאום, המניה זינקה ל-$40 בגלל איזה סובסידיה ממשלתית והבנה שTSMC לא מצליחה להקים מפעל שבבים מחוץ לטאייואן.

"נו, הנה זה קורה שוב!" בדיוק כמו במיקרוסופט. האמת חשבתי כבר שאם אשים פה עוד כסף עכשיו, אכפיל את הכל. אבל לא. אני לא זז מהעקרונות שקבעתי לי במודל. פיזור זה פיזור. ויציבות היא יציבות.

אבל משהו מוזר מתרחש באינטל: במשך חודשים אחרי הקניה, האנליסטים אמרו עדיין "קנייה" אבל בפועל המניה ירדה מ-$40 ל-$35, ואז ל-$30. החזקתי חזק. "אם הם עדיין אומרים Buy (קניה) - הם יודעים משהו שאני לא יודע".

ואז, בוקר אחד, המניה צנחה ל-$22 בעקבות דוחות קטסטרופליים. רק באותו רגע, בשעה 16:30 שעון ישראל, יצא העדכון: "הורדת דירוג ל-Sell [מכירה]".

אני פועל לפי ה"הלכה" שלי. מכרתי מיד ב-$22. הפסד נקי של כמעט 50%.

"לפחות הצלתי את מה שנשאר" ניחמתי את עצמי. יומיים לאחר מכן, המניה זינקה ל-$26 כי משקיעים חשבו שהיא "זולה מדי". הבטתי בכספומט ברעד - והלב נשרף. "האנליסט אמר 'מכירה' בקרקעית, ואני, כמו חסיד שוטה, הקשבתי לו"

גם פייזר גילתה שהעולם הפסיק לפחד ממגפות, והמניה התחילה לנזול למטה כמו נר של חנוכה בסוף הערב.

בדיסני נכנסה למלחמות תרבות ואיבדה מנויים. היה שם איזה חבר דירקטוריון שהחליט שמהיום כל המשחקים והסרטים של דיסני יהיו בדמויות של כהי עור כדי להפוך את דיסני לשיוויונית. השוק בעידן טראמפ לא אהב את זה. $2,000 שלי הפכו ל-$1,400.

"לא נורא, מיקרוסופט בטח מחזיקה את הכל" אבל מיקרוסופט באותה שנה פשוט "עמדה במקום". היא לא עלתה, היא רק התנדנדה כמו שאני עומד בשמונה עשרה.

הסיכום היה מחריד:

אינטל: 40%-

פייזר: 25%-

דיסני: 15%-

בנק אוף אמריקה: 5%+ (הנחת היחידה)

מיקרוסופט: 2%+

במקום 9,500 ש"ח, היו לי ביד בערך ש"ח 6,800.

כנראה שהמודל שלי לא היה נכון.

שבתי לר' חיים

סיפרתי לו על מה שקרה עם הבוס של אשתי. אבל הוא הבין במי מדובר.

ר' חיים הביט בי במבט ששמור לאלו שמנסים להסביר למה הם איחרו לסדר ב'. "תבין," הוא אמר והניח את ידו על כתפי, "האנליסטים האלו לא עובדים אצלך, והם בטח לא עובדים בשביל ה-9,500 ש"ח שלך. כשהם מוציאים 'המלצת קנייה', זה אחרי שהלקוחות הגדולים שלהם כבר קנו. כשהם מוציאים 'מכירה', זה אחרי שהם כבר הספיקו לצאת מהפוזיציה ולהשאיר אותך לסגור את האור. הטלפון הכשר שלך, הוא האחרון שמקבל את השיחה מגולדמן זקס"

יצאתי מהכולל. השמש של צהריים הכתה ברחוב בן זכאי. נכנסתי שוב לסניף הבנק, אבל הפעם לא עליתי לקומה של "אנשי העסקים הרציניים". עצרתי ליד דביר המשופם בקומה הראשונה.

"דביר," אמרתי בשקט, "תמכור הכל. את הכל."

הוא לא שאל שאלות. הוא רק הקיש כמה פעמים על המקלדת. "נשארו לך 6,800 ש"ח. מה לעשות איתם? להעביר לעו"ש?"

"לא," עניתי, ונזכרתי במילים של דביר מהפגישה הראשונה ובחיוך של ר' חיים. "תקנה לי בזה קרן סל. מדד S&P 500. או שתביא לי פה המלצה על גוף מוסדי שיעשה משהו עם הכסף הזה לחתונה של הילד הראשון שלי. וזהו. תנעל את המסך."

חזרתי הביתה. גיטי הסתכלה עליי. היא לא הייתה צריכה לשאול, היא ראתה את הפנים שלי. "נו? מה עם הדירה בבני ברק?"

"היא תבוא, אבל לא מה9500 ש"ח" אמרתי והתיישבתי ליד השולחן, "אבל היא תבוא כמו שלומדים תוספות. לאט, בהתמדה, ובלי לנסות להמציא את הגלגל מחדש. האנליסטים מגולדמן זקס יכולים להמשיך להמליץ, אני חוזר לסדר א'."

===

והזאב מעטרת יצחק? הוא פרש בשיא. היום הוא סתם אברך עם 6,800 ש"ח שצומחים לאט במדד, והרבה יותר שקט נפשי כשהוא פותח את הגמרא. לפחות עכשיו, כשהוא לומד על "המפקיד מעות אצל חברו", הוא כבר יודע בדיוק למי כדאי להפקיד אותן – ולמי ממש לא.

(מנהלים פליז, אל תהפכו את הפוסט למאמר. אני מעדיף אולו כאן בפורום כשרשור רגיל. תודה)

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה