קרן הוכשטיין הלוואות ללא ריבית

  • הוסף לסימניות
  • #1
הקרן הנ"ל נותנת הלוואות ללא ריבית תמורת כרטיס אשראי, דהיינו אתה מביא כרטיס אשראי עם מסגרת גדולה ומקבל הלוואה של כ-10 א"ש, ומגהצים לך את האשראי על 10 א"ש בתשלומים.

אני מחפש מידע עליה היכן היא יושבת ובאיזה שעות קבלת קהל, והאם יש להם מס' טלפון שעונים בו.

בתודה מראש
 
  • הוסף לסימניות
  • #2
הם יושבים בקינג ג'ורג' לדעתי
אוכל לתת לך פרטים באישי יותר מאוחר
 
  • הוסף לסימניות
  • #4
אשמח לקבל גם את הפרטים

אשמח לקבל גם את הפרטים
 
  • הוסף לסימניות
  • #5
קינג גורג 31 בירושלים
והטלפון שלהם 026250431
מ4-7

כמדומני שיש להם עוד סניף איפשהו

ואגב ההלוואה היא לפי מסגרת האשראי...
 
  • הוסף לסימניות
  • #7
נכתב ע"י שירבוטית;2323264:
מישהו התנסה איתם?
אמינים?
ניתן לסמוך עליהם?

מה שייך אמינים? אפשר לסמוך?

אם הם מביאים לכם מזומן תמורת חיוב באשראי אז זה בסדר גמור. (לכאורה יש צורך בהיתר עסקה, אבל איני רב)
אין כאן צורך לסמוך על אף אחד.
 
  • הוסף לסימניות
  • #8
נכתב ע"י A052;2323353:
מה שייך אמינים? אפשר לסמוך?

אם הם מביאים לכם מזומן תמורת חיוב באשראי אז זה בסדר גמור. (לכאורה יש צורך בהיתר עסקה, אבל איני רב)
אין כאן צורך לסמוך על אף אחד.

אם הם לא לוקחים שום ריבית, אין שום צורך ביתר עיסקה, זה כמו כל הלואה בתשלומים
 
  • הוסף לסימניות
  • #9
עד כמה הם מלווים? מה גודל הסכומים?
 
  • הוסף לסימניות
  • #10
נכתב ע"י פינת המבקר;2323083:
קינג גורג 31 בירושלים
והטלפון שלהם 026250431
מ4-7

כמדומני שיש להם עוד סניף איפשהו

ואגב ההלוואה היא לפי מסגרת האשראי...

נראה לי שהם פתוחים רק ביום שני
תבדקו את זה...
מלוים בסדר גודל של 10 אלף עד 20 אלף,
יכול להיות שאפשר לשכנע אותם על 30.
 
  • הוסף לסימניות
  • #11
הם פתוחים בימי שני בין 5-7,
צריך להגדיל את מסגרת האשראי לפי גובה ההלוואה שרוצים לקחת
(עד 15000 לכרטיס, אפשר שני כרטיסים למשפחה, מקסימום הלוואה 29000)
את הגדלת המסגרת צריך לעשות מול הבנק, וכמה ימים לפני שלוקחים את ההלוואה, כי לוקח לזה זמן להסתכרן, או משהו כזה.
ההחזר הוא 1000 שח לחודש.
 
  • הוסף לסימניות
  • #13
נכתב ע"י אלישבע גרין;2323927:
לא נשמע טוב מידי ?

מנסיון
מומלץ... כמובן שיש להגדיל מסגרת
וכמותם ישנה כמובן את קרן להלוואות ללא ריבית עד 30 אלף ש"ח לכל מבקש פרטים חפשו בגוגל האגודה הישראלית להלוואות ללא ריבית
 
  • הוסף לסימניות
  • #14
מישהו יודע אם יש קריטריונים כלשהם שצריך לעמוד בהם, או הרשמה מראש וכיו"ב, או שפשוט באים ומקבלים?
 
  • הוסף לסימניות
  • #15
האשכול חייב להיסגר

נכתב ע"י s0527163225;2325783:
אין קריטריון צריך תעודת זהות נראה לי ואשראי גבוה ניתן גם עם כמה כרטיסי אשראי על שמך כמובן
הם נותנים עד 12,000 מי שרוצה יותר 15 או 20 צריך להסביר/לנמק או לפי האף של הבן אדם בכל מקרה יש שם אחד דתי עדיף לא לבקש ממנו יותר מ12 תנסה אצל האחרים.
בהצלחה

אל תנסו אפי' לא 1,000 ₪ ככה זה מתחיל אצל כולם -מנסיון- אם יש לכם 1,000 ₪ בחודש תוכלו לעשות דברים יותר מועילים,
הקרן גורמת להגדיל את האשראי ותו לא, ומניסיון בעוד 12 חודש תמצאו את עצמכם מתבוססים בעוד חוב של "עשרות אלפי שקלים"
אל תתחילו -אל תתחילו - אל תתחילו -!!!
 
  • הוסף לסימניות
  • #16
נכתב ע"י אודם;2325801:
אל תנסו אפי' לא 1,000 ₪ ככה זה מתחיל אצל כולם -מנסיון- אם יש לכם 1,000 ₪ בחודש תוכלו לעשות דברים יותר מועילים,
הקרן גורמת להגדיל את האשראי ותו לא, ומניסיון בעוד 12 חודש תמצאו את עצמכם מתבוססים בעוד חוב של "עשרות אלפי שקלים"
אל תתחילו -אל תתחילו - אל תתחילו -!!![

אודם, זה כבר הסיפור האישי שלך. צריך לדעת לחיות במודעות ולהקטין מסגרת בסיום התהליך.
כנראה זה מתאים לחלק אחר בחברה,אתם לא מאלו:)
 
  • הוסף לסימניות
  • #18
זו קרן מצוינת!
אני מכיר את האנשים שם...
הם נותנים בתשלומים של 1000₪ בחודש
עד 29000₪ (אם יש נימוק למה צריך).
יש להם מגבלה של סכום יומית, כך שאם מגיעים בסוף לא תמיד נשאר כסף.
וכן העמלת סליקה בסביבות אחוז אחד מוטלת על הלווה.

אם יש קרן גדולה בגמ"ח כל אחד יכול לעשות את זה, כך הם חוסכים ערבים ולרדוף אחרי אנשים שלא משלמים.
 
  • הוסף לסימניות
  • #19
נכתב ע"י אודם;2325801:
אל תנסו אפי' לא 1,000 ₪ ככה זה מתחיל אצל כולם -מנסיון- אם יש לכם 1,000 ₪ בחודש תוכלו לעשות דברים יותר מועילים,
הקרן גורמת להגדיל את האשראי ותו לא, ומניסיון בעוד 12 חודש תמצאו את עצמכם מתבוססים בעוד חוב של "עשרות אלפי שקלים"
אל תתחילו -אל תתחילו - אל תתחילו -!!!

כל אחד ודרך ההתנהגות שלו...
לי באופן אישי יש מסגרת של כמה עשרות, ואף פעם זה לא גרם לי להוציא יותר משחשבתי.
וכן תמיד הניצול שלי הוא בערך של 20% מגובה המסגרת.

כך שמי שלוקח הלוואה מגמ"ח ונזקק לטובות של ערבים, ואח"כ הוא חייב גם לחתום להם, זה פתרון מושלם עבורו.
 

פרוגבוט

תוכן שיווקי
פרסומת

אולי מעניין אותך גם...

אשכולות דומים

Blue and White Modern Credit Repair Services Instagram Story_20251120_154831_0000.png


אז מה זה דירוג אשראי?


דירוג האשראי הוא כביכול תעודת זהות בנקאית, המערכת של בנק ישראל אוספת נתונים שמעוברים לחברות

יעודיות כמו
קפטן קרדיט, והם בעצם בונים את הדירוג שלכם על הנתונים

הדירוג בנוי מהמספרים 1-1000 כאשר 1 מציג דירוך נמוך ממש, ו1000 דירוג מושלם

הדירוג הגבוה ביותר שיצא לי לראות זה 940, והנמוך ביותר 250.

אם אתם רוצים לדעת מה הדירוג שלכם אתם יכולים להיכנס לקישור הזה.

אז דירוג מתחת ל600 נחשב בדרך כלל לנמוך, בין 600 ל 800, הוא טוב ומעל 800 הוא מעולה.


ההשלכות של דירוג נמוך.

קושי בקבלת הלוואה, או קבלת הלוואה עם ריביות גבוהות.

קושי בקבלת משכנתא, או קבלת משכנתא יקרה.

וקושי ביכולת מיקוח שלכם עם מערכת הבנקאות והפיננסים

והסיבה היא פשוטה, הדירוג מטרתו לבנות פרופיל על כל אדם בישראל, שהמערכת הפיננסית (כמו כל בנק

שתפנו לקבל הלוואה ממנו) תדע האם הוא יכול לעמוד בהלוואה שהוא מעניין ליטול ממנה או לא.


יש אנשים שמוחקים את דירוג האשראי שלהם על מנת שהבנקים לא ידעו את הדדירוג האמיתי שלהם
זה נושא שנוי במחלוקת אל תעשו את זה ללא בירור אצל איש מקצוע שיסביר לכם את כל ההשלכות של זה.


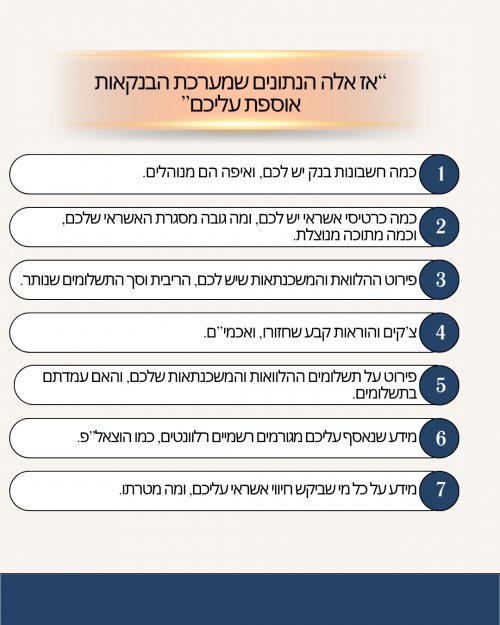
אז איזה נתונים אוספים עלינו מבלי בדיוק לעדכן אותנו?

התשובה היא בטבלה שלפניכם.
אז אלה הנתונים שנאספים עליכם_20251120_194642_0000.png
אוקי אז ברגע שהבנתם איזה מידע נאסף עליכם, אתם כבר יכולים לנסות להבין שאם הוא נאסף

כנראה שהוא גם בהחלט משפיע.


אז לכמה זמן משפיע בתכלס כל הנתונים שנאספו עלינו?


אז זה כמובן תלוי.


נתחיל מהגרוע צ'קים שחזרו או הוראות קבע שחזרו או תיקים בהוצאל"פ הם הכי גרועים.

הם משפיעים על 3 שנים שלמות, במידה וחזרו לכם יותר מ2 צ'קים, יש בנקים שלא יתנו לכם הלוואות

ומשכנתאות, ככה שממש לא מומלץ לשחק עם זה.

(הערה קטנה, אני לא אוהב שימוש בצ'קים, מהסיבה שאני לא באמת יכול לדעת מתי מקבל הצ'ק יפקיד אותו,

ואם הוא יפקיד אותו 4 חודשים לאחר התאריך, אני יום אחד יגלה חיוב בבנק על משהו שכבר שכחתי שקרה,

והבעיה הגדולה יותר זה, מה יקרה אם באותו רגע לא יהיה לי כיסוי לצ'ק)


מה שמשפיע גם באופן משמעותי זה.

יחס ההחזר שלכם להלוואת, למסגרות אשראי ועו"ש, ומשכנתאות.

היחס החזר מחושב לפי האחוזים מההכנסות שלכם, ככל והאחוזים של ההחזרים גבוה יותר (למשל 50%

מההכנסות שלכם) הבנק כבר יותר יפחד לתת לכם הלוואות.


השפעה משמעותית נוספת היא.

כמה מהמסגרת באשראי או במסגרת העו"ש שלכם נוצלה.

ברגע שעברתם את ה15% ניצול זה כבר יפגע לכם בדירוג שלכם.

וטיפ קטן

עדיף להגדיל את המסגרת ולנצל רק 15% ולא להיות עם מסגרת קטנה שכל הזמן מנוצלת.

אבל אם אתם מגדילים, תזהרו לא לנצל אותה וליפול לבור עמוק יותר.


יש עוד כמה דברים שמשפעים בצורה קטנה יותר

הרבה חשבונות בנק.


הרבה כרטיסי אשראי.

ותק קצר מידי במערכת הבנקאות (ותק של פחות מ3 שנים).

הרבה בקשות אשראי גם נרשמות, (לדוגמא אדם שבודק על אפשרויות להלוואות ביותר מידי בנקים בתקופה

קצרה, הדירוג שלו ירד)

והכי חשוב מה שיגרום לדירוג שלכם לעלות הוא.


להשתמש עם צ'קים בצורה מבוקרת.

למעט את השימוש במסגרות אשראי ועו"ש או מקסימום ניצול של 20%

למעט בנטילת הלוואות ללא צורך.

לא להחזיק מעל 2 חשבונות בנק.

לא להחזיק ביותר מידי כרטיסי אשראי.

אם אתם צעירים מידי אז חלק מהסיבה שהדירוג שלכם לא גבוה הוא כי אתם צעירים, אבל אל דאגה זה עובר.


אם תתחילו היום בשינוי ההתנהגות שלכם הדירוג שלכם יתחיל להשתפר תוך כ3-5 חודשים


השינוי לוקח זמן, אבל הוא שווה את זה.

וכמובן שהדבר היחידי שיקח לכם הרבה זמן לתקן הוא צ'קים שחזרו ,אז תזהרו לא להשתמש בצ'קים סתם.


וטיפ קטן עוד דרך לגרום לדירוג לעלות.

לגשת לבנק ולקחת הלוואה ממש קטנה כמו 1,000 ש"ח ולשלת אותו תוך תשלום אחד,

מה שתרוויחו זה שהבנק יכיר בזה שהיכולת החזר שלכם טובה, כי הרי לקחתם הלוואה ועמדתם בתשלומים שלה.


אני מקווה שהחכמתי אותכם


ועוד נקודה סופר חשובה.


לפעמים קורה לאנשים שיש להם חשבון בנק, בבנק בלי שימוש.
חשבון שנפתח למטרה שהיא כבר לא רלוונטית, אז אם יש לכן כזה חשבון נשכח שכזה,
מומלץ לכם לבדוק שאין לכם בו מינוס, כי לפעמים מינוס של 20 ש”ח בבנק גורמים לאנשים לשלם אלפי שקלים בריביות של ההלוואות והמשכנתאות שלהם.

אז למה שבכלל ייצבר מינוס בחשבון ללא שימוש?
אז לפעמים מדובר בחשבון שאתם משלמים עליו עמלה חודשית, או שיש שמה כרטיס אשראי עם עמלה, ומה שקורה זה שהעמלות האלה אין להם כיסוי, ואז נכנסתם למינוס מבלי שבכלל ידעתם.

אז אם יש לכם חשבון בנק נשכח, מומלץ לכם לסגור אותו.
אתמול פורסם מיזם "אפריון" של חסידי ויז'ניץ,
המיזם משלב חיסכון בשוק ההון וזכאות להלוואות גמ"ח לנישואי הילדים.
לאחר עיון בחוברת ובניית תחשיב,
רציתי להציף כאן כמה נקודות לדיון כלכלי ענייני.

מהן המעלות בתוכנית?
  1. הנגשה והשקעה לטווח ארוך – על פי התוכנית
    רוב הכספים יופנו להשקעה בשוק ההון,
    מה שמאפשר למשפחות צעירות ליהנות מאפקט הריבית דריבית
    לאורך עשרות שנים.
    מדובר בשינוי תודעתי משמעותי עבור רבים
    שלא נחשפו עד עכשיו לאפשרויות השקעה,
    או שהיו זקוקים להנגשה כדי להתחיל.
  2. מנגנון הלוואות נוח.
    המצטרפים זכאים להלוואה משמעותית בעת נישואי הילדים
    (150,000 ש"ח לבת ו-130,000 ש"ח לבן).
    התנאים כוללים פריסה ארוכה ל-100 תשלומים,
    עם פירעון של עד שלוש הלוואות במקביל,
    בלי ריבית ובלי ערבים.
  3. הבנה כלכלית של ערך המטבע.
    לראשונה במיזמים מסוג זה,
    רואים התייחסות ריאלית לאינפלציה.
    סכומי ההלוואה וההפקדות כמו צמודים למדד המחירים לצרכן
    בשיעור קבוע של 1.5%.
    חדירת ההבנה הזו לשיח הציבורי היא צעד חשוב,
    אפשר לקוות שזאת סנונית
    ובעתיד זה יאומץ גם ע"י ארגונים אחרים (כדוגמת 'ערבים' או 'למחייתם').
  4. מודל משיכה מבוסס כלל 300.
    מודל החזר ההלוואה
    מתכתב עם עקרונות "מחקר טריניטי".
    אם נשאר בתחשיב של 10% תשואה,
    פירעון הלוואה אחת מהווה משיכה של כ-2.3% מהקרן.
    עם זאת, יש לשים לב, שכשמגיעים לפירעון של 3 הלוואות במקביל,
    שיעור המשיכה עולה ל-7.2%,
    נתון שעלול לאתגר את יציבות הקרן.

איפה היזמים טוענים שהמודל "מנצח"?

היתרון המרכזי שמוצג בתוכנית מבוסס על מניעת פגיעה ב"ריבית דריבית" של הקרן. בחיסכון רגיל, כשמגיע מועד החתונה,
ההורה נאלץ למשוך סכום משמעותי (למשל 150,000 ש"ח) בבת אחת.
משיכה כזאת מקטינה באופן דרמטי את הקרן
וקוטעת את פוטנציאל התשואה
שהסכום הזה היה יכול להניב בעשרות השנים הבאות.

במודל הם מאפשרים שהחוסך לא ימשוך כספים מהחיסכון המושקע בשוק ההון.
במקום זאת, הוא מקבל הלוואה מהגמ"ח.
הקרן בשוק ההון נשארת שלמה וממשיכה לצבור תשואה על מלוא הסכום,
בעוד הפירעון מתבצע בתשלומים קטנים ופריסה ארוכה.
כשהם מעריכים את ההטבה ב200,000 ₪.

מה הם שכחו?

המושג של השארת קרן מושקעת ולקיחת הלוואה כנגדה
היא לא המצאה של המיזם.
כל משקיע בשוק ההון יכול לקחת הלוואה
(מהבנק או מבית ההשקעות כנגד הצבירה)
כדי להימנע ממשיכת הקרן.

ההטבה היחידה אם כן היא
במתן ההלוואה "ללא ריבית",

מה פחות טוב בתוכנית?

1. התוכנית מניחה כנקודת מוצא
ש"אין אפשרות לחתן ילדים ללא הלוואות".
במקום לעודד חיסכון אגרסיבי יותר או מינוף מבוקר בגיל צעיר
שיכול להניב תשואה גבוהה ולייתר את הצורך בחובות גדולים בעתיד,
המודל אומר: אי אפשר בלי הלוואות.
2. בגמל להשקעה משלמים מס רווח הון.
היזמים לא מציגים את הטבת קרנות ההשתלמות (למי שזכאי לכך),
מה שיכול להשפיע משמעותית על הסכום הסופי שיישאר בידי ההורים.
(אחד המארגנים טען בפורום
שחלילה אסור לגלות להורים על ההטבה
כי הם עלולים למשוך בהפסד)
3. אובדן תשואה אלטרנטיבית.
מכיוון שחלק משמעותי מההפקדה החודשית
עובר לקופת הגמ"ח ולא לשוק ההון,
חלק מהכסף "קפוא" ולא צובר תשואה.
המשמעות במספרים,
תחת הנחה של תשואה שנתית של 10% בשוק ההון,
המצטרפים מוותרים על תשואה אלטרנטיבית של כ-167,751 ש"ח
(מרגע הלידה ועד גיל 18 של הבן הבכור).
וההפסד הולך ומתעצם, כי כספי הפיקדון ששוכבים בגמ"ח (108,792 ש"ח) ממשיכים "לשכב" בגמ"ח בלי תשואה עד לנישואי הילד האחרון.
[התחשיב לפי אפריון מוגבר>]

החיסרון המשמעותי ביותר בעיניי הוא בגישה הניהולית,
שמעוררת תחושת פטרונות ומעלה סימני שאלה בנוגע לשקיפות.

שימו לב לציטוט הבא מתוך החוברת:
"בתום המסע הארוך הזה, אנשים אלו ניצבים ומצהירים בקול חד וברור: זוהי התוכנית הכי טובה עבור ציבור אנ"ש מכל בחינה אפשרית. קשה להניח שאנשים רבים כל כך ונטולי כל כוונת רווח, יטעו. אדרבה, סביר כי מאחורי כל הצעה אחרת שאינה מגיעה ממקור של עסקנות טהורה, מתחבאת יוזמה כלכלית, שלא תראה דופי בהסתרת פרטים או נתונים מסויימים שעשויים לגרום ללקוח לחשוב פעמיים..."

ובהמשך נכתב:
"לתשומת לב: חברי הנהלת 'אפריון' נמצאים כאן בדיוק כדי לענות על שאלות מסוג זה, וממש מצפים שיאתגרו אותם..."

עם כל הכבוד להשקעה של העסקנים,
האם באמת מצפים שיאתגרו אותם?

נכון לעכשיו, המידע הקריטי ביותר נותר חסוי.
מסתירים את גובה דמי הניהול.
(ייתכן כדי לא לעורר שאלות על רווחיות הגוף המנהל,
אם כי מוזכר פעם אחת בחוברת: 'הדרך הזולה ביותר'),
ולא מפרטים את מסלול ההשקעה.

הגישה המורגשת היא: "סמכו על הפטרונים",
עם ציפייה שתתקדם לחתימה ותעביר את הכספים.

כשמצהירים בביטחון: "על רווח נוסף של 200,000 שקל!"
זה מרגיש כמו עושים לך טובה ענקית
ולא מבקשים חלק ברווחים,
מי שלא מבין מקבל הרגשה מוטעית
שזה מוצר שחייבים לחטוף לפני שיגמר.

עריכה:
תוספת חשובה לאזרחי ארה"ב

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה