מה הצפי לעליות בהחזרי המשכנתא ?

  • הוסף לסימניות
  • #1
אני לא קוראת את כל החדשות בנושא , לא מבינה בזה בכלל
רק רואה איך ההחזר קופץ מחודש לחודש
מחר ב 15 אני כבר רואה שירד לי הרבה יותר מחודש קודם
אבל מה הלאה ? מדברים על עליות נוספות ? או להפך ?
 
  • הוסף לסימניות
  • #2
אני לא קוראת את כל החדשות בנושא , לא מבינה בזה בכלל
רק רואה איך ההחזר קופץ מחודש לחודש
מחר ב 15 אני כבר רואה שירד לי הרבה יותר מחודש קודם
אבל מה הלאה ? מדברים על עליות נוספות ? או להפך ?
בפריים יהיו לכאורה עליות נוספות, אבל לא כ"כ משמעותיות.
 
  • הוסף לסימניות
  • #5
אני לא קוראת את כל החדשות בנושא , לא מבינה בזה בכלל
רק רואה איך ההחזר קופץ מחודש לחודש
מחר ב 15 אני כבר רואה שירד לי הרבה יותר מחודש קודם
אבל מה הלאה ? מדברים על עליות נוספות ? או להפך ?
בהחלט עליות נוספות.
גם במסלולים שמשתנים בהתאם לפריים, וגם במסלולים שצמודים למדד.
 
  • הוסף לסימניות
  • #6
Screenshot_20221215-100421_WhatsApp.jpg

קיבלתי לפני 3 ימים
 
  • הוסף לסימניות
  • #7
שים לב לתאריכים.
מדובר עלהמדד של חודש קודם, שאחריו אכן הנגיד העלה את הריבית בחצי אחוז.
עדיין לא התפרסם המדד של החודש הנוכחי, שלפיו הנגיד אמור לקבוע את הההעלאה הבאה.
קשה לי להאמין שבהחלטה הקרובה תהיה שוב עלייה של חצי אחוז. לדעתי יותר קרוב לרבע, אבל אין לדעת.
 
  • הוסף לסימניות
  • #9
לשם החישוב חצי אחוז זה השפעה של 40 שקל לכל 100k שקל חודשי במסלול הפריים
אבל תלוי באורך חיי ההלוואה כי לפי הנוסחה של שפיצר זה משפיע גם על הקרן וגם על הריבית ככה שככל שההלוואה יותר ארוכה העליה מתמתנת
 
  • הוסף לסימניות
  • #10
לכאורה המדד צריך לעלות גם החודש כי הרבה חברות העלו מחירים בחודש האחרון
 
  • הוסף לסימניות
  • #11
לשם החישוב חצי אחוז זה השפעה של 40 שקל לכל 100k שקל חודשי במסלול הפריים
30 שקל עלכל 100K.
ככה שככל שההלוואה יותר ארוכה העליה מתמתנת
להיפך. ככל שהפריסה ארוכה יותר אז ההעלאה גדולה יותר בכמה שקלים.
תבדוק שוב במחשבון.
לכאורה המדד צריך לעלות גם החודש כי הרבה חברות העלו מחירים בחודש האחרון
לדעתי,גם אם הוא יעלה, זה יהיה פחות מחודש שעבר, ואפילו אם תהיה אותה עלייה עדיין לא נראהלי שהנגיד יעלה את הריבית בחצי אחוז.
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #15
  • הוסף לסימניות
  • #16
התמונה הזו היא מתוך הרצאה שנמסרה בפני יועצי משכנתאות -
כנס של "התאחדות יועצי המשכנתאות" למגזר החרדי.
הכנס היה לפני יומיים ביום שלישי האחרון [13/12/2022] באולמי חצר המלכה, בצומת כנות.
הייתי שם.
הנואם - יעקב חן ציון, מחטיבת המחקר של בנק ישראל.
הנושא היה - מה גורם לבנק ישראל להעלות את הריבית, ובאיזה כמות כל פעם, ולמה?..

אגב, לגבי עליית ההחזר - בעליות של הריבית:
על כל 0.5% של עלייה בריבית בנק ישראל - ההחזרים של מסלול הפריים יעלו ב-25 ש"ח.
על כל 0.75% של עלייה בריבית בנק ישראל - ההחזרים של מסלול הפריים יעלו ב-40 ש"ח.
 
  • הוסף לסימניות
  • #17
הנושא היה - מה גורם לבנק ישראל להעלות את הריבית, ובאיזה כמות כל פעם, ולמה?..
אז מה באמת גורם לבנק ישראל להעלות את הריבית?
אולי תוכל לפתוח אשכול חדש עם רשמים מהכנס?
 
  • הוסף לסימניות
  • #18
אז מה באמת גורם לבנק ישראל להעלות את הריבית?
אולי תוכל לפתוח אשכול חדש עם רשמים מהכנס?
אשתדל בהמשך היום בעז"ה.
וגם.. היה שם יועץ כלכלי מפורסם, שנתן הרצאה.
יש לי מה לומר בנושא - וזה בהחלט שווה פתיחה של אשכול חדש, אז לגמריי הדלקתם אותי..
 
  • הוסף לסימניות
  • #19
אגב, לגבי עליית ההחזר - בעליות של הריבית:
על כל 0.5% של עלייה בריבית בנק ישראל - ההחזרים של מסלול הפריים יעלו ב-25 ש"ח.
על כל 0.75% של עלייה בריבית בנק ישראל - ההחזרים של מסלול הפריים יעלו ב-40 ש"ח.
זה היה נכון בהתחלה כשהפריים היה נמוך. היום זה כבר עלייה של 30 ו-45 ש"ח בהתאמה.
 
  • הוסף לסימניות
  • #20
זה היה נכון בהתחלה כשהפריים היה נמוך. היום זה כבר עלייה של 30 ו-45 ש"ח בהתאמה.
בקיצור ברגע שמדובר בלוח שפיצר
העלייה מושפעת גם מגובה הריבית לפני העלייה וממספר השנים שנותרו להלוואה
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

עקב הדיון בפורום אודות מחירי הנדל"ן בישראל בשנים הקרובות, החלטתי לעשות מחקר בנושא, ולבסס את הטענות שלי בנידון הנ"ל.
אני מאמין בתחזית הזו, באותה מידה שאני משוכנע בהיגיון שעומד מאחוריה.
ערכתי את המחקר הזה בהתבסס על מקורות עדכניים, תחזיות כלכליות, מגמות נדל"ן, מדיניות ממשלתית, ריבית, היצע וביקוש, והשפעות חיצוניות כמו עליית מחירי חומרי גלם או שינויים דמוגרפיים.
אשמח לשמוע מה אתם חושבים!!!
להלן:
תחזית מחירי הדירות בישראל בשנים הקרובות

דוח מחקר מקיף: תחזיות מחירי הדירות בישראל בשנים הקרובות​


מבוא: שוק הנדל"ן הישראלי בצומת דרכים​

שוק הנדל"ן בישראל ניצב ערב שנת 2026 בצומת דרכים קריטית. לאחר עשור של עליות מחירים כמעט רציפות, שהפכו את רכישת הדירה למשימה כמעט בלתי אפשרית עבור רבים, ניכרת בשנה האחרונה מממגמת התקררות מובהקת. מצד אחד, מחירי הדירות עדיין ברמות שיא היסטוריות, ומחיר דירה ממוצעת עומד על כ-2.33 מיליון ש"ח. מצד שני, השוק חווה קיפאון יחסי בהיקף העסקאות, ירידות מחירים מתונות באזורים מסוימים, וחוסר ודאות עמוק המושפע מסביבת ריבית גבוהה, השלכות מלחמת "חרבות ברזל", והיעדר מדיניות ממשלתית . הדילמה המרכזית היא האם ההאטה הנוכחית היא הפוגה זמנית לפני גל עליות נוסף, או שמא תחילתו של תיקון מחירים משמעותי יותר.


סיכום מצב שוק הנדל"ן בישראל עד 2025​

מגמות מחירים והיקף עסקאות​

בשנים 2023–2025 נרשמה מגמה מעורבת: לאחר ירידה קלה של 0.7% במחירי הדירות בשנת 2023, חלה התאוששות ב-2024 עם עלייה של כ-7.3%. עם זאת, 2025 התאפיינה בהתקררות מחודשת – ארבעת מדדי מחירי הדירות האחרונים עד אוגוסט 2025 היו שליליים והסתכמו בירידה מצרפית של 1.3%. בחודשים יוני–יולי 2025 נרשמה ירידה של 0.2%, החודש החמישי ברציפות של ירידות באותה שנה. מחוז תל אביב רשם את הירידה החדה ביותר עם נסיגה של 4.2% מאז פברואר 2025, בעוד שבערים בפריפריה כמו לוד, קריית גת, עכו ואופקים נרשמו עליות מחירים גבוהות במהלך 2024.

היקף העסקאות ירד בכ-14% במחצית הראשונה של 2025 לעומת התקופה המקבילה אשתקד, ובין מאי ליולי 2025 נרשמה צניחה של 19.6%. ביוני 2025 נרשם שפל היסטורי של 29% בעסקאות. מכירת דירות חדשות ירדה ב-28% בממוצע ארצי, עם ירידות חדות במיוחד באשקלון (שני שלישים), בבאר שבע (52%) ובפתח תקווה (51%).

מלאי דירות לא מכורות ושוק היד השנייה​

נכון לספטמבר 2025, מלאי הדירות החדשות הלא מכורות הגיע לשיא של כ-83,000 יחידות דיור, המשקף כ-29 חודשי היצע בממוצע ארצי, ובתל אביב אף 86 חודשי היצע כמעט שבע שנים. שוק היד השנייה הפגין יציבות יחסית: הירידה במכירת דירות יד שנייה במחצית הראשונה של 2025 הייתה מינורית – כחצי אחוז בלבד, ובפתח תקווה אף נרשמה עלייה של 5%. מחיר דירות יד שנייה נמוך לרוב ב-10%-15% מדירות חדשות מקבילות.

סיכום מגמות 2025​

  • בלימת מחירים: ירידות מתונות של כ-1.3%, שונות גבוהה בין אזורים.
  • קיפאון בעסקאות: ירידה של עד 30%, בעיקר בדירות חדשות.
  • לחץ על יזמים: מלאי של מעל 83,000 דירות, המשקף 29 חודשי היצע.
  • יציבות ביד שנייה: שוק היד השנייה נותר יציב.

ניתוח עומק: הכוחות המרכזיים המשפיעים על שוק הדיור​

מדיניות הריבית של בנק ישראל​

הריבית במשק עומדת על 4.5% (נובמבר 2025), לאחר שב-2024 נרשמה הורדה אחת בלבד מ-4.75% ל-4.5%. סביבת האינפלציה הגבוהה (3.5%-3.8%) מקשה על בנק ישראל להוריד את הריבית, אך גם מונעת העלאות נוספות. הריבית הגבוהה יצרה "מחנק משכנתאות": ההחזר החודשי התייקר, זוגות צעירים מתקשים לקבל אישור עקרוני או שהסכום אינו מספיק, ועלויות המימון ליזמים זינקו. תחזית בנק ישראל: שלוש הורדות ריבית עד אמצע 2026, יעד של 3.75% עד סוף 2025.

הורדת ריבית צפויה להוזיל משכנתאות, להגדיל את כוח הקנייה ולהחזיר קהלים לשוק. עם זאת, כל עוד האינפלציה לא תרד מתחת ל-3%, בנק ישראל יתקשה להוריד את הריבית באופן משמעותי.

מדיניות ממשלתית ורגולציה​

הממשלה קידמה בשנים האחרונות שורת רפורמות להגדלת ההיצע, בהן תוכנית דיור לשנים 2022–2025 (280,000 התחלות בנייה, תכנון 500,000 יחידות דיור, השקעות בתשתיות, רפורמות רישוי עצמי, עידוד התחדשות עירונית, הסבת משרדים למגורים, העלאת מס רכישה למשקיעים, עידוד בנייה בקרקע פרטית, ביטול שימוש חורג בדירות מגורים, פיצול דירות, ועוד). ב-2024 אושרה תוכנית נוספת בהיקף של 2.5 מיליארד ש"ח, הכוללת דירות מוזלות בפריפריה, הגדלת מכסת עובדים זרים, קיצור הליכי ביורוקרטיה, עידוד העסקת עובדים ישראלים, קידום שוק השכירות, מענקים לטכנולוגיות בנייה מתקדמות, ותיקונים בחוקי התכנון והבנייה.

במרץ 2025, בנק ישראל הגביל את מבצעי "20/80" והלוואות בלון: הבנקים יחויבו לרתק יותר הון לפרויקטים שמציעים מבצעי 80/20, ושיעור הלוואות הבלון המסובסדות יוגבל ל-10% מהמשכנתאות בחודש, עד סוף 2026. צעדים אלה נועדו להקטין את הסיכון ליזמים ולרוכשים, אך גם מקשים על קבלנים ומצמצמים את אפשרויות המימון.

היצע: התחלות בנייה, מלאי דירות חדשות ולא מכורות​

בשנת 2024 החלה בנייתן של כ-65,530 דירות, עלייה של 3.2% לעומת 2023. עם זאת, הביקוש השנתי עומד על כ-80,000 יחידות דיור, כך שהפער בין היצע לביקוש נמשך. מלאי הדירות הלא מכורות הגיע לשיא של כ-83,000 דירות בספטמבר 2025, גידול של 20% לעומת שנה קודם. מחוז תל אביב מחזיק ב-31.8% מהמלאי (כ-26,740 דירות), המרכז ב-24.3% (כ-20,390 דירות), ובירושלים כ-8,000 דירות לא מכורות.

התחלות הבנייה מתרכזות בעיקר במחוזות המרכז (23%), תל אביב (21.4%) והדרום (19.4%). מחוז חיפה רשם עלייה של 50.5% במספר הדירות בהיתרים לעומת 2023, הדרום עלייה של 24.3%, בעוד שבירושלים והמרכז נרשמו ירידות. משך זמן הבנייה הממוצע עומד על 29 חודשים, והמשוקלל לפי מספר הדירות בבניין – 34.3 חודשים.

התחדשות עירונית מהווה מנוע צמיחה מרכזי: ב-2024, 28% מכלל יחידות הדיור שאושרו היו במסגרת פינוי-בינוי, ו-30% מהתחלות הבנייה ו-31% ממכירות הדירות החדשות היו בפרויקטים של התחדשות עירונית.

ביקוש: דמוגרפיה, הגירה, משקי בית חדשים ושוק השכירות​

האוכלוסייה בישראל ממשיכה לגדול בקצב מהיר: נכון ל-2025, מספר התושבים עומד על כ-9.4 מיליון, עם גידול שנתי של כ-2%. מספר משקי הבית החדשים עולה על 65,000 בשנה, בעוד שהתחלות הבנייה נעות סביב 60,000 -65,000 דירות. שיעור הילודה הגבוה במערב, הגירה חיובית (כולל עלייה), והעדפה תרבותית לבעלות על דירה – כולם תורמים לביקוש קשיח.

שוק השכירות מתפתח לאט מדי: מרבית הדירות בארץ מע נבנות למכירה ולא להשכרה, מה שמייצר מחסור מתמשך במלאי רלוונטי. שוק השכירות לטווח ארוך עדיין בחיתוליו, למרות ניסיונות לעודד קרנות ריט ומודלים מוסדיים. שכר הדירה החודשי ממשיך לעלות: שוכרים שחידשו חוזה חוו עלייה של 2.7%, ושוכרים חדשים ראו עלייה של 5.2%.

השפעות חיצוניות: מחירי חומרי גלם, עלות בנייה, מצב ביטחוני ופוליטי​

מדד תשומות הבנייה עלה ב-4.3% בשנת 2025, לאחר עלייה של 2.9% ב-2024. עם זאת, בחודשים האחרונים נרשמה עצירה בעליות, ואף ירידות קלות במחירי חומרים מסוימים. שכר העבודה בענף הבנייה עלה ב-0.2% בלבד בספטמבר 2025, אך מחסור בעובדים (בעיקר פלסטינים) ממשיך להכביד על קצב הבנייה.

המצב הביטחוני (מלחמת חרבות ברזל) הביא לעיכובים במסירת דירות, מחסור חמור בידיים עובדות, והאטה בהתחלות בנייה. בתי המשפט לא הכירו במבצעים צבאיים כ"כוח עליון" המצדיק עיכובים, אך נבחנות תביעות בנושא. המצב הפוליטי הלא יציב, מחאות ציבוריות, והרחבת הגרעון התקציבי – כולם מוסיפים לאי הוודאות בשוק.
לסיכום:
  • היצע: קצב התחלות הבנייה צפוי להישאר נמוך מהביקוש, גם אם יושגו יעדי הממשלה (כ-70,000–80,000 דירות בשנה). מחסור בעובדים, עיכובים בירוקרטיים, והאטה בהתחדשות עירונית בפריפריה ימשיכו להכביד.
  • ביקוש: גידול דמוגרפי מהיר, הגירה חיובית, והעדפה תרבותית לבעלות על דירה ימשיכו להפעיל לחץ על המחירים.
  • ריבית: ירידה הדרגתית לרמות של 3–3.5% תעודד חזרת משקיעים ורוכשים לשוק, אך תלווה בעלייה בביקוש לאשראי.
  • שוק השכירות: המשך עליית מחירי השכירות, פיתוח איטי של שוק השכירות המוסדי, והעדפה גוברת לפתרונות דיור גמישים.
  • טכנולוגיה וחדשנות: אימוץ איטי של בנייה ירוקה, ושיטות מתקדמות – בעיקר בפרויקטים גדולים ובשוק ההשכרה
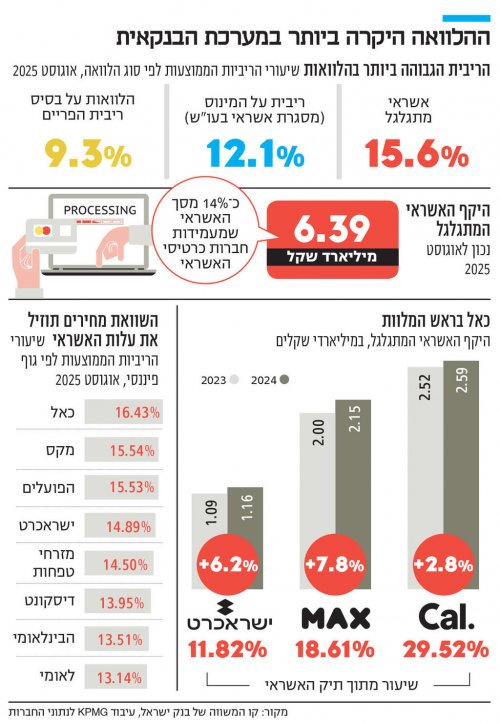
מלכודת האשראי המתגלגל: כך גורמים לכם לשלם את הריבית הגבוהה ביותר שיש

תחת השם הקליט "אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר במערכת הפיננסית. חברות כרטיסי האשראי והבנקים מציעים חיוב חודשי קבוע וידוע מראש על האשראי, ו"גלגול" היתרה לחודש הבא. אבל הריבית שמסתתרת מגיעה גם ל־16%, גבוהה מהריבית על המינוס. כך נימנע ממלכודת הגמישות המדומה


תחת השם הקליט והידידותי
"אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר שניתן לקחת מהבנקים ומחברות כרטיסי האשראי. האשראי המתגלגל הוא מסלול שבו מחליטים מראש על סכום חיוב חודשי קבוע — במקום לשלם את מלוא העסקאות בכל מועד חיוב. זהו אשראי גמיש ומאוד נגיש, אך בריבית גבוהה מאוד.

המנגנון פשוט: אדם בוחר סכום חיוב קבוע של 5,000 שקל לדוגמה. אם בחודש הראשון ההוצאות של אותו אדם היו 7,000 שקל, חברת כרטיסי האשראי תגבה ממנו 5,000 שקל, ו־2,000 שקל יתגלגלו לחודש הבא ויישאו ריבית. בחודש הבא נניח שההוצאות הסתכמו ב־6,000 שקל: שוב ייגבו 5,000 שקל, ו־1,000 שקל נוספים יתגלגלו. כעת תהיה יתרת חוב של 3,000 שקל שנושאת ריבית. אם ההוצאות נותרות גבוהות מסכום החיוב, היתרה תמשיך לגדול מדי חודש. את חלקו הארי של האשראי המתגלגל (מעל 90%) מספקות חברות כרטיסי האשראי, שתיק האשראי המתגלגל שלהן עומד על כ־15% מהאשראי שהן מעמידות.

"מהיום השליטה בחיובי הכרטיס עוברת אליך", כותבים בחברת כרטיסי האשראי כאל. "קובעים את גובה החיוב לפי מה שמתאים לכם", מסבירים ב־MAX. אך מאחורי ההצעה המפתה לשליטה בגובה החיוב נמצאות הריביות הגבוהות במשק. נכון לאוגוסט, הריבית הממוצעת באשראי מתגלגל עמדה על 15.6%. כלומר, על כל 10 אלף שקל שמתגלגלים, משלמים בשנה 1,560 שקל.
האשראי המתגלגל דומה במהותו למינוס בעו״ש: בשניהם האשראי גמיש ואינו קצוב בזמן. ההבדל הוא שבעו״ש כל הכנסה שמופקדת מקטינה אוטומטית את המינוס, ואילו באשראי מתגלגל היתרה לא תרד אלא אם מעלים את סכום החיוב או משלמים תשלום חד־פעמי.

ההלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס אשראי קיים. כל מה שצריך הוא להיכנס לאתר חברת כרטיסי האשראי ולאשר בכמה קליקים

גם הריבית לרוב נמוכה יותר בעו״ש: באוגוסט 2025 הריבית הממוצעת בעו״ש היתה כ־12.07%, לעומת כ־15.6% באשראי מתגלגל. עם זאת, יש לקחת בחשבון שבעו״ש הריבית נגבית במדרגות שגובהן משתנה בין בנק לבנק. במדרגות הגבוהות במיוחד, הריבית על המינוס יכולה לעלות על 18% — כך שבמקרים קיצוניים, האשראי המתגלגל אינו בהכרח היקר ביותר.

הריבית גבוהה במיוחד מפני שזה אשראי גמיש ללא מועד פירעון קבוע. לעומת זאת, בהלוואה צרכנית רגילה לוקחים סכום חד־פעמי ומחזירים בתשלומים קבועים - ובדרך כלל בריבית נמוכה יותר. באוגוסט 2025, לדוגמה, הריבית הממוצעת בהלוואות בריבית משתנה (פריים) היתה כ־9.26% — נמוכה משמעותית מהאשראי המתגלגל.

קל יותר לבקש אשראי מתגלגל מאשר לבטל כרטיס

לא מדובר רק בהלוואה יקרה, אלא בהלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס קיים, כך שכל מה שאדם צריך הוא להיכנס לאתר חברת כרטיסי האשראי, והוא רחוק מספר לחיצות עכבר מאישור ההלוואה. למעשה, קל בהרבה לבקש אשראי מתגלגל מאשר לבקש לבטל את כרטיס האשראי (מבלי להזמין חדש).

על פניו, אפשר לטעון שלמוצר יש היגיון נקודתי — למשל בתקופה של תנודתיות חריגה בהכנסות או בהוצאות — כשלא בטוחים שנחוצה הלוואה. זה גם לא מוצר ייחודי לישראל: לפי בנק ישראל, בארצות הברית פלח האשראי המתגלגל בכרטיסי האשראי נאמד נכון לסוף שנת 2023 בכ־24% מסך האשראי הצרכני, לעומת כ־4.6% בישראל.

היקף האשראי המתגלגל — שעמד באוגוסט האחרון על 6.39 מיליארד שקל — מעלה את החשד שהציבור לא משתמש באשראי מתגלגל כמענה נקודתי לתקופת תנודתיות בהוצאות או בהכנסות, אלא כהלוואה נוחה ויקרה במיוחד. אומנם באופן יחסי, שיעורו מתיק האשראי של החברות ירד מ־20% ב־2016 לכאמור 15% כיום, אך עדיין מדובר בחלק דומיננטי מתיק האשראי של החברות.

נתון נוסף שממחיש זאת הוא שמעל 80% מנוטלי האשראי לא משנים את סכום החיוב החודשי, באופן שמגדיל את החוב מחודש לחודש. גם בעת בקשת האשראי המתגלגל, חברות האשראי שואלות מה הצורך בגינו מבקשים זאת. ניתן לבחור למשל ב"רכב", "מחזור הלוואה במקור אחר", "חופשה או אירוע" – כלומר, מקרים שבהם הגיוני יותר לקחת הלוואה חד־פעמית מסודרת.

1000023904.jpg

החשש הוא שבעיקר משפחות מהשכבות החלשות נוטות להשתמש באשראי המתגלגל כפתרון קבוע ונוח. "כשחברת האשראי מציעה ‘להקל עליך’, היא בעצם מוכרת הלוואה יקרה במעטפת יפה", אומר לכלכליסט אוהד זינגר, מלווה משפחות לצמיחה כלכלית, שהגיע למקצועו לאחר שבעצמו נקלע למצוקה כלכלית. "כשאני בעצמי הייתי במצב כלכלי בעייתי, עם חובות וחיובי אשראי גבוהים, קיבלתי לא פעם הצעות ‘אטרקטיביות’ מחברות האשראי," הוא מספר. "הם אמרו לי: ‘יש פתרון – אתה תקבע כמה תרצה לשלם בחודש ואנחנו נתאים את עצמנו אליך’. מה שהם שוכחים לומר הוא שהשאר לא נמחק — הוא פשוט הופך לחוב, עם ריבית דו־ספרתית, שעליה מדברים בדרך אגב, אם בכלל".

לדבריו, רבים מהלקוחות שהוא פוגש כיום נופלים לאותה מלכודת. "חלקם מודעים אבל אין להם ברירה, ואחרים בכלל לא מבינים את המשמעות – הם רואים רק את האפשרות להוציא עוד קצת החודש. כשאני מציג להם את העלויות האמיתיות הם נדהמים; הם חשבו שחברת האשראי עושה להם טובה, עד שהם קולטים שהם משלמים ריבית שיכולה להגיע ל־15% ויותר. אז הם כבר ממש זעים באי־נוחות בכיסא".

זינגר סבור שאין למוצר זה זכות קיום: "אם אתה לא פילנתרופ של חברות כרטיסי האשראי, עדיף למצוא פתרון מימון זמני אחר, זול בהרבה".

למרות עבודת הפיקוח, התחום רחוק מלהיות מוסדר

בעבר, התחום היה פרוץ בהרבה, וחברות כרטיסי האשראי הפעילו שיווק אגרסיבי יחסית. באפריל האחרון, בעקבות ביקורת שערך בנושא, הנחה הפיקוח על הבנקים בבנק ישראל את חברות כרטיסי האשראי והבנקים להבהיר ללקוחות כבר בתחילת התהליך שמדובר באשראי נושא ריבית, לפרט מראש את שיעור הריבית השנתית, ואסר עליהם להשתמש בכינויי שיווק כמו "כלי שליטה", "אמצעי בקרה", "תשלום קבוע" וכדומה.

בנוסף, הפיקוח על הבנקים גם אסר על מבצעי "מלכודת דבש", שבהם מוצעת ריבית נמוכה לתקופה קצרה שמתייקרת לאחר מכן.

עם זאת, התחום עוד רחוק מלהיות מוסדר: בחודש פברואר השנה הוגשה לבית המשפט המחוזי בתל אביב בקשה לאישור תובענה ייצוגית נגד חברת כאל, בטענה כי הגדילה את מסגרות האשראי בכרטיסי אשראי מתגלגל, וזאת ללא בקשה, יידוע או הסכמה מצד הלקוחות, באופן שגורם לצרוך אשראי נוסף ולשלם עליו ריבית גבוהה מהנדרש, בהיקף המוערך ב־161 מיליון שקל. כאל אמורה היתה להגיש תגובתה לבית המשפט ביום שלישי האחרון.

"יש מי שנקלעו למצב כלכלי קשה ונאלצו להשתמש בזה כפתרון זמני, אך רוב האנשים פשוט לא מודעים לעלות האמיתית של האשראי המתגלגל. יש כאלה שנהנים מה'נוחות' של תשלום מינימלי נמוך מבלי להבין לאן זה מוביל", אומרת שרון לוין, מנהלת מערך הסברה בארגון פעמונים. "בפועל, הם לווים כסף ביוקר, נהנים מאשליה של 'יש לי כסף', וזאת בזמן שהשימוש באשראי מתגלגל משפיע לרעה על דירוג האשראי, ועלול להקשות בעתיד לקבל משכנתא או הלוואה במחירים טובים".

מה חייבים לדעת ולעשות לפני שמתפתים ללוות?

ארבעה דברים שכדאי ללווים לעשות ולהבין לפני שמתפתים לקחת הלוואת אשראי מתגלגל:

1. אם יש לכם צורך באשראי, עדיף לבחון קודם הלוואה רגילה, שבה לווים סכום חד־פעמי.

2. ההשוואה צריכה להיעשות לא רק מול האלטרנטיבה של הלוואה רגילה או מסגרת העו"ש, אלא גם בין החברות שמציעות את האשראי. נכון לאוגוסט האחרון, כאל גבתה את הריבית הממוצעת הגבוהה ביותר על אשראי מתגלגל (16.43%), בעוד בנק לאומי גבה את הריבית הממוצעת הנמוכה ביותר (13.14%).

3. להיות אקטיבי: בשונה מהלוואה רגילה, שבה התשלום נגבה אוטומטית בכל חודש, באשראי מתגלגל יש לשלם באופן אקטיבי את החוב. כדאי אחת לחודש לבדוק את גובה היתרה, להקטינה ככל שניתן, ולהגדיל ככל שאפשר את סכום החיוב הקבוע כדי למנוע התגלגלות של אשראי נוסף.

4. כשהצורך בגמישות באשראי של משק הבית מסתיים, כדאי לשלם את יתרת החוב ולבטל את השירות.

כלכליסט
  • תודה
Reactions: rhehsuhya1 //
9 תגובות

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה