מדריך איך הבנקים מרווחים על חשבוננו?

  • הוסף לסימניות
  • #61
טעות לא זה מה שכתבתי כבר הסברתי
אני מבין שאתה לא כתבת כי אתה לא תפסת את המשמעות של הדברים. יש מבט מיקרו ויש מבט מאקרו על הבנקאות כשאתה אומר שהבנק מייצר 1667 שקלים זה לא רק 6 אחוז אלא במאקרו זה פי 225 תראה בקובץ שיטס ש @השקעות R הון צירף בתחילת האשכול בכל אופן אתה לא מביא מקור לדבריך חוץ מלהסתמך על כך שאתה סבור כך. Rהון שאל למה הבנק צריך כל כך הרבה כסף וצחקת על השאלה לפני שהבנת את החישוב.
 
  • הוסף לסימניות
  • #62
אני מבין שאתה לא כתבת כי אתה לא תפסת את המשמעות של הדברים. יש מבט מיקרו ויש מבט מאקרו על הבנקאות כשאתה אומר שהבנק מייצר 1667 שקלים זה לא רק 6 אחוז אלא במאקרו זה פי 225 תראה בקובץ שיטס ש @השקעות R הון צירף בתחילת האשכול בכל אופן אתה לא מביא מקור לדבריך חוץ מלהסתמך על כך שאתה סבור כך. Rהון שאל למה הבנק צריך כל כך הרבה כסף וצחקת על השאלה לפני שהבנת את החישוב.
הבנתי את החישוב טוב מאוד ולא מהיום
ככה זה עובד! אין לי כח לראות תחשיבים
ולא לקרוא כתבות
ככה זה עובד!!! נקודה.
אין לי הוכחות לדברי פשוט זה מציאות תשאל כל מי שקצת מבין בכלכלה
זה א' ב' בכלכלה ובנקאות
זה נקרא בנקאות רזרבית חלקית
(עדיין לא הבנתי איך הגעת לפי 225 אם תרצה לבאר לי אני יוכל לומר אם לנער הזה התכוונתי)
חשוב רק להדגיש זה לא יצירת כסף ממש אלא יצירת חוב
 
  • הוסף לסימניות
  • #63
(עדיין לא הבנתי איך הגעת לפי 225 אם תרצה לבאר לי אני יוכל לומר אם לנער הזה התכוונתי)
לכן אני ממליץ לך להסתכל בקובץ של @השקעות R הון כדי שנדבר על אותו דבר חבל שאתה לא עושה את זה.
הבנתי את החישוב טוב מאוד ולא מהיום
ככה זה עובד! אין לי כח לראות תחשיבים
ולא לקרוא כתבות
ככה זה עובד!!! נקודה.
אין לי הוכחות לדברי פשוט זה מציאות תשאל כל מי שקצת מבין בכלכלה
זה א' ב' בכלכלה ובנקאות
ככה לא נתקדם לשום מקום אין לך כח לקרוא כתבות ותחשיבית אז מאיפה המידע שלך?
זה נקרא בנקאות רזרבית חלקית
אתה מערבב 2 נקודות בנקאות רזרבית חלקית ובדאי קיימת ואין חולק על זה. אתה טוען שהבנק מייצר כסף יש מאין.
חשוב רק להדגיש זה לא יצירת כסף ממש אלא יצירת חוב
אין הבדל מבחינת הרווחית אם הבנקים לא משלמים ריבית על החוב שהם ממציאים לעצמם וזה מניב כמו כסף רגיל אז זה ממש נחמד. למה אתה לא פותח בנק?
 
  • הוסף לסימניות
  • #65
לכן אני ממליץ לך להסתכל בקובץ של @השקעות R הון כדי שנדבר על אותו דבר חבל שאתה לא עושה את זה.
בעז"ה כשיהיה לי זמן לא עכשיו
אני מבין שאתה בשוק מהענין
גם אני כשלמדתי בפעם הראשונה את זה הייתי בהלם
מהחוצפה שבנק הוא מייצר כסף (חוב) ואני לא
אבל מכיוון שאני יודע את המציאות הבנקאית
לכן אני מבאר אותה
ואין לי כ"כ צןרך בתרשימים
זה המציאות!!! ולנו יש צורך רק להשלים איתה
ככה לא נתקדם לשום מקום אין לך כח לקרוא כתבות ותחשיבית אז מאיפה המידע שלך?
אם אתה לא מאמין לי תברר אצל מבינים אחרים
תשאל כל אדם שלמד כלכלה הוא יגיד לך שככה זה
אתה מערבב 2 נקודות בנקאות רזרבית חלקית ובדאי קיימת ואין חולק על זה. אתה טוען שהבנק מייצר כסף יש מאין.
לא מערבב זה בדיוק ההגדרה!!!
רק יש שתי נקודות באותה ההגדרה
האם זה רק רזרבה חלקית שהבנק שומר או יצירת כסף
ובארץ הבנק מייצר כסף יש מאין!!!
(וכן בעוד מדינות מערביות לא בכולם יש שרק מתירים שימוש תוך שמירה על רזרבה)
אין הבדל מבחינת הרווחית אם הבנקים לא משלמים ריבית על החוב שהם ממציאים לעצמם וזה מניב כמו כסף רגיל אז זה ממש נחמד. למה אתה לא פותח בנק?
יש הבדל ענק!!!
חוב צריך להחזיר זה לא שהם ייצרו כסף וזהו הוא קיים
אומנם החוב מייצר כסף (לדוגמה ע"י ריבית כגון שהבנק הלווה לי את הכסף ואני מחזיר לו אותו בתוספת ריבית)
אבל הוא עצמו אינו כסף (כסף ממש מייצר רק הבנק המרכזי)
ובאמת שאלה למה אני לא פותח בנק (פשוט במדינת הרגלוציה זה לא כ"כ פשוט)
אבל אולי באמת זה יקרה יום אחד
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #66
ככה לא נתקדם לשום מקום אין לך כח לקרוא כתבות ותחשיבית אז מאיפה המידע שלך?
אני הבנתי בדיוק מה התכוונת לשאול וע"ז אני עניתי שזה טעות
זה לא מכפיל 225 אלא רק 15
הכוונה
אני הפקדתי 100 ש"ח
כל 100 שקל שמופקדים אצלם, עליהם לשמור 6% (6 שקלים) כרזרבה, ואת השאר הם יכולים להלוות. אבל הבנקים עושים משהו אחר. הם שומרים את כל 100 השקלים, ומלווים 1,667 שקלים. כאשר הסכום הזה, שנוצר משום מקום, מגיע לשוק, הוא שוב מופקד בבנקים אחרים שגם הם בתורם יוצרים עליו את אותו מכפיל ומזרימים לשוק שוב כסף.
אבל הבנק עצמו (אותו בנק בדווקא) לא יוכל להשתמש באותו חוב ולהכפילו
הווה אומר שהוא מלווה את 1667 הוא לא יכול להשאיר רזרבה של 6% ולייצר עוד כסף
כי הוא לא יכול לייצר חוב מחוב
זה רק פעם אחת!
אומנם אם אני כאדם פרטי שלקח הלוואה מהבנק ייקח את החוב הזה (1667)
וישים את זה בבנק אחר אותו בנק בעצם יוכל להכפיל את ה1667 בפי 15 אבל שוב רק פעם אחת
ואותו חוב אם יילך לבנק אחר הוא בעצם יוכל ליצור עוד חוב וזה גלגל ככה
בקיצור אין חוב מייצר עוד חוב
אלא רק כסף מייצר חוב (אומנם ייתכן שאותו כסף מקורו בעצם סה"כ חוב אך כיוון שאני הבאתי אותו הוא נחשב כסף)
ניסיתי לבאר כפי יכולתי מקווה שהובנתי
 
  • הוסף לסימניות
  • #67
בגדול אתה לא צודק
כי חישבת רק פי 225
בעוד שהאמת שזה מאפשר לבנקים לצמוח בלי גבול!!
עשיתי לך תחשיב
 
  • הוסף לסימניות
  • #68
בגדול אתה לא צודק
כי חישבת רק פי 225
הוא לא צודק כי זה ממש לא ככה ביארתי כמה פעמים פה ואני לא מבין למה זה לא ברור
לא מכפילים יותר מפעם אחת!!!!!!!!!!!!!
נקודה.!!!!!!!!!
אין חוב מייצר חוב! נקודה.
הפקדת 100 ש"ח, הבנק יוכל ליצור חוב של 1667 לא יותר!!!!!!!!
כי הוא לא יכול לייצר חוב מחוב
זה רק פעם אחת!
אומנם אם אני כאדם פרטי שלקח הלוואה מהבנק ייקח את החוב הזה (1667)
וישים את זה בבנק אחר אותו בנק בעצם יוכל להכפיל את ה1667 בפי 15 אבל שוב רק פעם אחת
ואותו חוב אם יילך לבנק אחר הוא בעצם יוכל ליצור עוד חוב וזה גלגל ככה
בקיצור אין חוב מייצר עוד חוב
אלא רק כסף מייצר חוב (אומנם ייתכן שאותו כסף מקורו בעצם סה"כ חוב אך כיוון שאני הבאתי אותו הוא נחשב כסף)
ניסיתי לבאר כפי יכולתי מקווה שהובנתי
 
  • הוסף לסימניות
  • #69
הוא לא צודק כי זה ממש לא ככה ביארתי כמה פעמים פה ואני לא מבין למה זה לא ברור
לא מכפילים יותר מפעם אחת!!!!!!!!!!!!!
נקודה.!!!!!!!!!
אין חוב מייצר חוב! נקודה.
הפקדת 100 ש"ח, הבנק יוכל ליצור חוב של 1667 לא יותר!!!!!!!!
ברור!
אני מדבר מבחינת מאקרו בנקאות.
 
  • הוסף לסימניות
  • #70
אתמול התפרסם שוועדת השרים לחקיקה אישרה לקדם הצעת חוק
שהבנקים יחויבו לתת ריבית מינימאלית לציבור
על הכסף ששוכב בחשבונות העו"ש.

נגיד בנק ישראל התנגד
לא משנה הטענות שלו
לי משום מה נראה שהנגיד טועה
וסליחה על החוצפה שלי
בכל אופן כבר נפתח אשכול בנושא
ודעתי לא חשובה.

אבל אני רוצה להסביר איך בנקים מרווחים.
לפני כן מומלץ לקרוא כאן וכאן כמה הבנקים מרווחים נטו
בשנת 2022 הבנקים הציגו רווח נטו של 22 מיליארד ש"ח.
למעשה זה 17% רווח.
השאלה המתבקשת מי הסכים לשלם לבנק ריבית של 17%??
מאיפה הרווח העצום הזה
השאלה מתעצמת יותר כשמבינים שהרווח נקי אחרי הוצאות.

התשובה היא שהבנק לא מלווה כסף שיש לו
אלא כסף שאין לו.
כשנכנס לנו משכורת 10,000 והיא שוכבת בבנק
הבנק לווה אותה מאיתנו בלי רשות
כתוב לנו שיש 10,000 בחשבון
אבל אין
לבנק יש חוב של 10,000 ש"ח לחשבון שלנו.
אך הבנק מחויב ליחס רזרבה של 6% נזיל
כלומר יש בבנק 600 ש"ח נזיל.
הבנק מלווה רק 9,400 ש"ח
הכסף שהבנק העביר ללווה גם נמצא בבנק רק בחשבון אחר.
כעת את היתרה הזאת הבנק לווה ומלווה לאחרים בריבית.
ומשאיר 6% נזיל.
וכן הלאה.
החישוב יוצא הזוי ביותר
על כל 100 ש"ח ששוכב בבנקים
הבנקים יכולים להלוות בערך פי 15!!
אפשר לראות את התחשיב כאן

אבל באתר הון ראיתי שהגזימו לומר
שהבנק מייצר כסף
כלומר אתם מפקידים 100 ש"ח
והבנק מחשיב את זה כ6% מ 1,667 ש"ח
הבנק משאיר את ה 100 ש"ח נזיל
אך נכנס לחוב יש מאין על 1,667 ש"ח
יכול להיות שאתר הון צודק
לא יודע.
בבריטניה שמעתי שאכן כך מערך הבנקאות עובד.

הבנתם איך הבנקים מרווחים?
אבל הכי חשוב,
האם אתם מבינים כמה הבנק מרוויח על יתרת הזכות שיש לכם בחשבון?
אשמח למקור שלך על הטבלה שהכנת
וכן @ביזנס מן אשמח למקור
אומנם כתבת שככה אתה יודע ואני סומך עליך שככה זה
אך ע"מ להחכים אני אשמח אם תוכל להראות לי איזה מקור
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #71
ברור!
אני מדבר מבחינת מאקרו בנקאות.
חשוב להדגיש!!!!!
זה רק במאקרו בנקאות
גם הטבלה שעשית (@שומר שבת עכשיו צפיתי בה) זה לא נכון שככה זה עובד
זה ככה רק במאקרו בנקאות!!!!!! (גם לשיטתך שאין יצירת חוב, וכמובן לשיטתי שיש יצירת חוב)
אבל חשוב לי להגיש אין הכפלה יותר מפעם אחת!!!!!!!!!!!
זה רק במאקרו בנקאות!!!!!!!
 
  • הוסף לסימניות
  • #72
  • הוסף לסימניות
  • #73
זה רק במאקרו בנקאות!!!!!!!
זה לא משנה.
מאקרו בנקאות זה למעשה הנחה שיש בנק אחד.
אם תחלק אח"כ את המערכת הבנקאית לכמה חתיכות זה לא ישנה את החישוב.
(לתוספת הסבר: למרות שמועברים מיליארדי שקלים ביום בין חשבונות הבנקים
הבנקים מתקזזים ביניהם מפעם לפעם בסכומים אפסיים)
 
  • הוסף לסימניות
  • #74
זה לא משנה.
מאקרו בנקאות זה למעשה הנחה שיש בנק אחד.
אם תחלק אח"כ את המערכת הבנקאית לכמה חתיכות זה לא ישנה את החישוב.
(לתוספת הסבר: למרות שמועברים מיליארדי שקלים ביום בין חשבונות הבנקים
הבנקים מתקזזים ביניהם מפעם לפעם בסכומים אפסיים)
ברור שזה משנה !!!!
זה גורם שהבנקים יכולים ליצור הרבה פחות כסף!!!!!!
זה עוצר את הגלגל!!! (בהרבה מקרים)
 
  • הוסף לסימניות
  • #76
האמת שמי שכבר כאן לא צריך חוקים כלשהם
אפשר פשוט להעביר את הכסף הפנוי לקרן כספית, הזמינה למשיכה בכל יום.
יש קרן כספית של מיטב, בלחיצת כפתור אפשר לקבל קרוב לריבית של בנק ישראל.
ראיתי באתר של פאונדר שהקרו הזו עשתה 1.89 מתחילת השנה.
איך אפשר לשער שבסוף השנה הריבית המצטבת תגיע ל 4.75?
מתלבטת בין קרן כזו לפיקדון נזיל בבנק של 4 אחוז שנתי, אשמח ממש לתשובה.
@אותיות פורחות @השקעות R הון
 
  • הוסף לסימניות
  • #77
איזה מקרים?
כגון אני הפקדתי 100 ש"ח בבנק לאומי
הוא ייצר חוב של 1667
וראובן ביקש מהבנק הלוואה של 1667
כדי להחזיר לשמעון שלו הוא חייב
אבל שמעון הוא גם לקוח של בנק לאומי וככה 1667 עברו לשמעון ואין הבנק יכון לייצר עוד חוב בגינו
זו הדוגמה הכי פשוטה
 
  • הוסף לסימניות
  • #78
כגון אני הפקדתי 100 ש"ח בבנק לאומי
הוא ייצר חוב של 1667
וראובן ביקש מהבנק הלוואה של 1667
כדי להחזיר לשמעון שלו הוא חייב
אבל שמעון הוא גם לקוח של בנק לאומי וככה 1667 עברו לשמעון ואין הבנק יכון לייצר עוד חוב בגינו
זו הדוגמה הכי פשוטה
אני לא רואה טעם לחזור על דברים של השקעות Rהון Rהון הסביר בקובץ שלו שהבנק יוכל לייצר שוב 27,778 ש"ח וכמו שהוא כתב זאת מתמטיקה אז אני לא רואה מקום להמשך הויכוח העקר.
 
  • הוסף לסימניות
  • #79
אני לא רואה טעם לחזור על דברים של השקעות Rהון Rהון הסביר בקובץ שלו שהבנק יוכל לייצר שוב 27,778 ש"ח וכמו שהוא כתב זאת מתמטיקה אז אני לא רואה מקום להמשך הויכוח העקר.
אני הסברתי שלא תמיד המתמטיקה הזו נכונה
אם אתה לא רוצה להבין אז לא
אני עייפתי כבר מלהסביר
בהצלחה
 
  • הוסף לסימניות
  • #80

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

📰 "הכסף שלא ישן": הצעת המודל הכלכלי שיזרים מיליארדים חזרה לציבור​

מאחורי הקלעים: בכירים במערכת הפיננסית בוחנים רעיון מהפכני להעביר את כספי העו"ש מ"חשבונות רדומים" לקרנות כספיות, ובכך להבטיח תשואה לכל אזרח – ללא פגיעה בנזילות. האתגר: כיצד להכריח את הבנקים להתחרות, ומי יישא בנטל המימון?

המערכת הפיננסית בישראל עשויה לעמוד בפני השינוי המבני הגדול ביותר זה עשורים. על שולחנם של קובעי המדיניות מונחת הצעה כלכלית נועזת שמטרתה לחסל את הנוהג בו הבנקים מרוויחים על מיליארדי שקלים של עו"ש שאינם נושאים ריבית. הצעת המודל דורשת שכל יתרת עו"ש תופנה אוטומטית לקרן כספית (MMF) בעלת סיכון אפסי, ובכך תבטיח תשואה תחרותית לכל חוסך.

המודל, שנבחן כפוטנציאל לחיזוק מעמד הביניים, מבטיח לשמור על שני עקרונות: נזילות מיידית (משיכה בכל רגע) ותשואה תחרותית (כמו בשוק ההון).


💰 המהפכה התחרותית: להכריח את הבנקים לשלם​

הרעיון המרכזי הוא להפוך את המודל מבנקאי למוניטרי. אם הבנקים לא ישלמו ריבית על הכסף, הוא יילקח מהם.

  • ברירת המחדל האוטומטית: במקום שהבנק ישלוט על הכסף, יוגדר חוק שיעביר את הכסף באופן אוטומטי ל-MMFs.
  • התחרות הנדרשת: הבנקים ייאלצו להתחרות בקרנות הכספיות. אם הבנק רוצה שהכסף יישאר אצלו, הוא יצטרך לשלם ללקוח ריבית שזהה או קרובה לתשואת הקרן, מתוך רווחיו.
התחזית: כפיית התחרות הזו תוביל לשחיקת רווחיות הבנקים מריבית, ותחייב אותם להתייעל או להציע שירותי אשראי והשקעה מתוחכמים יותר.

🛡️ אתגר היציבות: מי מבטיח את הנזילות?​

השאלה המרכזית במודל כה גורף היא: מה יקרה כאשר מיליוני לקוחות ימשכו כסף בבת אחת?

  • גיבוי ממשלתי לנזילות: המודל מציע שהממשלה תספק "הון חוזר" (הלוואה חד-פעמית בגובה ממוצע ההוצאה היומית של הציבור) שיבטיח נזילות מיידית של העו"ש. כסף זה יוחזר לממשלה מהקרנות למחרת. חשוב לציין: הממשלה תהיה רק גורם מנזיל – היא לא תערוב להפסדי הקרן.
  • הגנה מסיכון מדינה: כדי למנוע מצב בו הממשלה מנצלת את הכסף למימון חובותיה, הקרנות יחויבו בפיזור השקעות בינלאומי ובשימוש בסוכנויות דירוג חיצוניות כדי להגדיר מהו נכס "בטוח".

⚖️ הטיפול ב"צד השני": ריביות האשראי​

הביקורת המרכזית על המודל היא שהוא עלול להגדיל את פערי העושר, כיוון שהבנקים יצטרכו להעלות את ריביות ההלוואות (משכנתאות, אשראי) כדי לפצות על הפסד רווחיות.

הפתרון המוצע הוא מנגנון "דמי ביטחון" קבועים וקטנים שיגבו מרווחי הריבית החדשים של החוסכים. כספים אלו ינותבו לקרן ייעודית שתשמש לסבסוד ריביות אשראי לאוכלוסיות ממונפות. הרעיון הוא ליצור מנגנון מאוזן שבו החוסכים (מעמד הביניים) מרוויחים ריבית, אך משתתפים במימון הגנה על הלווים (גם הם מעמד הביניים), ובכך נשמר האיזון החברתי.

המודל, אם יאושר, צפוי להיכנס לתוקף בהדרגה, תוך דרישה לתיאום הדוק בין בנק ישראל, משרד האוצר ורשות ניירות ערך, ומהווה את אחת מההצעות הכלכליות המאתגרות ביותר לשנים הקרובות.

טוב זה לא באמת כתבה אמיתית אבל מה דעתכם על הרעיון הזה
מקס מגבירה את הלחץ על הבנקים: מציעה ריבית של 3% בשנה לכסף שיופקד בחשבון דמוי עו"ש

חברת כרטיסי האשראי משיקה חשבון חוץ-בנקאי שיעניק ללקוחותיה ריבית אוטומטית על יתרה של עד 500 אלף שקל • שגית דותן, מנכ"לית מקס: "נציע ללקוחות להפסיק לתת לכסף להישחק בעו"ש ולקבל ריבית על כל הסכום, ללא תנאי מינימום" • חלק מהבנקים הודיעו לאחרונה על הענקת ריבית של 2%-3% בתנאים מסוימים

1000005482.jpg

בימים אלה, כאשר המפקח על הבנקים דני חחיאשוילי מקדם את רפורמת הבנקים הרזים, שעוד תצריך שינויי חקיקה מורכבים בכנסת, יש גופים שמקדימים להגביר את הלחץ על הפיקדונות בבנקים. חברת כרטיסי האשראי מקס, שבבעלות כלל ביטוח ובניהולה של שגית דותן, פיתחה חשבון דמוי-עו"ש בשם "צובר ושב", שבו כספים שיפקידו הלקוחות יזכו לריבית שנתית של 3%, והם לא יהיו "נעולים" לשם כך בניגוד לפיקדונות של הבנקים. שם כדי לקבל ריבית גבוהה, ביחס לריבית האפסית של חשבון העו"ש, יש צורך להתחייב לסגירת הכסף לתקופה קצובה בזמן.

מקס תאפשר ללקוחות שלה, החל מחודש נובמבר הקרוב, לפתוח את חשבון ה"צובר ושב", חשבון חוץ -בנקאי אשר יפוקח על-ידי בנק ישראל. בחשבון הזה יוכל הלקוח לנהל יתרה נושאת ריבית, כאשר במקס מכוונים את המוצר כתחרות ישירה ומוצר משלים לניהול חשבון העובר ושב בבנק.

חשוב לציין כי זה יהיה חשבון מוגבל שאינו דומה לחשבון העו"ש המסורתי, כלומר ניתן יהיה לצבור בו סכום כסף שיקבל ריבית, ובעיקר לשלם ממנו את חשבון כרטיס האשראי החודש, או אם רוצים לבצע רכישה גדולה אחרת. הכסף יצבור ריבית בכל רגע נתון ויהיה נזיל וזמין למשיכה.

הציבור מפסיד הרבה כסף

התחרות על הפיקדונות בבנקים הולכת ומתגברת. כיום המוצר הפופולרי ביותר הן קרנות הנאמנות הכספיות, שמנוהלות על-ידי בתי ההשקעות צברו נכסים מנוהלים בהיקף של 180 מיליארד שקל. אלה מכשירי השקעה סולידיים יחסית, שהם נזילים וניתנים למשיכה בהוראה מדי יום (הקרנות הכספיות נסחרות במהלך ימי המסחר בבורסה כמו קרנות נאמנות אחרות), אך הקרנות אינן יכולות להתחייב על ריבית שנתית כמו שעושה מקס. בפועל הן תלויות בריבית בנק ישראל, משום שהן מפקידות את עיקר הכספים בחשבונות בבנקים.

בשנה האחרונה העניקו הקרנות הכספיות תשואה של מעל ל-4% למי שהפקיד אצלהן את כספו. גם בניכוי דמי הניהול של אותן קרנות שהם נמוכים למדי, מדובר במוצר אטרקטיבי יותר החשבון החדש של מקס. כמו כן, בנק ישראל מנפיק גם מק"מ, מלווה קצר מועד, לתקופה של עד שנה. זו אגרת חוב בניכיון שמעניקה ריבית שקרובה יחסית לריבית בנק ישראל, גם היא כיום מעל ל-4% בשנה. אך בניגוד למקס הכסף במק"מ יכול להיות מופקד עד לשנה, וסדרות חדשות יציעו בעתיד ריבית שגם היא נגזרת מריבית בנק ישראל ולכן עלולה לפחות.

במקס מזכירים כי על-פי נתוני בנק ישראל, סך הכסף שהציבור מחזיק בחשבונות העובר ושב עומד על למעלה מ-225 מיליארד שקל שאינם נושאים ריבית, וסך הכסף שהציבור מחזיק בפיקדונות בבנקים עומד על כ-406 מיליארד שקל. שיעורי הריבית על הכספים ששוכבים בחשבונות העו"ש בבנקים, כלומר על יתרת זכות, נעים בין 0% ל-0.4% בשנה - סכום אפסי שנשחק ריאלית בשל האינפלציה.

במקס הוסיפו כי לאחרונה הבנקים החלו להציע ריבית על היתרה בעו"ש, אבל היא מוצעת עד לגובה סכום מסוים בלבד לרוב בין 10,000 ל-20,000 שקל. במקרה של מקס, יוכלו הלקוחות להזרים לחשבון צובר ושב עד חצי מיליון שקל.

האותיות הקטנות

היתרה בחשבון הצובר ושב של מקס תצבור ריבית שנתית קבועה בשיעור אטרקטיבי של 3%. הריבית אינה צמודה לפריים או למדד ואחידה לכל הלקוחות, ללא קשר לגובה הסכום שיופקד בחשבון. אך למקס "שמורה הזכות לשנות את הריבית, בין היתר, בהתאם לשינויים במשק". מה זה אומר? הרי בעוד כחודש הנגיד ירון עשוי להחליט להפחית את גובה הריבית במשק (4.5%). ככל הנראה שהפחתה אפשרית תוריד אותה ל-4.25%, כפי שסבורים כחלק גדול מהכלכלנים.

במקס אומרים כי הריבית שהם מציעים "לא צמודה לריבית בנק ישראל", לכן מדובר בריבית של 3% בשנה עד להודעה חדשה. אך ההערה נועדה לאפשר להם גמישות במידה ויהיה שינוי חריג בסביבה המאקרו-כלכלית.

תנאים נוספים שחשוב לדעת הם שהריבית תצטבר מדי יום והלקוחות יוכלו לעקוב אחריה ואחר היתרה שלהם באתר ובאפליקציה. בנוסף, החשבון יהיה נזיל וזמין למשיכה, כך שהלקוחות יכולים לבצע מספר לא מוגבל של הפקדות או משיכות באמצעות הכרטיס, והכול ללא עמלות או דמי ניהול. כמו כן, כאשר לקוחות יבקשו למשוך את הכסף, הם יוכלו לבחור בין זיכוי לחשבון הבנק - מהלך שעשוי לקחת עד שני ימי עסקים ממועד בקשת המשיכה, או לבצע זיכוי מהיר יותר לכרטיס האשראי עצמו.

עוד לא בנק קטן

האפשרות של מקס להעניק ריבית על חשבון חוץ-בנקאי נובעת מחקיקה שנכנסה לתוקף לפני כשנה, המסדירה את
עולם התשלומים החוץ-בנקאיים. האפשרות להעניק ריבית נכללה בחקיקה על אף ההתנגדות של בנק ישראל.

למעשה, חברת כרטיסי אשראי כבר נותנת הלוואות ומאפשרת מעין חשבון עו"ש, כך שפעולתה לכאורה מדמה פעילות קלאסית של בנק. עם זאת, יש הבדל משמעותי. נכון להיום, חברת האשראי לא תוכל להשתמש בכספים שיפקידו הלקוחות כדי לתת את ההלוואות. האפשרות להשתמש בחשבון העו"ש כדי לתת הלוואות, שהיא פעילות בנקאית קלאסית, מאפשרת להוזיל את הריבית שגובים הבנקים על הלוואות.

בדו"ח שפורסם לאחרונה של הצוות להגברת התחרות במערכת הבנקאית הוצג מתווה לפיו גופים כמו חברות כרטיסי אשראי יוכלו לקבל רישיון בנק קטן. עם זאת, המהלך דורש תיקון חקיקה שטרם קודם.

גלובס, ודה מרקר
פייבוקס משנים את התמונה ביחס לריבית על העו״ש

למשתמשים בכ. אשראי שלהם למעלה מאלפיים ש״ח בחודש
החל מתחילת החודש הבא יש ריבית 6% על הכסף שנמצא בחשבון (במקום 5% עד היום)
ללא נעילה של הכסף
ועד 20 אל״ש (מגבלה רגולטרית)

מצד שני אם לא משתמשים באלפיים ש״ח
הריבית היא 1% בלבד (במקום 2.5% עד היום)

פתיחת החשבון והכ. אשראי זה בחינם לכל החיים
נראה שזה רק באפליקציה

כרגע לא מצאתי עדכון לזה באתר

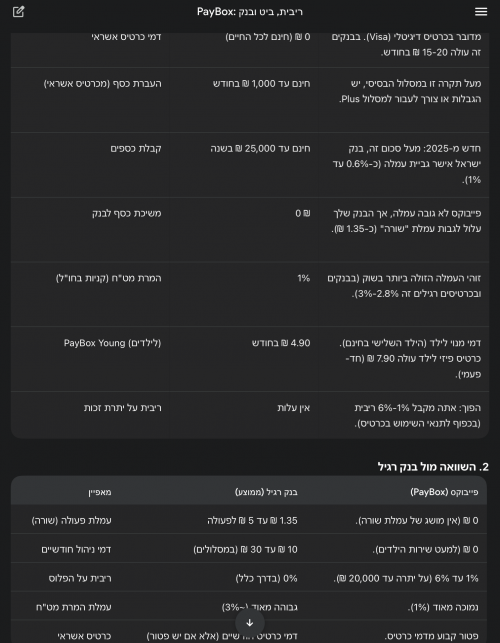
שינוי משמעותי בפייבוקס: תשלם 6% ריבית למי שישתמשו מספיק בכרטיס האשראי שלה​

פייבוקס מקפיצה את הריבית על היתרות לשיעור אטרקטיבי במיוחד של 6%, אך רק למי שיוציא מעל 2,000 שקל בחודש בכרטיס האשראי שלה. מי שלא יעמוד ברף, יסתפק בריבית של 1% בלבד במקום 2.5% עד היום. באוקטובר האחרון החברה הגבילה את היקף ההעברות החודשי ל-1,000 שקל בלבד למי שלא מחזיק בכרטיס אשראי שלה​

שקד גרין ערבה
18:06, 11.01.26
אפליקציית התשלומים פייבוקס (PayBox), שבבעלות בנק דיסקונט, הודיעה היום על עדכון משמעותי בריביות שהיא משלמת על יתרת הכספים באפליקציה. החל מה-1 בפברואר 2026, לקוחות המחזיקים בכרטיס האשראי של החברה ומוציאים בו מעל 2,000 שקל בחודש, יראו את הריבית השנתית שלהם עולה מ-5% ל-6%. מנגד, לקוחות המשתמשים בכרטיס בהיקף נמוך יותר, שקיבלו עד כה ריבית של 2.5%, יספגו הרעה משמעותית והריבית עבורם תיחתך ל-1% בלבד.
הטריגר המיידי למהלך הוא החלטת בנק ישראל מהשבוע שעבר להפחית את הריבית במשק ב-0.25% (לרמה של 4%), אולם יש לקרוא את הצעד כחלק מהאסטרטגיה ארוכת הטווח של החברה: מעבר מאפליקציית העברות כספים הפסדית לחברה פיננסית עם מודל עסקי בר קיימא.

השלב הראשון באסטרטגיה זו היה תמרוץ הציבור לצבור כסף ביתרות האפליקציה (המוגבלות רגולטורית ל-20 אלף שקל), כדי ליהנות מהכנסות ריבית על כספים אלו. פייבוקס הייתה הראשונה בשוק להודיע, כבר ביוני 2023, על תשלום ריבית (בשיעור של 3% דאז) על היתרות – מהלך שנועד לאתגר את הבנקים המסורתיים שלא שילמו באותה עת שקל בודד על יתרות העו"ש של הציבור. בנוסף, התשלום מהיתרות מסייע לחברה להוזיל את העלויות שלה, בהשוואה לתשלום מכרטיס אשראי.
השלב השני הוא תמרוץ הציבור להעביר את פעילות כרטיסי האשראי אליה. החברה נהנית מהכנסות מ"עמלה צולבת" (העמלה שמשלם בית העסק), אותן היא חולקת עם חברת כאל. בחודשים האחרונים הגבירה פייבוקס את הלחץ על לקוחותיה לבצע את המעבר הזה: באוקטובר האחרון היא הגבילה את סכומי ההעברה החודשיים למי שאינו מחזיק בכרטיס שלה ל-1,000 שקל בלבד, בעוד שלמחזיקי הכרטיס הוגדלה התקרה ל-10,000 שקל.
כעת, הפערים מתרחבים גם בגזרת הריבית: אם בעבר הלקוח ה"כבד" קיבל ריבית כפולה מהלקוח המזדמן, כעת הריבית שלו תהיה גבוהה פי שישה. מעבר לכך, ניכר כי פייבוקס מוכנה לסבסד את הריבית באופן אגרסיבי ובלבד שהלקוח ישתמש בהיקף גבוה מספיק באשראי שלה, שכן סביר שריבית של 6% גבוהה מההכנסות שלה בגין אותן יתרות.
שירותי העברת הכספים (P2P), המבוססים על תשתיות כרטיסי אשראי, הם שירות הפסדי שפייבוקס והמתחרה "ביט" שבשליטת בנק הפועלים, מסבסדות מזה שנים. ההערכות הן כי ביט, השולטת בכ-90% מהשוק, צברה הפסדים של למעלה ממיליארד שקל מאז הקמתה, בעוד הפסדי פייבוקס חצו את רף רבע המיליארד. בשנה שעברה נמאס לרשת שופרסל, שהחזיקה במחצית ממניות פייבוקס, להמתין לרווחיות והיא מכרה את חלקה לדיסקונט, שהפך לבעלים היחיד.
פרסומת

בעוד שביט בחרה להתמודד עם ההפסדים בין השאר באמצעות גביית עמלה (0.6% מהעברות של מעל 25 אלף שקל בשנה), פייבוקס ממשיכה בינתיים לסבסד את השירות במלואו, בשאיפה ששימוש גובר של לקוחות בשירותיה – הן בצבירת יתרות והן בשימוש באשראי, יביאו אותה ליעד הרווחיות המיוחל ב-2026.

לשו״ת בכל נושא שתרצו על פייבוקס לחצו

1768216375787.png

השימוש הוא רק דרך האפליקציה
אבל יש אפשרות להזמין כרטיס פיזי לילד בעלות (חד״פ?) של 7.9 ש״ח
כמובן שלא יענישו אותכם אם תשתמשו בעצמכם בכרטיס
ואפשר גם להשתמש בזה רק להוראות קבע

היתר עסקה
Blue and White Modern Credit Repair Services Instagram Story_20251120_154831_0000.png


אז מה זה דירוג אשראי?


דירוג האשראי הוא כביכול תעודת זהות בנקאית, המערכת של בנק ישראל אוספת נתונים שמעוברים לחברות

יעודיות כמו
קפטן קרדיט, והם בעצם בונים את הדירוג שלכם על הנתונים

הדירוג בנוי מהמספרים 1-1000 כאשר 1 מציג דירוך נמוך ממש, ו1000 דירוג מושלם

הדירוג הגבוה ביותר שיצא לי לראות זה 940, והנמוך ביותר 250.

אם אתם רוצים לדעת מה הדירוג שלכם אתם יכולים להיכנס לקישור הזה.

אז דירוג מתחת ל600 נחשב בדרך כלל לנמוך, בין 600 ל 800, הוא טוב ומעל 800 הוא מעולה.


ההשלכות של דירוג נמוך.

קושי בקבלת הלוואה, או קבלת הלוואה עם ריביות גבוהות.

קושי בקבלת משכנתא, או קבלת משכנתא יקרה.

וקושי ביכולת מיקוח שלכם עם מערכת הבנקאות והפיננסים

והסיבה היא פשוטה, הדירוג מטרתו לבנות פרופיל על כל אדם בישראל, שהמערכת הפיננסית (כמו כל בנק

שתפנו לקבל הלוואה ממנו) תדע האם הוא יכול לעמוד בהלוואה שהוא מעניין ליטול ממנה או לא.


יש אנשים שמוחקים את דירוג האשראי שלהם על מנת שהבנקים לא ידעו את הדדירוג האמיתי שלהם
זה נושא שנוי במחלוקת אל תעשו את זה ללא בירור אצל איש מקצוע שיסביר לכם את כל ההשלכות של זה.


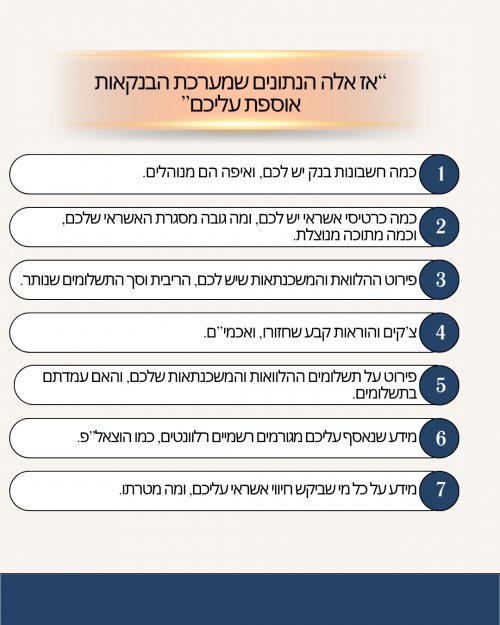
אז איזה נתונים אוספים עלינו מבלי בדיוק לעדכן אותנו?

התשובה היא בטבלה שלפניכם.
אז אלה הנתונים שנאספים עליכם_20251120_194642_0000.png
אוקי אז ברגע שהבנתם איזה מידע נאסף עליכם, אתם כבר יכולים לנסות להבין שאם הוא נאסף

כנראה שהוא גם בהחלט משפיע.


אז לכמה זמן משפיע בתכלס כל הנתונים שנאספו עלינו?


אז זה כמובן תלוי.


נתחיל מהגרוע צ'קים שחזרו או הוראות קבע שחזרו או תיקים בהוצאל"פ הם הכי גרועים.

הם משפיעים על 3 שנים שלמות, במידה וחזרו לכם יותר מ2 צ'קים, יש בנקים שלא יתנו לכם הלוואות

ומשכנתאות, ככה שממש לא מומלץ לשחק עם זה.

(הערה קטנה, אני לא אוהב שימוש בצ'קים, מהסיבה שאני לא באמת יכול לדעת מתי מקבל הצ'ק יפקיד אותו,

ואם הוא יפקיד אותו 4 חודשים לאחר התאריך, אני יום אחד יגלה חיוב בבנק על משהו שכבר שכחתי שקרה,

והבעיה הגדולה יותר זה, מה יקרה אם באותו רגע לא יהיה לי כיסוי לצ'ק)


מה שמשפיע גם באופן משמעותי זה.

יחס ההחזר שלכם להלוואת, למסגרות אשראי ועו"ש, ומשכנתאות.

היחס החזר מחושב לפי האחוזים מההכנסות שלכם, ככל והאחוזים של ההחזרים גבוה יותר (למשל 50%

מההכנסות שלכם) הבנק כבר יותר יפחד לתת לכם הלוואות.


השפעה משמעותית נוספת היא.

כמה מהמסגרת באשראי או במסגרת העו"ש שלכם נוצלה.

ברגע שעברתם את ה15% ניצול זה כבר יפגע לכם בדירוג שלכם.

וטיפ קטן

עדיף להגדיל את המסגרת ולנצל רק 15% ולא להיות עם מסגרת קטנה שכל הזמן מנוצלת.

אבל אם אתם מגדילים, תזהרו לא לנצל אותה וליפול לבור עמוק יותר.


יש עוד כמה דברים שמשפעים בצורה קטנה יותר

הרבה חשבונות בנק.


הרבה כרטיסי אשראי.

ותק קצר מידי במערכת הבנקאות (ותק של פחות מ3 שנים).

הרבה בקשות אשראי גם נרשמות, (לדוגמא אדם שבודק על אפשרויות להלוואות ביותר מידי בנקים בתקופה

קצרה, הדירוג שלו ירד)

והכי חשוב מה שיגרום לדירוג שלכם לעלות הוא.


להשתמש עם צ'קים בצורה מבוקרת.

למעט את השימוש במסגרות אשראי ועו"ש או מקסימום ניצול של 20%

למעט בנטילת הלוואות ללא צורך.

לא להחזיק מעל 2 חשבונות בנק.

לא להחזיק ביותר מידי כרטיסי אשראי.

אם אתם צעירים מידי אז חלק מהסיבה שהדירוג שלכם לא גבוה הוא כי אתם צעירים, אבל אל דאגה זה עובר.


אם תתחילו היום בשינוי ההתנהגות שלכם הדירוג שלכם יתחיל להשתפר תוך כ3-5 חודשים


השינוי לוקח זמן, אבל הוא שווה את זה.

וכמובן שהדבר היחידי שיקח לכם הרבה זמן לתקן הוא צ'קים שחזרו ,אז תזהרו לא להשתמש בצ'קים סתם.


וטיפ קטן עוד דרך לגרום לדירוג לעלות.

לגשת לבנק ולקחת הלוואה ממש קטנה כמו 1,000 ש"ח ולשלת אותו תוך תשלום אחד,

מה שתרוויחו זה שהבנק יכיר בזה שהיכולת החזר שלכם טובה, כי הרי לקחתם הלוואה ועמדתם בתשלומים שלה.


אני מקווה שהחכמתי אותכם


ועוד נקודה סופר חשובה.


לפעמים קורה לאנשים שיש להם חשבון בנק, בבנק בלי שימוש.
חשבון שנפתח למטרה שהיא כבר לא רלוונטית, אז אם יש לכן כזה חשבון נשכח שכזה,
מומלץ לכם לבדוק שאין לכם בו מינוס, כי לפעמים מינוס של 20 ש”ח בבנק גורמים לאנשים לשלם אלפי שקלים בריביות של ההלוואות והמשכנתאות שלהם.

אז למה שבכלל ייצבר מינוס בחשבון ללא שימוש?
אז לפעמים מדובר בחשבון שאתם משלמים עליו עמלה חודשית, או שיש שמה כרטיס אשראי עם עמלה, ומה שקורה זה שהעמלות האלה אין להם כיסוי, ואז נכנסתם למינוס מבלי שבכלל ידעתם.

אז אם יש לכם חשבון בנק נשכח, מומלץ לכם לסגור אותו.

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה