התייעצות הפורום להגנת הצרכן החרדי

הקו הזה זה ג'וב שליצמן בזמנו דחף למישהו מאנ"ש
זה היה קו קורונה היעודי ממשרד הבריאות לציבור החרדי
@.B.B הנכבד! אתה מפעיל היגיון בריא, ואין ביכולתי לשכנע אותך לא להוציא דיבה על ליצמן ועל שתה"פ, אך אבקש שתנסה להאמין לי: ליצמן לא היה מעורב בשום צורה בהקמת הקו ודרכי פעילותו. דיברתי איתו עשרות פעמים בחיי, ועל הקו לא דיברתי איתו או עם עוזרו בבצ'יק גם לא פעם אחת, לא לפני הקמתו וגם עד היום לא.

ובטוח שהוא ישב אז טוב טוב וזה לא היה בהתנדבות אלא בתשלום נדיב חבל"ז ממשרד הבריאות או מקור אחר ממשלתי.
הקו פועל בהחלט לא בהתנדבות. אך לא קיבלתי שקל אחד ממשרד הבריאות, ולא מאף גורם ממשלתי!
ההסכם היה שככל שאהיה יותר טוב ומדויק לאוזן החרדית, ארוויח יותר מאזינים. אם אהיה משעמם או ארגיז את הציבור החרדי, יינטשו אותי - וע"כ השתדלתי לפעול בדיוק לפי מה שהציבור צריך.
גם כאשר הקורונה יצאה מהאף של הציבור, יכולתי לעבור צד, אך הייתי נאמן להם והלכנו בין הטיפות.
בנוסף, פעלתי להחתים עשרות רבנים ללא תמורה כספית כלל! קיימתי כינוסים שצברו כותרות, ללא תמורה כלל!

אח"כ הוא החליט להפוך את זה לקו מידע לציבור החרדי, כשהוא רוכב על גל המאזינים מתקופת הקורונה והרייטינג המטורף שהקו צבר
בדיוק. קטפתי את הפירות שהשקיתי סביב השעון, במחיר של הפגנות מתחת הבית, השמצות, איומים ופשקווילים נגדי, ולקינוח... פרגונים מהסוג של: "שחיתות" (לא מתכוון אליך. התנסחת בניטרליות נעימה).

זכותו לעשות את זה, וגם אני קיבלתי ע"ע בל"נ להקשיב רק לקו שלו עם התוכן המסונן ובלי קשקושים
שמח שהגעת לאותה מסקנה שלי, ושל יתר המאזינים :) תודה!

אבל מבחינת שקיפות היה פה משהו לא 100% גלאט.
חלק 100חוז, נקודה. יועץ התקשורת שלו יעקב איזק פנה לגורם רבני לבקש שדרן שיכול לעשות משהו 'גלאט' ולהלך בין הטיפות כגון בנושאים של איזה מקווה פתוח ואיזה לא וכו', כך שהקו יתאים לרבבות בחורים, אברכים וילדים מכל החוגים וד"ל. ובעקבות ניסיון קודם שלהם איתי הציעו את שתה"פ עם קו שאני הקמתי בעצמי, על מספר שלי, לטווח המיידי (כשסברו שמדובר בחודש בלבד). אך כעבור זמן הסיקו ששתה"פ משתלם למשרד הבריאות יותר מאשר לי והקו המשיך לפעול ככל שנדרש.

אם בכל זאת לא תאמין לי, אין ביכולתי לשכנע אותך :)
 
לכאורה איצ'ה מתפרנס קצת מהדקות של הקו (לא הרבה הכנסות אבל מכסה עלויות)
השאלה היא מה יעשה עוד מעט כשיגמר הקש"ג? האם יוכל להמשיך להשתמש בקו כפלטפורמה בלי שמצליח לכסות עלויות?
בע"ה נציע מסלול בתשלום ומסלול מצומצם - חינמי, וכן נשלב פרסום בצורה מוגבלת.
 
שכוייח @איצ'ה קו המידע
על מידע מסונן ונקי
זהירות מתבקשת בנושאים רגישים
ושמירת טוהר המחנה גם בימים קשים
על עריכה מסודרת והגשה מתובלת
עם הומור, רגש והרבה תועלת
ערכך בעיני רק עלה
כשענית נכונה על כל שאלה.
מאחלים לך המשך הצלחה!
 
לכתוב שהשקעה מסוימת היא לא ריווחית לדעתי ושאני מאמין שמי שישים שם את כספו יפסיד אותו כמעט בוודאות,
או לכתוב שמי שחותם חוזה עם חברה מסוימת,
עלול להתחרט מאד מאד ולשלם להם הון לשווא (לדעתי כמובן).
וכן לגבי כל השקעה לגופה. זה דבר שיכול לגרור אחריו תביעת דיבה?

כי אם לא אז מה ההיגיון בלכתוב על אנשים/חברות שהם נוכלים?
עדיף פשוט לכתוב שלא שווה להשקיע אצלם/לחתום איתם/לתת להם פרטים אישיים,
והמבין יבין....
לומר לאנשים שלא שווה להשקיע בX כי הסיכון גבוה כשמדובר בנוכל זה בעיה כי אנשים חושבים שאולי שווה לקחת את הסיכון כשבפועל זה עקיצה.
ולרמז לאנשים שיש כאן עקיצה יכול לגרור לפחות איום לתביעה ולרוב האנשים אין כח להתמודד עם האיומים האלו
 
את זה לא ידעתי:
ובעקבות ניסיון קודם שלהם איתי הציעו את שתה"פ עם קו שאני הקמתי בעצמי, על מספר שלי
אצטרף לדברי:
ערכך בעיני רק עלה
כשענית נכונה על כל שאלה.
מאחלים לך המשך הצלחה!

@יודעלה היקר! גם אתה מוזמן לשידור עם טענותיך.
אין לי טענה אלא אי הבנה קטנה שנפתרה.
 
אגב יש לי טענה מסויימת על ר' נחום, הוא מגזים שם עם התשואה הממוצעת של מדדי המניות, הוא טוען שם שהתשואה הממוצעת היא 12% בעוד שהתשואה המקובלת לומר היסטורית היא כ10% ללא אינפלציה, לא מבין מה העניין לנפח, זה מספיק טוב גם בלי זה.
נראה לי שהוא דיבר על סיכון מוגבר (אנליסט)ולא בהכרח אלה הכשרים (אינפיניטי)
הוא הביא נתונים מדויקים של תשואות שוק ולא ניפוח
 
נראה לי שהוא דיבר על סיכון מוגבר (אנליסט)ולא בהכרח אלה הכשרים (אינפיניטי)
הוא הביא נתונים מדויקים של תשואות שוק ולא ניפוח
בתאוריה אם היה לו היסטוריה לטווח ארוך הוא גם לא היה עוקף את המדדים, כך לפי רוב המחקרים.
 
מה פתאום מסלולים מנייתים יותר ממדדים, מניבים יותר מהמדדים והם מגיעים ליותר מ10% ואף יותר מ 12% לתקופה של 20 שנה
יש מחשבון גמל נט אתה יכול לבדוק את זה
 
ברור זה כל הענין!
כשמדברים על תשואה שנתית נהוג לדבר על תשואה בלי ריבית דריבית
ואת החישוב של ריבית דריבית לעשות בנפרד לפי מספר שנות ההשקעה
אחרת זה מבלבל כי אחד משקיע ל10 שנים ואחד ל30 שנה
 
מה פתאום מסלולים מנייתים יותר ממדדים, מניבים יותר מהמדדים והם מגיעים ליותר מ10% ואף יותר מ 12% לתקופה של 20 שנה
יש מחשבון גמל נט אתה יכול לבדוק את זה
בגמלנט אנליסט השתלמות מנייתי ב18 שנים האחרונות = 8.47, מדד s&p500 בתקופה זו 9.9%., גם אין שם יותר מ24 שנים שזה מעט בשביל לקבוע אם הם יכולים להכות את המדדים, ורוב המסלולים המנייתיים אין להם מסלול ארוך בכלל.
 
נערך לאחרונה ב:
כשמדברים על תשואה שנתית נהוג לדבר על תשואה בלי ריבית דריבית
ואת החישוב של ריבית דריבית לעשות בנפרד לפי מספר שנות ההשקעה
אחרת זה מבלבל כי אחד משקיע ל10 שנים ואחד ל30 שנה
טעית ידידי
 
10% תשואה לשנה צריך לצאת יותר מ500% ב20 שנה שזה יותר מ12% לשנה
איפה נותנים 10% לשנה ל20 שנה?
במחשבון הזה
נותן לי על הS&P500 לתקופה של 02/24-03/05 319.07% ועם השקעה חוזרת של דיבידנדים 502.69%
לא יודע איך עובד עם הקרנות הישראליות עם הדיבידנדים האם מושקע חזרה ב100% או לא
אבל בכל אופן (אם הבנתי נכון) נראה שבהפינקס באותו תקופה עשו 357.73%.

אבל בא נשאיר את הדיונים האלו לאשכולות על S&P500 מול הקרנות וכו'
 
מצורף הפניקס מניות עם יותר מ17 % לשנה בתקופה של 20 שנה
בקובץ המצורף יש תשואה של 8.33% שנתי, איך הגעת ל17?
עריכה: עם ריבית דריבית זה 18% אך ממוצע שנתי מחשבים לפני ריבית דריבית.
 
נערך לאחרונה ב:
בתאוריה אם היה לו היסטוריה לטווח ארוך הוא גם לא היה עוקף את המדדים, כך לפי רוב המחקרים.
הסתייגות: עיינו מה שכתבתי פה:
 
איפה נותנים 10% לשנה ל20 שנה?
במחשבון הזה
נותן לי על הS&P500 לתקופה של 02/24-03/05 319.07% ועם השקעה חוזרת של דיבידנדים 502.69%
לא יודע איך עובד עם הקרנות הישראליות עם הדיבידנדים האם מושקע חזרה ב100% או לא
אבל בכל אופן (אם הבנתי נכון) נראה שבהפינקס באותו תקופה עשו 357.73%.

אבל בא נשאיר את הדיונים האלו לאשכולות על S&P500 מול הקרנות וכו'
כשמדברים על ממוצע, מדברים על לפחות 30 שנה, גם אני כתבתי פה באחד ההודעות שהממוצע לשנים אלו היה 9.9
 

פרוגבוט

תוכן שיווקי
פרסומת
החלפת המידע בפרום הינה בין משקיעים חובבנים, ואינה מהווה תחליף ליעוץ מקצועי.

פוסטים חדשים שאולי לא קראת....

גלגל_מזלות_וינשוף_קסום.gif

ברוכים הבאים לאשכול הרשמי של "חויה בקליק" - הבית של המשחקים האינטראקטיביים, הקליקרים וההפעלות הכי חכמות שיש.

לרגל השקת האשכול ועונת המבצעים (Black Friday שקורה עכשיו וחנוכה שמגיע מיד אחריו), בנינו עבורכם את "גלגל המזל".אנחנו לא נגלה לכם איזו הנחה תקבלו. אתם תצטרכו לגלות בעצמכם...

אז איך זה עובד?​

בנינו אלגוריתם מיוחד שמחלק קופונים בצורה אקראית לגמרי.
בתוך המאגר מסתתרים:
מגוון סוגי קופונים לשירותים שלנו מהנחות בסיס ועד משחקים ללא עלות!

רוצים לסובב את הגלגל ולבדוק את המזל?​

  1. הגיבו כאן באשכול: "אני רוצה לסובב את הגלגל"
  2. נשלח לכם בהודעה פרטית קישור קסם חד-פעמי.
  3. לחצו על הקישור- ותגלו מיד במה זכיתם.
  4. כל כרטיס זוכה!

קצת עלינו (למי שלא מכיר):​

אנחנו ב"חויה בקליק" הופכים כל אירוע – מיום הולדת משפחתי ועד כנס של 2000 איש – לאירוע סוחף, תחרותי ומגבש.

מה תמצאו אצלינו:

  • מערכות טריויה להפעלה עצמית: אתם בונים את המשחק, מקרינים על מסך, והקהל משחק מהניידים שלו בזמן אמת-גם בטלפונים כשרים!. (פתרון מושלם וזול למשפחות, ימי הולדת וכיתות).

  • השכרת קליקרים (שלטים) פיזיים: הדבר האמיתי! ערכות של שלטים אלחוטיים למשחק ללא צורך אינטרנט וטלפונים בכלל. (הפתרון האידיאלי למוסדות, סמינרים, תלמודי תורה ומשפחות).

  • הפקות תוכן מלאות: אנחנו בונים לכם את השאלות, את העיצוב ואת החוויה מא' ועד ת' לארגונים ומוסדות
  • תוכנית בת מצוה יחודית חוויה סוחפת, מגבשת ומלאת עניין שכולם שותפים בה! לאירוע בת מצוה שלא ישכחו! טריילר לצפיה

  • ספיישל חנוכה: תוכניות מוכנות, מעוצבות ומתוכנתות למסיבות חנוכה - רק לחבר למסך ולהתחיל לשחק.

  • מסע את תוך עצמי וכמובן התוכנית החדשה שלנו סינק מסע מרתק לגילוי עצמי עם תוצאיה אישית ויחודית לכל משתתף
    מסע שאף משפחה לא מפספסת! טריילר לצפיה

שירות ותמיכה​

האשכול הזה נועד לכיף, להתייעצות על סוגי הפעלות ולחלוקת ההטבות.כדי שנוכל לתת שירות מהיר ומדויק ללקוחות קיימים (ובמיוחד בלחץ של חנוכה):שאלות טכניות, עזרה בתפעול או תמיכה בזמן אמת – נא לא לכתוב באשכול זה! (אנחנו עלולים לפספס אתכם כאן).פנו אלינו אך ורק בערוצי התמיכה הרשמיים לקבלת מענה מיידי:

📞 בטלפון לתמיכה ושירות: 03-773-7970
🌐 לאתר שלנו ולהתרשמות: -https://clicker.co.il/
📧 מייל: K037737970 @ GMAIL.COM
אז... מי הראשון שיש לו אומץ לסובב את הגלגל?
התגובות פתוחות, הקופונים במערכת מחכים... צאו לדרך! 👇

אולי מעניין אותך גם...

אשכולות דומים

שלום רב!

לפני כמה שנים טובות
כל מה שידעו (כולם) על החרדים
שהם לא הולכים לצבא, רובם עניים, חוגגים על חשבון החילונים - כל התקציבים,
מתנגדים לכל מה שהמדינה אומרת, קורנה, תקציבים, כל היום עושים הפגנות וזורקים אבנים וביצים, לא נזהרים בבטיחות - אסון מירון, אסון פארענצ'עס.
הרבה לא בוחרים בבחירות.
ועוד הרבה דברים שליליים שידעו על הציבור החרדי.

ולא באתי להביא מה שהחילונים אומרים עלינו ולא מעניין אותי מה הם חושבים
אבל לפעמים זה שצועקים עלינו כל הזמן בדברים שליליים שלנו,
לפעמים אנחנו מרגישים באמת כך.


מה שקרה בשנים האחרונות (אני רוצה בעיקר להתייחס לנושא הכלכלה)
התגלה כל הסודות למה באמת בציבור החרדי יש כל כך הרבה עניות
דבר ראשון
פשוט כי לציבור החרדי יש הרבה צאצאים שזה עולה המון כסף לכל אחד - דירה גדולה, מזון, ביגוד, חתונות וכולי

אבל מה שהתגלה בשנים האחרונות שלוש דברים נוספים גדולים
שבאמת יש דברים בגו למה יש כל כך הרבה חרדים בלי כסף מיותר וחסר להם כסף לחתן את הילדים

דבר ראשון: שנולד הפורום להגנת הצרכן החרדי
שמי שעוקב מאוד אחרי פעילות הפורום - בכל סוגי האפשריות
רואה כמה מיליארדים הציבור החרדי חסך בשנים האחרונות
מהשקעות דמיוניות, נפילות, ועקיצות.
מה שהיה מאוד פשוט כל הזמן הציבור החרדי השקיע מיליארדים לפח האשפה - לעוקצים הנחמדים מאוד.

דבר שני: שנולד ממש לאחרונה מיזם זה מזה
מהפכת האספו כאן בציבור החרדי בארץ הקודש
שזה דבר מהפכה ממש גדולה
שמי שעוקב מאוד אחרי פעילות של ר' רפאל בראיונות שלו בטורים במשפחה - (אני קורא את הטור הזה)
שר' רפאל טוען כל הזמן כי כ 80% מהכסף שלנו יוצא לציבור לא שלנו
ברכישת מוצרים וכל מיני שירות שלוקחים לא היימישע.
וזה דבר מאוד ברוך באמת

דבר שלישי: ר' יוסף מינצברג
זה שהוא הכניס את נושא ההשקעות לחרדים
כמעט בכל חסידיות יש היום הכנסות איפה בדיוק להשקיע
ואת המפכה שעומדת לצאת לאור
שילוב בין הגמחים ללבין שוק ההון
משהו ענק

לא ערכתי כל כך מה שכתבתי
אבל זה מה שרציתי להביע

שלוש אנשים שהופכים את הציבור החרדי
לעשירים אנשים אמידים
לאחרונה נהיה יותר ויותר מקובל בפרוג ולאו דווקא (יש עולם מחוץ לפה ;))
להגדיר כל השקעה בסיכון גבוה או עם צפי לתשואה נמוכה כ״נוכלות״
וכל מי שמשקיע בכזו השקעה כ״קרבן״
וכל מי ששיווק את ההשקעה ל״גנב״

נכון, במגזר החרדי מתפרסמות חדשות לבקרים הצעות להשקעה
שרבים מתוכם משווקות בצורה מוטעית לחלוטין
וחלקם אף שקר גמור שנועדות לגנוב כסף כפשוטו
וחשוב ואף חובה להילחם בתופעה ובהשקעות האלו מלחמת חורמה
כמו ש
@איצ'ה קו המידע עושה בהצלחה רבה


אבל אולי בקיטלוג הכולל הזה יש גם סיכון מסויים?

1) מנחם שמע וקרא על השקעה פלונית שצריך לברוח ממנה והמשווק שלה גנב
אבל בסוף הסיכוי הנמוך כן הפתיע, וההשקעה הניבה תשואה יפה…

שלמה שמע מכל החברים בכולל שהשקעה אלמונית היא פייק, ומי שמשקיע בה תמים
בסוף גיסו שהשקיע בה הוכיח לו שהוא מרוויח ממנה, לא הרבה אבל משהו…

גם מנחם וגם שלמה בפעם הבאה שיקבלו הצעה להשקעה שתוכתר כ״בסדנו הבאה״
יגידו לעצמם, אולי המומחים לא תמיד צודקים?

2) אברהם מאז ומעולם חשב שהוא יותר חכם מהרבה אחרים
שהוא התחתן הוא חיפש איך להשקיע במשהו פחות שגרתי ויותר נוצץ
מהר מאוד הוא הבין מחברים ומשיטוט בפרוג
שכל דבר שהוא לא השקעה פאסיבית במדדים לטווח ארוך זה לא השקעה בטוחה ולגיטימית…

בפעם הבאה שחבר שחושב באותו ראש כמוהו
יספר לו על איזה מטבע עלום שם ועל האפשרות למנף בו פי כמה
הוא לא יבין את ההבדל לשווער שלו שהשקיע בקרקע איפשהו, ופרוג כתבו על זה מסוכן
ויגיד ״גם לי מותר״…

כן, יש בדוגמאות קצת הקצנה, זה לצורכי המשל בלבד
תשתדלו לזרום עם הרעיון ולא להיתקע על הדוגמאות
השאלה היא על המקרו ולא על המיקרו…


אז מה כן?

א. כל עוד שהמשווק שיקר בפרט אחד או הציג מצג שווא
חשוב מאוד להביא לידיעת הציבור שמדובר בנוכלות או לכל הפחות באדם לא ישר

ב. אבל אם אין שום פרט לא נכון והכל ידוע וברור מראש וניתן לבדיקה עצמאית
חשוב לספר ולהביא לידיעת הציבור שמדובר בהשקעה בסיכון גבוה
או אפילו רק בסיכון לתשואה נמוכה


ובעיקר להשקיע בהנגשת ידע על מה כן מחד.
שכמו שהגדיר @השקעות R הון מעולה כאן…

ובחינוך פיננסי לצניעות פיננסית מאידך.
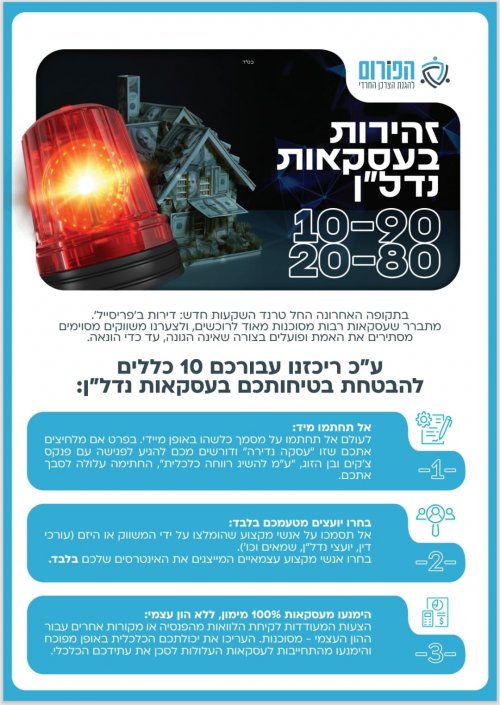
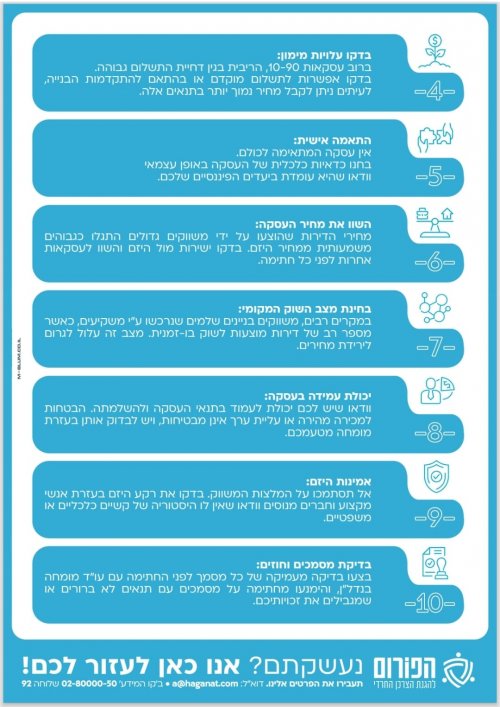
שעשרת הכללים של הפורום להגנת הצרכן החרדי
מעבירים את המסר מעולה

משום מה הכללים המקוריים נוסחו על נדל״ן
התאמתי אותם לכל השקעה שהיא
@איצ'ה קו המידע מקווה שזה בסדר…

1) התייעצו!
לעולם אל תשקיעו באופן פזיז, תמיד קחו את הזמן לבדיקה עצמאית.

2) בחרו ייעוץ אובייקטיבי:
התייעצו אך ורק עם מומחים (יועצי השקעות, רו״ח או עו״ד) שמייצגים את האינטרסים שלכם ולא הומלצו ע״י המשווק.

3) הימנעו מעסקאות 100% מימון:
היזהרו ממינוף גבוה, והימנעו מהתחייבות לעסקאות העלולות לסכן את עתידכם הכלכלי.

4) בדקו עלות כוללת:
בדקו את כל העלויות הנלוות להשקעה, כולל דמי ניהול, עמלות סמויות, מיסים וריביות, כדי להבין את התשואה הריאלית האמיתית.

5) התאמה אישית:
אין עסקה המתאימה לכולם. בחנו כדאיות כלכלית של העסקה באופן עצמאי וודאו שהיא עומדת ביעדים הפיננסיים שלכם.

6) השוו את מחיר העסקה:
בצעו סקר שוק עצמאי והשוו את עלות ההשקעה לאלטרנטיבות דומות.

7) בחינת מצב השוק המקומי:
היזהרו מהשקעה בסקטורים הסובלים מעודף היצע, שכן הם עלולים להוביל לירידת ערך מהירה וקושי במימוש.

8) יכולת עמידה בעסקה:
וודאו שיש לכם יכולת לעמוד בתנאי העסקה ולהשלמתה, ושיש לכם "רשת ביטחון" כלכלית למקרה שהתשואה תהיה שלילית או נעולה במועד המתוכנן.

9) אמינות המשווק:
אל תסתמכו על המלצות המשווק. בדקו את הרקע שלו בעזרת אנשי מקצוע וחברים מנוסים וודאו שאין לו היסטוריה של קשיים כלכליים או משפטיים.

10) בדיקת מסמכים וחוזים:
בצעו בדיקה מעמיקה של כל מסמך לפני החתימה עם עו"ד או מומחה בתחום, והימנעו מחתימה על מסמכים עם תנאים לא ברורים או שמגבילים את זכויותיכם.

5683f48c15d442b7ace78ca591e31117.jpg4f690b886036458fab51db5a2cb069fe.jpg

הניסוח כולו HI בלבד ;)

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה