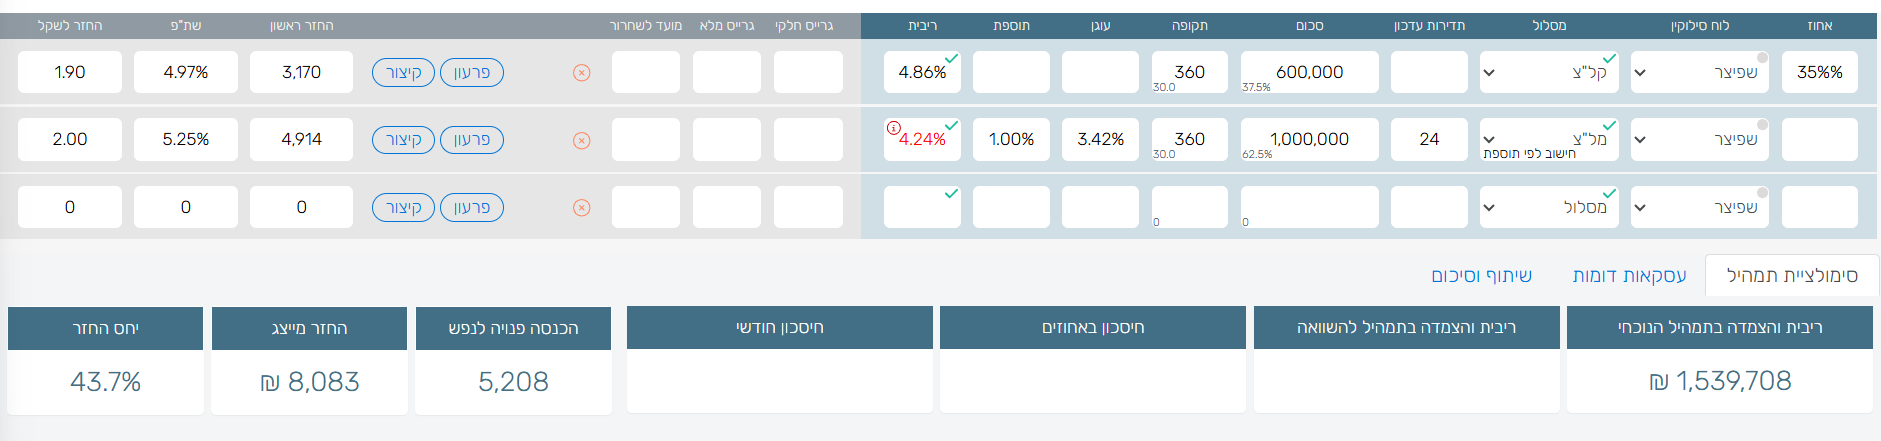
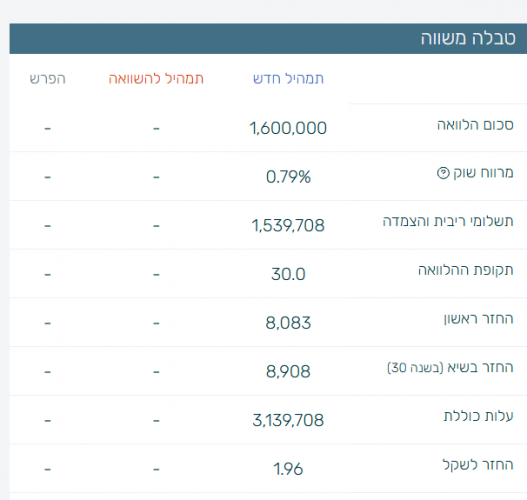
מחזור משכנתא למל"צ 4.6 הצעה טובה?

  • הוסף לסימניות
  • #1
יצויין שזה מל"צ כל שנתיים
והשאלה היא האם זה תמהיל טוב ?
או שעדיף מל"צ כל 3/4/5 שנים?
 
  • הוסף לסימניות
  • #2
אם אתה שואל על הריבית אז היא ריבית די טובה יכול להיות שאם מדובר במשכנתא גבוהה אפשר קצת יותר אבל בגדול אם גם הקל"צ סביב אותה ריבית ואין פה איזה חלק משמעותי של צמוד מדד אז זה בהחלט יפה
בנוגע למשתנה לכמה זמן עדיף? אז בגדול רוב היועצים והבנקים העריכו ועדין מעריכים שהריבית צפויה לרדת, ממילא המסלול של שנתיים עדיף. אבל אם ח"ו זה לא ירד אלא יעלה- מה שפחות נראה, אז עדיף ל-4 . אבל כמו שציינתי רובם מעריכים שזה לא הכיוון ולכן שנתיים בהחלט רעיון טוב
בכ"א בהצלחה
 
  • הוסף לסימניות
  • #3
מאוד קשה לדעת מה יהיה עוד שנתיים במציאות שלנו שכל פעם היה סיבה חדשה שלא יכלו לצפות כמו הקורנה ואח"כ המלחמה, [ואולי גם הצפון].
אמת שסביר שירד, אבל לדעתי כדאי יותר בשביל היציבות לשים חלק מהסכום במשתנה כל 4-5
 
  • הוסף לסימניות
  • #6
צויין שזה מל"צ כל שנתיים
והשאלה היא האם זה תמהיל טוב ?
או שעדיף מל"צ כל 3/4/5 שנים?
שאלה יותר תיאורטית או למעיישה?
אמת שסביר שירד, אבל לדעתי כדאי יותר בשביל היציבות לשים חלק מהסכום במשתנה כל 4-5
סביר הרבה יותר שיירד מאשר שיעלה א. חשש הפוך ממיתון ב. כושר החזר של נוטלי המשכנתאות שגם כך די על הקצה ועוד ועוד סיבות ריבית גבוהה מידי אף פעם לא טובה למשק
יש לזכור שחלק ממה ששוק הנדל"ן עצר היה עוד לפני עליית הריבית 1. זה קשור בסוף לשכר מינימום גם ביחס לאישור המשכנתא 2. הרבה אנשים ולאו דוקא חרדים הגיעו לקצה של יכולת ההשקעה ביחס לשכר
 
  • הוסף לסימניות
  • #7
למומחים כאן - בטפחות יש לי משכנתא שרובה קלצ 5 % ומלצ 5 %
אבל יש 12 % צמודה למדד, בגלל שההכנסות לא גבוהות.
[לא הבנתי מה הקשר, אבל כך אמר הבנקאי וכו' בשעת נטילת המשכנתא].

האם כעת לאחר שכבר נטלתי המשכנתא,
ניתן למחזר הצמודה, למלצ / קלצ במחיר סביר ?!

אם כן, מה השיטה.
 
  • הוסף לסימניות
  • #9
למומחים כאן - בטפחות יש לי משכנתא שרובה קלצ 5 % ומלצ 5 %
אבל יש 12 % צמודה למדד, בגלל שההכנסות לא גבוהות.
[לא הבנתי מה הקשר, אבל כך אמר הבנקאי וכו' בשעת נטילת המשכנתא].

האם כעת לאחר שכבר נטלתי המשכנתא,
ניתן למחזר הצמודה, למלצ / קלצ במחיר סביר ?!

אם כן, מה השיטה.
עדיף שתפתח אשכול חדש
על מנת שהאשכול יהיה ממוקד
תודה
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #13
עדיף שתפתח אשכול חדש
על מנת שהאשכול יהיה ממוקד
תודה
למומחים כאן - בטפחות יש לי משכנתא שרובה קלצ 5 % ומלצ 5 %
אבל יש 12 % צמודה למדד, בגלל שההכנסות לא גבוהות.
[לא הבנתי מה הקשר, אבל כך אמר הבנקאי וכו' בשעת נטילת המשכנתא].

האם כעת לאחר שכבר נטלתי המשכנתא,
ניתן למחזר הצמודה, למלצ / קלצ במחיר סביר ?!

אם כן, מה הש
זה נראה יפה מאד
מה יש במסלולים האחרים?
למומחים כאן - בטפחות יש לי משכנתא שרובה קלצ 5 % ומלצ 5 %
אבל יש 12 % צמודה למדד, בגלל שההכנסות לא גבוהות.
[לא הבנתי מה הקשר, אבל כך אמר הבנקאי וכו' בשעת נטילת המשכנתא].

האם כעת לאחר שכבר נטלתי המשכנתא,
ניתן למחזר הצמודה, למלצ / קלצ במחיר סביר ?!

אם כן, מה ה
אני לא יודע אם כבר הסתדרת אבל בכל מקרה מה שהבנקאי אמר לך שאין מספיק הכנסות ולכן צריך לקחת צמודה זה מכיוון שהצמודות הריביות הרבה יותר זולות ממילא אתה עומד ביכולת ההחזר שהבנק דורש
ב.לגבי מיחזור אז כמובן שאפשר ולא נראה שיהיה לך קנס מכיוון שקנס מגיע רק איפה שהבנק מפסיד מסגירת ההלואה הקימת אבל אם הוא לא מפסיד כי אתה לוקח מסלול בריבית יותר גבוה ממילא אין קנס
בכ"א בהצלחה ומקוה שעזרתי
 
  • הוסף לסימניות
  • #14
האם כעת לאחר שכבר נטלתי המשכנתא,
ניתן למחזר הצמודה, למלצ / קלצ במחיר סביר ?!

אם כן, מה השיטה.
בהחלט. אני גם לא חושב שאתה שבוי זה לא ריביות של שבויים כך שעם חשק לעבוד לך למיחזור חיצוני. אתה פשוט צריך להגדיל הכנסות 3 חודשים ולנסות מיחזור.
למחזר פנימי את הצמוד ל-5 בלי כאב ראש הגיוני לחלוטין. קצת טלפונים וליפול על הפקיד הנכון.
על כל פנים אתה חייב מבחינת כושר החזר לעבור ובשביל זה... קודם כל להגדיל הכנסות.
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #15
ב.לגבי מיחזור אז כמובן שאפשר ולא נראה שיהיה לך קנס מכיוון שקנס מגיע רק איפה שהבנק מפסיד מסגירת ההלואה הקימת
נכון
אבל אם הוא לא מפסיד כי אתה לוקח מסלול בריבית יותר גבוה ממילא אין קנס
בכ"א בהצלחה ומקוה שעזרתי
לא נכון,
אין משמעות למסלול החדש שנלקח בוחנים נטו האם יש לבנק הפסד בסגירת הקיים
 
  • הוסף לסימניות
  • #16
נכון

לא נכון,
אין משמעות למסלול החדש שנלקח בוחנים נטו האם יש לבנק הפסד בסגירת הקיים
יש משמעות למסלול בכל צמודה אם פורעים או ממחזרים ללא צמוד בין ה1ל-15 בחודש שאז מחשבים ממוצע של 12 חודשים אחרונים מחלקים ומכפילים בסכום שנשאר ולפעמים זה דוקא יותר משתלם
ב. יש משמעות לגובה הריבית במסלול החדש מול גובה הריבית הממוצעת בשוק ולא מול גובה הריבית בעסקא הכשוית
לדוגמא אם מיחזרתי באתו בנק מסלול שהיה בריבית של 5% וכיום קיבלתי מהבנק ריבית של 2.5 אבל הריבית הממוצעת בשוק היא 3% אז מודדים את זה לפי 3% מה שאומר שאפי' שהבנק הפסיד כיביכול על הלקות 2.5% העמלה תתחשב לפי2%
מקוה שהובנתי
 
  • הוסף לסימניות
  • #17
יש משמעות למסלול בכל צמודה אם פורעים או ממחזרים ללא צמוד בין ה1ל-15 בחודש שאז מחשבים ממוצע של 12 חודשים אחרונים מחלקים ומכפילים בסכום שנשאר ולפעמים זה דוקא יותר משתלם
ב. יש משמעות לגובה הריבית במסלול החדש מול גובה הריבית הממוצעת בשוק ולא מול גובה הריבית בעסקא הכשוית
לדוגמא אם מיחזרתי באתו בנק מסלול שהיה בריבית של 5% וכיום קיבלתי מהבנק ריבית של 2.5 אבל הריבית הממוצעת בשוק היא 3% אז מודדים את זה לפי 3% מה שאומר שאפי' שהבנק הפסיד כיביכול על הלקות 2.5% העמלה תתחשב לפי2%
מקוה שהובנתי
אני יחזור שוב מבחינת עמלות פרעון מוקדם אין משמעות מה לקחת עכשיו!
רלוונטי רק החלק שנפרע האם הבנק מפסיד מהפרעון או לא
איך מחשבים עמלת היוון לפי הריבית בהלוואה שנלקחה או הריבית הממוצעת לזמן הלקיחה הנמוך מביניהם, מול הריבית הממוצעת בזמן הפרעון.
בנוסף יש גם עמלת מדד ממוצע במסלולים צמודי מדד שנפרעים בין ה 1 ל 15 לחודש
עשית מכל זה סלט...
 
  • הוסף לסימניות
  • #18
אין משמעות למסלול החדש
הריבית נמדדת לפי מה שלקחת או הריבית עצמה, או הריבית הממוצעת של אותה תקופה (תיקון של בנק ישראל) - הנמוך מביניהם... לעומת הריבית הממוצעת כיום על המסלול הזה
 
  • הוסף לסימניות
  • #19
הריבית נמדדת לפי מה שלקחת או הריבית עצמה, או הריבית הממוצעת של אותה תקופה (תיקון של בנק ישראל) - הנמוך מביניהם... לעומת הריבית הממוצעת כיום על המסלול הזה
יש אופציה לדעת מה צפי מדד החודש?
החודש , מתי כדאי לפרוע אחרי ה15 או לפני ?
 
  • הוסף לסימניות
  • #20

קבצים מצורפים

  • weekly_8924.pdf
    KB 326.6 · צפיות: 33

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה