השקעות נודניקים, לכאן!!! שו''ת השקעות למתחילים, בורים, וחסרי ידע.

ריבית דריבית זה סה"כ שם של פעולת חשבון-

אם שמתי 100 ש"ח במניה, וכל שנה המניה עולה ב 10%, כמה יהיה לי אחרי שנתיים?
על פניו- 10+10=20 ויהיה לי 120 ש"ח---
אבל, מכיוון שיש אפקט של "ריבית דריבית" אז הריבית שהתקבלה בשנה הראשונה (10 ש"ח) בנוסף למאה שקל ששמנו בהתחלה גם צוברת לנו ריבית בשנה השניה, ולכן אחרי שנה יש לנו 110 ש"ח שצוברים 10%,
ואחרי שנתיים יהיה לנו 121 ש"ח. (110+11 שזה 10% מ 110.).

וריבית דריבית עובד על כל דבר שמסתכם לנו בריבית שנתית. (מניה שעולה, אג"ח, מדד המחירים לצרכן, עליית הדירות, וכו'.)

שאלה של נודניק אמיתי וסליחה מראש....
לאחרונה שמעתי על מושג שנקרא ריבית דריבית הסבירו לי בגדול איך זה עובד אבל לא הבנתי איך אני עושה את זה....
איזה קופה זו? (לאן להעביר את הכסף....) מה המינימים חד"פ או הו"ק? דרך איזה גוף קונים את זה ומה הכשריות...
סליחה מראש ותודה!
 
אזרח ישראלי לא מורשה לסחור בבורסה המקומית דרך ברוקר זר.
לא נכון.
1. תושב ישראל, ולא אזרח ישראל.
2. זה לא איסור חוקי, רק IB לא מאפשרים בפלטפורמה שלהם, מחמת ההסכם שלהם עם הברוקר שמספק להם את הברוקראז' בארץ. (אחרי ששמו להם רגלים בתהליך להיות ברוקר מורשה בישראל).
תיאורטי אפשרי שיש ברוקרים זרים אחרים שמאפשרים.
 
א. כמה העלות של מינוף בIB (ארה"ב)?
ב. איפה אפשר לקרא על להבין מה זה אומר וכו' וכו' ומה הרמת סיכון של זה?
[האם לוקחים מינוף רק כסכום שיש לנו? שגם אם יפול ב50% לא נשאר בחובות? וכו']
ג. האם זה מומלץ למשקיע הסולידי
 
א. כמה העלות של מינוף בIB (ארה"ב)?
 
ג. האם זה מומלץ למשקיע הסולידי
 
לא נכון.
1. תושב ישראל, ולא אזרח ישראל.
2. זה לא איסור חוקי, רק IB לא מאפשרים בפלטפורמה שלהם, מחמת ההסכם שלהם עם הברוקר שמספק להם את הברוקראז' בארץ. (אחרי ששמו להם רגלים בתהליך להיות ברוקר מורשה בישראל).
תיאורטי אפשרי שיש ברוקרים זרים אחרים שמאפשרים.
יתכן שהמידע שבידך לא מדויק
 
בין השורות אפשר להבין איכשהו את התשובה לשאלה שלי (האם זה מתאים למשקיע סולידי)
אבל יש שם התפלספות על הערך הנכון למינוף.
השאלה שלי פשוטה יותר.. האם זה נחשב 'סיכון' יותר מהשקעה רגילה ברמה גבוהה?
 
מה האפשרות להשקעה סולידית בטוחה לטווח קצר (בין חצי שנה לשנתיים - תלוי בכמה משתנים)
לאזרח ארה"ב (שולל קרנות שקליות בארץ..), רכישת אג"ח דרך הבנק זה אפשרי? ושזה לא תחת חוקי הפופיק או משהו כזה של המס הדרקוני האמריקאי?
או במקביל - האם יש משהו דומה לרכישה בIB בטוח וסולידי לטווח קצר עם תשואה חביבה?
 
בא נוודא:
לטענתך יש איסור חוקי על אזרח ישראלי לסחור בכל הקרנות ישראליות דרך כל ברוקר זר?
תקנת רשות ניירות ערך
לא מאפשרת לברוקר זר להציע לישראלי רכישת ניירות ערך ישראלים.
 
אבל יש שם התפלספות על הערך הנכון למינוף.
השאלה שלי פשוטה יותר.. האם זה נחשב 'סיכון' יותר מהשקעה רגילה ברמה גבוהה?
ברור!
מינוף ע"י הברוקר- סיכון במכירה כפויה בהפסדים.
קרנות ממונפות- בירידות הן יורדות פי כמה וכמה ע"פ שיעור המינוף וזה יכול למחוק את רוב ההשקעה.
אני לא אומרת שכולם צריכים להימנע ממינוף תמיד, אבל זה מיועד רק למי שמבין טוב מאוד מה הוא עושה.
 
כתבת שאתה רוצה בלי סיכון גדול
מינוף זה סיכון.
אני עוד לא ממש יודע מה זה.. עדיין מנסה להבין מה היתרונות והחסרונות, אבל על הצד שאני מחליט שכדאי לי לקחת את הסיכון - להמשיך באקסלנס? או לפתוח חדש ב IB ?
 

פרוגבוט

תוכן שיווקי
פרסומת
החלפת המידע בפרום הינה בין משקיעים חובבנים, ואינה מהווה תחליף ליעוץ מקצועי.

פוסטים חדשים שאולי לא קראת....

גלגל_מזלות_וינשוף_קסום.gif

ברוכים הבאים לאשכול הרשמי של "חויה בקליק" - הבית של המשחקים האינטראקטיביים, הקליקרים וההפעלות הכי חכמות שיש.

לרגל השקת האשכול ועונת המבצעים (Black Friday שקורה עכשיו וחנוכה שמגיע מיד אחריו), בנינו עבורכם את "גלגל המזל".אנחנו לא נגלה לכם איזו הנחה תקבלו. אתם תצטרכו לגלות בעצמכם...

אז איך זה עובד?​

בנינו אלגוריתם מיוחד שמחלק קופונים בצורה אקראית לגמרי.
בתוך המאגר מסתתרים:
מגוון סוגי קופונים לשירותים שלנו מהנחות בסיס ועד משחקים ללא עלות!

רוצים לסובב את הגלגל ולבדוק את המזל?​

  1. הגיבו כאן באשכול: "אני רוצה לסובב את הגלגל"
  2. נשלח לכם בהודעה פרטית קישור קסם חד-פעמי.
  3. לחצו על הקישור- ותגלו מיד במה זכיתם.
  4. כל כרטיס זוכה!

קצת עלינו (למי שלא מכיר):​

אנחנו ב"חויה בקליק" הופכים כל אירוע – מיום הולדת משפחתי ועד כנס של 2000 איש – לאירוע סוחף, תחרותי ומגבש.

מה תמצאו אצלינו:

  • מערכות טריויה להפעלה עצמית: אתם בונים את המשחק, מקרינים על מסך, והקהל משחק מהניידים שלו בזמן אמת-גם בטלפונים כשרים!. (פתרון מושלם וזול למשפחות, ימי הולדת וכיתות).

  • השכרת קליקרים (שלטים) פיזיים: הדבר האמיתי! ערכות של שלטים אלחוטיים למשחק ללא צורך אינטרנט וטלפונים בכלל. (הפתרון האידיאלי למוסדות, סמינרים, תלמודי תורה ומשפחות).

  • הפקות תוכן מלאות: אנחנו בונים לכם את השאלות, את העיצוב ואת החוויה מא' ועד ת' לארגונים ומוסדות
  • תוכנית בת מצוה יחודית חוויה סוחפת, מגבשת ומלאת עניין שכולם שותפים בה! לאירוע בת מצוה שלא ישכחו! טריילר לצפיה

  • ספיישל חנוכה: תוכניות מוכנות, מעוצבות ומתוכנתות למסיבות חנוכה - רק לחבר למסך ולהתחיל לשחק.

  • מסע את תוך עצמי וכמובן התוכנית החדשה שלנו סינק מסע מרתק לגילוי עצמי עם תוצאיה אישית ויחודית לכל משתתף
    מסע שאף משפחה לא מפספסת! טריילר לצפיה

שירות ותמיכה​

האשכול הזה נועד לכיף, להתייעצות על סוגי הפעלות ולחלוקת ההטבות.כדי שנוכל לתת שירות מהיר ומדויק ללקוחות קיימים (ובמיוחד בלחץ של חנוכה):שאלות טכניות, עזרה בתפעול או תמיכה בזמן אמת – נא לא לכתוב באשכול זה! (אנחנו עלולים לפספס אתכם כאן).פנו אלינו אך ורק בערוצי התמיכה הרשמיים לקבלת מענה מיידי:

📞 בטלפון לתמיכה ושירות: 03-773-7970
🌐 לאתר שלנו ולהתרשמות: -https://clicker.co.il/
📧 מייל: K037737970 @ GMAIL.COM

אז... מי הראשון שיש לו אומץ לסובב את הגלגל?
התגובות פתוחות, הקופונים במערכת מחכים... צאו לדרך! 👇

אולי מעניין אותך גם...

אשכולות דומים

ההגדרות כאן דקות.
פאסיבי משמעותו אי עשייה.
אקטיבי פירושו עשייה.
לא לחינם אלו שהנחילו את צורת ההשקעות המונחלת פה ובעוד מקומות, לא תמיד כינו שיטה זו בשם " השקעות פאסיביות ".
אפשר לקנות מניית בנק הפועלים, ואת מניית קוקוה קולה, ואת מניית בן אנד ג'ריס, ולהחזיקק את זה 50 שנה בלי להיכנס לחשבון מסחר פעם אחת. וזו תהיה השקעה פאסיבית. - כי היא מועטת במעשים.
אפשר לקנות מדד עולמי, ואחרי רווח למכור, ואז לקנות סנופי, ולמכור, ולמנף על סנופי, ולעקוב כל יום אחרי המצב בשווקים, ואז לקנות ראסל 2000 וחוזר חלילה. וזו תהיה השקעה אקטיבית. כי היא מרובה במעשים.
אז איך נקרא להשקעות האלה ביום יום, זה לא מעניין אפשר לקרוא לזה איזה שם שאתם רוצים.
אבל כשמדברים בדיון כזה על אקטיבי VS פאסיבי חשוב לחדד את זה.

ההגדרה היותר מדויקת (אם כי פחות קליטה וקלילה)
זה בין השקעה המסתפקת בממוצע השוק.
מתוך הנחה שאין לאדם יכולת חיזוי עתידית, ואין אפשרות לאדם להכות את השוק, ולהחזיק ברווח מעל הממוצע של השוק לאורך שנים ארוכות. ומתוך שלל הנחות.
להשקעה המנסה להשיג רווח מעל הממוצע.
מתוך הנחה שהאדם מסוגל לזהות את הדבר החם הבא, ולקנות בזול את מה שמאוד הולך להתייקר (במילים אחרות: לחזות ביקוש עתידי, ולקנות במחיר של ביקוש מועט) ואדם יכול להשיג רוחים שהם מעל הממוצע לאורך זמן.
או דאפשר להגדיר זאת משקיעים VS סוחרים.

חשוב לחדד עוד נקודה: גם המשקיע הכי פאסיבי קונה בנקודה מסוימת ומוכר בנקודה מסוימת, אבל הוא עדיין לא אקטיבי, כי הוא קונה לשם החזקה, ולא לשם מסחר. (אלא הם הוא לא משקיע, אלא פאסיבי בלבד.)

לסיום: גם אם האקטיבי יוכח כמשיא תשואה עודפת על הפאסיבי, עדיין יש מקום לעיין כמה, כי אדם שכיר שמפקיד להשקעות 15000₪ בחודש ממוצע והוא במקביל עובד ומתפרנס יפה, ייתכן והוא ישתכר יותר מאשר אם יעסוק במסחר אקטיבי כל היום, ובשורה התחתונה ירוויח יותר, כל זה בשאלה של כמה זמן זה לוקח לו מן היום.
1769630703938.png
אז הדולר צונח.
ומהר יחסית.
נשברים כאן מחסומים פסיכולוגיים של 30 שנה...
הדולר עומד על פחות מ3.10 שקלים.
מה זה אומר לנו?

נתחיל מהסוף: פשוט להמשיך להשקיע!

הדולר יעלה או ירד?
אנחנו כידוע לא מנסים לחזות את העתיד, אלא להתנהל בהווה בצורה החכמה ביותר.
אז אולי לגדר את המט"ח זה הפיתרון!

מה זה גידור?
דוגמה לגידור: חקלאי שחושש מירידת מחירי החיטה, חותם מראש על חוזה למכירת היבול במחיר קבוע. כך, גם אם מחיר השוק יצנח, ההכנסה שלו מוגנת.
כך גם בדולר יש אנשים טובים... שבתשלום כמובן ישמחו לספק לנו את הביטוח הזה...

וכעת נשאלת השאלה מדוע לא לגדר מט"ח.
כן אני יודע שכל האנשים עם השמות המפוצצים, יודעים לדקלם לא כדאי לגדר מט"ח בהשקעה ארוכת טווח, בא ננסה להבין את זה במתמטיקה טהורה בשביל להסביר זאת לעצמנו, כך שנהיה בטוחים יותר בעצמנו.
אז הנה החישוב הפשוט, גידור מט"ח עולה סביב האחוז, (עלות גידור פשוטה סביב 1%, ובקרן מנוטרלת [-מגודרת] פער עלות דמי ניהול למנוטרלת - 0.5%, היות ואין קרנות איריות מנוטרלות שקליות נצטרך לקנות קרן ישראלית מה שמעלה את המחיר בעוד 0.15 בממוצע, בנוסף יש מיסוי על דיבידנים גבוה יותר בכ 0.35% בשנה, 0.5+0.35+0.15= 1% שוב חזרנו לאותה תוצאה של אחוז)
הבה נניח שהדולר יאבד מהערך שלו 1.5% בשנה, אז ללא גידור נפסיד 1.5%, ואם גידור נפסיד 1% בשנה. אז הפער בין גידור ללא גידור הוא סיכון של 0.5% בשנה בממוצע.
הבה נניח שאני משקיע ל10 שנים בהנחה של תשואה ממוצעת של 10% שנתי.
אז ההפסד שלי מירידת הדולר היא 5% סה"כ, והתשואה היא סביב 122%!, ואם הדולר יתחזק אזי המגדר בוודאות רק יפסיד!

כדי שעלות הגידור (10%) תצדיק את עצמה הדולר יהיה חייב להיחלש עוד 10% מעכשיו ולרדת לשער של 2.781 לשקל.

כמובן שאם אנחנו משקיעים לטווח של 20 שנה הוא יצטרך לרדת עוד הרבה יותר!

מקווה שנהנתם!!!
​
כל כך הרבה מדברים על השקעה בS&P500, והבסיס להשקעה ולחיקוי המדד הזה נובע בעיקר משיטת ההשקעה הפאסיבית.
שהיא השיטה היחידה שהצליחה לאורך זמן להביא רווחים יותר מכל אחד מוכשר או גאון כזה או אחר.
כשמתבוננים ביסודות הפילוסופיה הלא כל כך עמוקה של ההשקעה הפאסיבית, יש יסוד אחד שכל הזמן חוזר על עצמו.
במקום לקנות מניה בודדת אני קונה את כל השוק.
אני לא צריך לשבור את הראש מה יקרה אם סמסונג תהיה חזקה יותר מאפל.
פפסי מקוקה קולה.
ישראכארט מאמריקן אקספרס.
או גמיני' מGPT.
ומדוע?
כי כל חברות האלה יהיו בבעלותי. לאלו שמחפשים דיוקים, כן אני יודע, GPT עדיין לא נסחרת היא בהנפקה, זה רק בשביל לסבר את האוזן.
וממילא כאן נשאלת השאלה.
מה יקרה אם ארה"ב (סנופי) תחלש בתקופה מסוימת ולא תביא תשואות גבוהות כמו שהיא הביאה בעשור האחרון.
או במקרה גרוע יותר תחדול מלהיות מובילה, אגב מי שרוצה יכול לעיין ערך קריסת המדדים ביפן
למה אותו עקרון שאנחנו מבינים שצריך להשקיע בכל החברות במשק, לא מביא אותנו למסקנה שאנחנו גם צריכים להשקיע בכל המדינות בעולם.
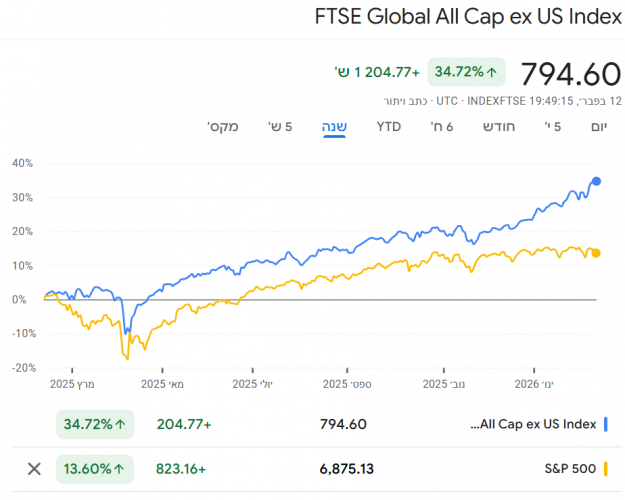
כבר היו כאן כמה דיונים על כך, אבל לצורך המחשה עשיתי בדיקה קצרה בגוגל והשוואתי בין הS&P500 (צהוב) לשאר העולם (כחול) (למתחילים ששמעו רק על הראשון: תחשבו שיש לכל העולם ביחד גם S&P משלו...).
והאמת שדי הופתעתי...
אז הנה להנאתכם.
רק לסיום אומר "ההבדל בין משקיע חובבן למשקיע המקצוען הוא, שהמשקיע החובבן שואל איפה יש הכי הרבה תשואה, והמשקיע המקצוען שואל איפה יש קצת פחות תשואה והרבה פחות סיכון"
1770925873089.png
שלום לכולם, אשמח לעזרתכם.

אני מחזיק כרגע בקרן הסל IBIT (של בלקרוק) ונמצא בהפסד על הנייר של כמה אלפי דולרים. מצד שני, יש לי רווחים משמעותיים בפוזיציות אחרות בתיק (בעיקר שבבים ומדדים) שאני מתכנן לממש בהמשך.

אני שוקל לבצע מכירה של IBIT כדי לקבע את ההפסד לצורכי מס (מגן מס), ובמקביל לקנות מיד קרן סל מקבילה (כמו FBTC של פידליטי או ARKB) כדי לא לפספס את החשיפה לביטקוין אפילו לדקה אחת.

ההתלבטויות שלי הן:
  1. סוגיית ה"עסקה המלאכותית": אני סוחר מישראל (דרך ברוקר ישראלי). האם החלפת נייר של יצרן אחד (BlackRock) בנייר של יצרן אחר (Fidelity) שעוקבים אחרי אותו נכס בסיס נחשבת לגיטימית לצורכי מס, או שיש כאן סיכון שרשות המסים תראה בזה עסקה מלאכותית?
  2. תזמון: האם מישהו התנסה בביצוע פעולה כזו "באותה דקה"? יש דגשים מיוחדים לגבי המרווחים (Spreads) בקרנות האלו בזמן המעבר?
  3. עלויות: העמלות בברוקר שלי מסתכמות בכמה עשרות דולרים, בעוד שמגן המס שייוצר שווה כמה אלפי דולרים (25% מההפסד). על הנייר זה נראה משתלם מאוד – האם אני מפספס פה איזה "מוקש"?
אשמח לשמוע ממי שביצע מהלך דומה של "גלגול הפסדים".

תודה מראש!

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה