עובר ושב מה מרוויח הבנק כשאני מעביר לו משכורת

  • הוסף לסימניות
  • #3
ומה מרוויח יש חסד כשאני עושה שם כרטיס אשראי ומבטל אותו אחרי שבוע בלא להשתמש בה? למה הוא נותן לי 150 ש"ח מתנה?
 
  • הוסף לסימניות
  • #5
למה הוא נותן הלוואות ללא ריבית למעבירי משכורת?
ידוע לכם ממה הבנק מרוויח כסף?
1. מכסף בזכות שאותו הוא משקיע (אחוזים מסוימים מהעו"ש, וחלק גדול מאד מהפקדונות).
2. עמלות.
3. ריביות על הלוואות וכדו'.

כאשר חשבון פעיל בדר"כ זה כאשר נכנס כסף לחשבון ויוצא, וזה בדר"כ חשבון משכורת.
 
  • הוסף לסימניות
  • #6
ידוע לכם ממה הבנק מרוויח כסף?
1. מכסף בזכות שאותו הוא משקיע (אחוזים מסוימים מהעו"ש, וחלק גדול מאד מהפקדונות).
2. עמלות.
3. ריביות על הלוואות וכדו'.

כאשר חשבון פעיל בדר"כ זה כאשר נכנס כסף לחשבון ויוצא, וזה בדר"כ חשבון משכורת.
איך הבנק יכול להשקיע מהעו"ש?
תוך רגע הכל יכול להיגמר
 
  • הוסף לסימניות
  • #7
הבנקים בישראל מציעים הטבות למעבירי משכורת כדי למשוך לקוחות חדשים ולשמר לקוחות קיימים, ויש להם כמה סיבות כלכליות ברורות לעשות זאת. הנה הרווח העיקרי שלהם:


  1. ניהול תזרים מזומנים יציב: כשלקוח מעביר את המשכורת שלו לבנק, הוא למעשה הופך את הבנק למרכז הפעילות הפיננסית שלו. זה נותן לבנק גישה ישירה לכסף נזיל וקבוע, שהוא יכול להשתמש בו להשקעות, מתן הלוואות או פעילויות אחרות שמייצרות רווח. היציבות הזו חשובה לבנקים, כי היא מפחיתה את הסיכון של משיכות פתאומיות ומאפשרת תכנון טוב יותר.
  2. הגדלת בסיס הלקוחות והכנסות מעמלות: לקוח שמעביר משכורת נוטה להשתמש בשירותים נוספים של הבנק – חשבון עו”ש, כרטיסי אשראי, הלוואות, משכנתאות ועוד. כל אחד מהשירותים האלה מייצר לבנק הכנסות מעמלות או ריביות, גם אם ההטבה הראשונית נראית “חינמית” ללקוח. למשל, פטור מעמלות עו”ש לזמן מוגבל עשוי לעודד שימוש תכוף יותר בחשבון, שמביא רווחים עקיפים.
  3. צבירת נתונים ושיווק ממוקד: כשמשכורת מועברת לבנק, הוא מקבל תמונה ברורה של ההכנסות וההוצאות של הלקוח. המידע הזה שווה זהב – הבנק יכול להשתמש בו כדי להציע מוצרים מותאמים אישית כמו הלוואות, חסכונות או ביטוחים, שמגדילים את הרווחים שלו בטווח הארוך.
  4. תחרות בשוק: השוק הבנקאי בישראל תחרותי, והבנקים רוצים להבטיח שהלקוחות לא יעברו למתחרים או לגופים חוץ-בנקאיים (כמו חברות כרטיסי אשראי). הטבות כמו מענקים במזומן או ריבית מועדפת על פיקדונות הן דרך “לקנות” את נאמנות הלקוח, גם אם העלות הראשונית של ההטבה נראית גבוהה.
  5. שימוש בכסף “חינם”: רוב הכסף שיושב בחשבונות עו”ש לא נושא ריבית משמעותית ללקוחות, אבל הבנקים יכולים להשתמש בו להלוואות בריבית גבוהה יותר. כלומר, הם מרוויחים את הפער בין מה שהם משלמים (אם בכלל) ללקוח לבין מה שהם גובים מלווים אחרים.

בקיצור, ההטבות הן השקעה אסטרטגית. הבנקים מרוויחים הרבה יותר מהלקוח לאורך זמן מאשר מה שהם נותנים בהתחלה – בין אם זה דרך ריביות, עמלות או שימוש בכסף של הלקוח עצמו. זה משחק של רווח לטווח ארוך, והלקוחות הם הנכס הכי חשוב כאן.

תודה גרוק!
 
  • הוסף לסימניות
  • #8
כל הסיבות הללו אינן מספקות תשובה לשאלות הבאות:
1. למה הבנק נותן הלוואה ללא ריבית ו/או מענק וכדומה למי שמכניס משכורת ומוציא את כולו בו ביום.
2. הבנק הוא לא פרייאר הוא יודע בעצמו שהבן אדם יכול להעלם אחרי מספר חודשים שהוא קיבל כבר את המענק וכדומה ולעבור לבנק הבא ולקבל שם את כל הדברים הללו.
3. הבנק נותן למעבירי משכורת יותר הטבות מאשר למי שמפקיד פעם אחת 100000 ש"ח לתקופה ארוכה.
לדעתי יש פה משהו נסתר ואני מנסה לגלות מה זה.
האם יתכן כי דירוג האשראי של הבנק (בחבות הדירוג העולמיים) [שמשפיע אוטומטית כמובן גם על מניית הבנק] האם יתכן שהיא עולה באמצעות כמות המשכורות שמועברות לבנק?
ויתכן גם שמסגרת האשראי שיש לבנק בבנק ישראל משתנה לפי זה (אין שאלה למה כי ברור שבנק ישראל יש לו את האינטרס של המדינה)
אני שואל האם מישהו יודע מה הסיבה האמיתית?
 
  • הוסף לסימניות
  • #9
כל הסיבות הללו אינן מספקות תשובה לשאלות הבאות:
1. למה הבנק נותן הלוואה ללא ריבית ו/או מענק וכדומה למי שמכניס משכורת ומוציא את כולו בו ביום.
2. הבנק הוא לא פרייאר הוא יודע בעצמו שהבן אדם יכול להעלם אחרי מספר חודשים שהוא קיבל כבר את המענק וכדומה ולעבור לבנק הבא ולקבל שם את כל הדברים הללו.
3. הבנק נותן למעבירי משכורת יותר הטבות מאשר למי שמפקיד פעם אחת 100000 ש"ח לתקופה ארוכה.
לדעתי יש פה משהו נסתר ואני מנסה לגלות מה זה.
האם יתכן כי דירוג האשראי של הבנק (בחבות הדירוג העולמיים) [שמשפיע אוטומטית כמובן גם על מניית הבנק] האם יתכן שהיא עולה באמצעות כמות המשכורות שמועברות לבנק?
ויתכן גם שמסגרת האשראי שיש לבנק בבנק ישראל משתנה לפי זה (אין שאלה למה כי ברור שבנק ישראל יש לו את האינטרס של המדינה)
אני שואל האם מישהו יודע מה הסיבה האמיתית?
לדעתי בתגובה לעיל כתבו את הסיבה האמיתית.
 
  • הוסף לסימניות
  • #11
כל הבנקים מציעים הטבות למעבירי משכורת! מה הרווח שלהם מכך?
עניתי כאן
 
  • הוסף לסימניות
  • #12
כל הסיבות הללו אינן מספקות תשובה לשאלות הבאות:
1. למה הבנק נותן הלוואה ללא ריבית ו/או מענק וכדומה למי שמכניס משכורת ומוציא את כולו בו ביום.
2. הבנק הוא לא פרייאר הוא יודע בעצמו שהבן אדם יכול להעלם אחרי מספר חודשים שהוא קיבל כבר את המענק וכדומה ולעבור לבנק הבא ולקבל שם את כל הדברים הללו.
3. הבנק נותן למעבירי משכורת יותר הטבות מאשר למי שמפקיד פעם אחת 100000 ש"ח לתקופה ארוכה.
לדעתי יש פה משהו נסתר ואני מנסה לגלות מה זה.
האם יתכן כי דירוג האשראי של הבנק (בחבות הדירוג העולמיים) [שמשפיע אוטומטית כמובן גם על מניית הבנק] האם יתכן שהיא עולה באמצעות כמות המשכורות שמועברות לבנק?
ויתכן גם שמסגרת האשראי שיש לבנק בבנק ישראל משתנה לפי זה (אין שאלה למה כי ברור שבנק ישראל יש לו את האינטרס של המדינה)
אני שואל האם מישהו יודע מה הסיבה האמיתית?
1 ו - 2 - על כל אחד שעושה טריקים יש עשרה שנשארים בבנק לנצח.
3 - לרוב האנשים יש משכורת ואין 100000 ש"ח להפקיד לתקופה ארוכה.

אין צורך לחפש קונספירציות.
 
  • הוסף לסימניות
  • #13
@מערכת מאזני צדק מה שכולם פה מנסים לומר לך זה שאין לך מה לדאוג, הרווח של הבנקים לא כ"כ קשור אליך, והם לא גונבים אותך באיזו שהיא צורה מתוחכמת.

אתה יכול להפקיד שם משכורת ולקבל את ההטבות, תיהנה.
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

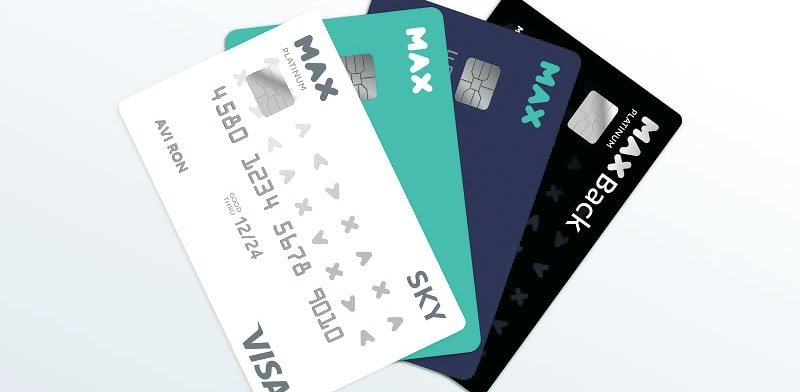
מקס מגבירה את הלחץ על הבנקים: מציעה ריבית של 3% בשנה לכסף שיופקד בחשבון דמוי עו"ש

חברת כרטיסי האשראי משיקה חשבון חוץ-בנקאי שיעניק ללקוחותיה ריבית אוטומטית על יתרה של עד 500 אלף שקל • שגית דותן, מנכ"לית מקס: "נציע ללקוחות להפסיק לתת לכסף להישחק בעו"ש ולקבל ריבית על כל הסכום, ללא תנאי מינימום" • חלק מהבנקים הודיעו לאחרונה על הענקת ריבית של 2%-3% בתנאים מסוימים

1000005482.jpg

בימים אלה, כאשר המפקח על הבנקים דני חחיאשוילי מקדם את רפורמת הבנקים הרזים, שעוד תצריך שינויי חקיקה מורכבים בכנסת, יש גופים שמקדימים להגביר את הלחץ על הפיקדונות בבנקים. חברת כרטיסי האשראי מקס, שבבעלות כלל ביטוח ובניהולה של שגית דותן, פיתחה חשבון דמוי-עו"ש בשם "צובר ושב", שבו כספים שיפקידו הלקוחות יזכו לריבית שנתית של 3%, והם לא יהיו "נעולים" לשם כך בניגוד לפיקדונות של הבנקים. שם כדי לקבל ריבית גבוהה, ביחס לריבית האפסית של חשבון העו"ש, יש צורך להתחייב לסגירת הכסף לתקופה קצובה בזמן.

מקס תאפשר ללקוחות שלה, החל מחודש נובמבר הקרוב, לפתוח את חשבון ה"צובר ושב", חשבון חוץ -בנקאי אשר יפוקח על-ידי בנק ישראל. בחשבון הזה יוכל הלקוח לנהל יתרה נושאת ריבית, כאשר במקס מכוונים את המוצר כתחרות ישירה ומוצר משלים לניהול חשבון העובר ושב בבנק.

חשוב לציין כי זה יהיה חשבון מוגבל שאינו דומה לחשבון העו"ש המסורתי, כלומר ניתן יהיה לצבור בו סכום כסף שיקבל ריבית, ובעיקר לשלם ממנו את חשבון כרטיס האשראי החודש, או אם רוצים לבצע רכישה גדולה אחרת. הכסף יצבור ריבית בכל רגע נתון ויהיה נזיל וזמין למשיכה.

הציבור מפסיד הרבה כסף

התחרות על הפיקדונות בבנקים הולכת ומתגברת. כיום המוצר הפופולרי ביותר הן קרנות הנאמנות הכספיות, שמנוהלות על-ידי בתי ההשקעות צברו נכסים מנוהלים בהיקף של 180 מיליארד שקל. אלה מכשירי השקעה סולידיים יחסית, שהם נזילים וניתנים למשיכה בהוראה מדי יום (הקרנות הכספיות נסחרות במהלך ימי המסחר בבורסה כמו קרנות נאמנות אחרות), אך הקרנות אינן יכולות להתחייב על ריבית שנתית כמו שעושה מקס. בפועל הן תלויות בריבית בנק ישראל, משום שהן מפקידות את עיקר הכספים בחשבונות בבנקים.

בשנה האחרונה העניקו הקרנות הכספיות תשואה של מעל ל-4% למי שהפקיד אצלהן את כספו. גם בניכוי דמי הניהול של אותן קרנות שהם נמוכים למדי, מדובר במוצר אטרקטיבי יותר החשבון החדש של מקס. כמו כן, בנק ישראל מנפיק גם מק"מ, מלווה קצר מועד, לתקופה של עד שנה. זו אגרת חוב בניכיון שמעניקה ריבית שקרובה יחסית לריבית בנק ישראל, גם היא כיום מעל ל-4% בשנה. אך בניגוד למקס הכסף במק"מ יכול להיות מופקד עד לשנה, וסדרות חדשות יציעו בעתיד ריבית שגם היא נגזרת מריבית בנק ישראל ולכן עלולה לפחות.

במקס מזכירים כי על-פי נתוני בנק ישראל, סך הכסף שהציבור מחזיק בחשבונות העובר ושב עומד על למעלה מ-225 מיליארד שקל שאינם נושאים ריבית, וסך הכסף שהציבור מחזיק בפיקדונות בבנקים עומד על כ-406 מיליארד שקל. שיעורי הריבית על הכספים ששוכבים בחשבונות העו"ש בבנקים, כלומר על יתרת זכות, נעים בין 0% ל-0.4% בשנה - סכום אפסי שנשחק ריאלית בשל האינפלציה.

במקס הוסיפו כי לאחרונה הבנקים החלו להציע ריבית על היתרה בעו"ש, אבל היא מוצעת עד לגובה סכום מסוים בלבד לרוב בין 10,000 ל-20,000 שקל. במקרה של מקס, יוכלו הלקוחות להזרים לחשבון צובר ושב עד חצי מיליון שקל.

האותיות הקטנות

היתרה בחשבון הצובר ושב של מקס תצבור ריבית שנתית קבועה בשיעור אטרקטיבי של 3%. הריבית אינה צמודה לפריים או למדד ואחידה לכל הלקוחות, ללא קשר לגובה הסכום שיופקד בחשבון. אך למקס "שמורה הזכות לשנות את הריבית, בין היתר, בהתאם לשינויים במשק". מה זה אומר? הרי בעוד כחודש הנגיד ירון עשוי להחליט להפחית את גובה הריבית במשק (4.5%). ככל הנראה שהפחתה אפשרית תוריד אותה ל-4.25%, כפי שסבורים כחלק גדול מהכלכלנים.

במקס אומרים כי הריבית שהם מציעים "לא צמודה לריבית בנק ישראל", לכן מדובר בריבית של 3% בשנה עד להודעה חדשה. אך ההערה נועדה לאפשר להם גמישות במידה ויהיה שינוי חריג בסביבה המאקרו-כלכלית.

תנאים נוספים שחשוב לדעת הם שהריבית תצטבר מדי יום והלקוחות יוכלו לעקוב אחריה ואחר היתרה שלהם באתר ובאפליקציה. בנוסף, החשבון יהיה נזיל וזמין למשיכה, כך שהלקוחות יכולים לבצע מספר לא מוגבל של הפקדות או משיכות באמצעות הכרטיס, והכול ללא עמלות או דמי ניהול. כמו כן, כאשר לקוחות יבקשו למשוך את הכסף, הם יוכלו לבחור בין זיכוי לחשבון הבנק - מהלך שעשוי לקחת עד שני ימי עסקים ממועד בקשת המשיכה, או לבצע זיכוי מהיר יותר לכרטיס האשראי עצמו.

עוד לא בנק קטן

האפשרות של מקס להעניק ריבית על חשבון חוץ-בנקאי נובעת מחקיקה שנכנסה לתוקף לפני כשנה, המסדירה את
עולם התשלומים החוץ-בנקאיים. האפשרות להעניק ריבית נכללה בחקיקה על אף ההתנגדות של בנק ישראל.

למעשה, חברת כרטיסי אשראי כבר נותנת הלוואות ומאפשרת מעין חשבון עו"ש, כך שפעולתה לכאורה מדמה פעילות קלאסית של בנק. עם זאת, יש הבדל משמעותי. נכון להיום, חברת האשראי לא תוכל להשתמש בכספים שיפקידו הלקוחות כדי לתת את ההלוואות. האפשרות להשתמש בחשבון העו"ש כדי לתת הלוואות, שהיא פעילות בנקאית קלאסית, מאפשרת להוזיל את הריבית שגובים הבנקים על הלוואות.

בדו"ח שפורסם לאחרונה של הצוות להגברת התחרות במערכת הבנקאית הוצג מתווה לפיו גופים כמו חברות כרטיסי אשראי יוכלו לקבל רישיון בנק קטן. עם זאת, המהלך דורש תיקון חקיקה שטרם קודם.

גלובס, ודה מרקר
מה שאדם עושה...

ג'ון:

אנחנו מרימים כוסית, הפרצוף שלי נראה המום כמו פרצוף של מישהו שכל אחד מהחברים שלו עדכן אותו בסוד שמכינים לו מסיבת הפתעה. והכי מבדר אותי, שכל אחד בטוח שהוא היחיד שהדליף לי. אני והחברה יושבים ביחד בבר ומלהגים על החיים, אני מבסוט מכל שניה במסיבת ההפתעה לרגל הגיעי לגיל בגרות. טדי טוען כעת שהוא לא מבין איך אפשר לקרוא לאדם כמוני בגיר. מי שצוחק מכיר אותי, ומי שלא צוחק פשוט לא שמע את טדי.

ויש עוד משהו שנחמד לי לא פחות מהשמפניה שאני שותה, וזה שאני כבר לא צריך לריב עם המוכר הקלוץ של הלוטו. זה מרגיז להסביר לו כל פעם שאפילו שמי שבתמונה של תעודת הזהות נראה אפרו-אמריקני, (באמריקה אסור להגיד כושי, זה גזעני) ואני לבן עם שער כתום, זה הת"ז שלי והצלם או אנ'לא יודע מי הוא זה שהתבלבל. והכי מבאס- שהוא לא משתכנע בסוף. ת'אמת, הייתי מעדיף תעודת זהות של אחד שיותר דומה לי, אבל אין מה לעשות, רק הכושים כאלה פראיירים. אף חבר לא הסכים להביא לי גם תעודת זהות וגם כסף לקנות כרטיס וגם את הזכיה, אם אגריל. יש לי חברים סתומים לפעמים, הם לא מאמינים לי שיש לי שיטה להגריל כסף בקלות. בעיה שלהם. הם מפסידים חבר עשיר.

"ג'וני," זה אייב, מנסה להתגבר על הרעש שמקימים האנשים בבר, "מתי אתה מתכנן לנסות ת'שיטה שלך?" נהיה רעש שקט יותר, התשובה שלי מעניינת לא רק אותו. "אחרי שתאמין שהיא קיימת". אני מחזיר לו בשיניים, נהנה לדפוק את שנינו גם יחד.

"או.קי." הוא קד אלי, כמה זוגות עיניים ננעצות בפרצופים שלנו. "אני מאמין בשיטה של ג'וני להרויח כסף בקלות!" הוא צעק בהתלהבות, וג'ימי שעמד קרוב שמע אותו מלחשש מיד אחר כך: "כשזה לא על חשבוני..."

"מי עוד מאמין?" אני מנסה לנצל את הטיימינג, מעביר את הכדור למגרש של כולם. עכשיו, כשהם חושבים שאני כבר לא צריך מהם שום דבר, אין להם בעיה להאמין בשיטה שלי אמון עיור. החברים הטובים שלי מאשרים כולם שהם מאמינים לי, ואז אני מגלה את הקלפים. "מי שמאמין בשיטה שלי- שיתרום לי כסף לממש אותה!" על זה הם לא חשבו, ואני כמו תמיד מצליח להפתיע אותם. אני תולש מפית מאחד השולחנות, מקער אותה בידי, ומודיע: "להוציא ארנקים, חבר'ה! גמרתם עם ההתחמקויות! מפה אני יוצא עם כסף!" ואני עובר בין כולם, מתפרצף מול מי ש"שכח" את הארנק בבית. ובסופו של תהליך, יש לי 132 דולר ביד. דבר ראשון אני מפלח 28 דולר, דמי טרחה, ומודיע לכולם שהגענו ל104 דולר.

ואז אני סוחב כמה משועממים, ואנחנו צועדים ביחד לקנות כרטיסי הגרלה.

נראה לי שהמוכר של הלוטו נמצא שם בערך מאז שסבא שלי נולד, וכנראה הוא כל כך מיושן שהוא אפילו לא שמע שהעולם שייך לצעירים. הפעם כבר לא אכפת לי. יש לי תעודת זהות, ומבחינתי שיתפוצץ. אני קונה כרטיסי הגרלה!

אנחנו נכנסים, והסבאל'ה הזועף מהלוטו לא מצליח להבליע את האנחה. "מה עכשיו, ג'ינג'י, איזה כושי התרמת לך הפעם?"

"אני אף פעם לא התרמתי כושי, סבאל'ה גזען." אני יורד עליו, וזה תענוג, "אני התרמתי אפרו-אמריקנים. לפי החוק, באמריקה אין כושים. אבל הפעם, אני באתי עם התעודת זהות שלי. זקנצ'יק," אני מתלהב, וגם הקול שלי מעיד על כך, "אני קונה כרטיסים!"

ובשביל האקשן, אני שולף את תעודת הזהות של המנקה שלנו ג'ורג' וזקאז. הזקן נובח עלי, ואני זורם עם זה. אני נורא אוהב כלבים! ואני גם אומר לו את זה. ואז כבר נמאס לי לריב איתו, הוא מעצבן! צועק כל הזמן אותו דבר! שיגוון! תכל'ס, אני שולף את הת"ז החדשה שלי. הסבאל'ה לא מאמין, הוא הופך אותה, מחפש איך אפשר לפסול אותנו. לא מצליח.

"ג'ינג'י," הקול הזקן שלו חורק, "קח כמה כרטיסים שאתה צריך, ועוף לי מהעיניים!" הוא מובס. "אין בעיה," אני נראה מאוד רגוע, "תן לי 104 כרטיסים של דולר." הוא מתחיל להביא, ואז הוא נעצר, העיניים הזקנות שלו מצטמצמות. "קטנצ'יק," הוא מחזיר לי, "למה כל כך הרבה?" אני לא מתבלבל. "סבאל'ה, בשביל שיהיה לך מה לשאול. לא עניין שלך, תביא כרטיסים וסתום ת'פה." הוא מביא, ואני מנסה את השיטה שלי, ממלא בכל הכרטיסים את אותם מספרים ומגיש לזקן. הוא מכניס אותי להגרלה, אני עומד שם לוודא את זה. ואז אני והחברה יכולים לעזוב אותו לנפשו. את אנחת הרווחה שלו שומעים בכל ווירג'יניה, כנראה.

-------
המשך יבוא.

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה