עובר ושב כך תסתכלו בעוד כך וכך שנים על מצוקה כלכלית

מצב
הנושא נעול.
  • הוסף לסימניות
  • #21
בלתק
לפותח האשכול ייש"כ על החשיבה המיוחדת, אם משקיעים כוחות על חינוך עתידי של מודעות ציבורית יתכן ועדיף להפנות את המשאבים לחנך להתנהלות נכונה.
והחינוך להתנהלות נכונה לא מתחיל בחינוך לכסף דווקא
אלא לחינוך שלא הכל אני יודע, יש חכמים ממני, נתינת ערך למאמצים ועוד

מצד שני מעיסוק בתחום, יוצא לי להיפגש עם אנשים שהגיעו למצבים קשים, זה נראה שאולי זה גזרת הכתוב שיש כאלו שצריכים לעבור את זה על בשרם.
 
  • הוסף לסימניות
  • #22
בעבור יהודים שסובלים מתופעה כזו, צריך להקים מערכת ייחודית. כזו שתטפל בבעיה, ולא בסימפטום. אם אני הייתי מקים מערכת כזו, היו בה שלושה מעגלים:
א. אבחון. מימון של אבחון תעסוקתי אמין (לא יודע אם יש דבר כזה, כי אני לא ממש מכיר את התחום. אבל אם כן - זה מעולה), או העסקת מאבחנים שעברו הכשרה לשם כך, ויכולים לכוון את המתמודד לתחום התעסוקתי המתאים לו, בלי לדרוש ממנו תשלום - לפחות נכון לעת האבחון. במקרים חריגים, של בני אדם שסובלים מחרדה עמוקה מפני היציאה מאזור הנוחות, אפשר לשקול אבחון בשירות ׳עד הבית׳. לא עד הבית ממש - אלא דרך הזום, וכדומה. כדי להקל על הקושי בקביעת מועד מסוכם, וכדי להקל על הקושי ועל החשש מחוויה בלתי מוכרת.
ב. תיווך. בשלב השני, יינתנו למתמודד אפשרויות שונות של משרות שונות בהן הוא יוכל להצליח - לפי התנאים שנקבעו באבחון. התיווך יהיה בחינם למי שזכאי לכך, אולם רק מצד המועסק. מצד המעסיק - ייגבו דמי תיווך בסך של אחוזים מסוימים, שישמשו למימון הפעילות. אם זה יהיה יעיל - מן הסתם, יהיו עוד ועוד בעלי עסקים שירצו להצטרף לכך.
ג. טיפול. במידה והשלב השני לא השיג תוצאות במשך פרק זמן מסוים, נניח שנה או שנתיים, ייתכן ויש מקום להציע למתמודד לפנות לטיפול מקצועי על מנת לאבחן את נקודת הבעיה ולפתור אותה. במקרה הזה, הסיוע יהיה - בהפניה לאנשי מקצוע אמינים שיש להם היכרות עם הנושא, וכן בהלוואות או בסבסוד - למי שזכאי לכך.
עד כאן אלו הגיגיי. כמובן, שזה לא מלוטש מספיק, כדרכם של רעיונות שבאים והולכים כלעומת שבאו, אבל זה לא נורא - כי יש כאן ביקורת מצוינת על כל טקסט, וכל חור שיש בתוכנית - מן הסתם יצוף מול עיני המבקרים ויחזור כשהוא מלווה בהערות קפדניות. לדעתי, בבעיות שהצגתי יש בוודאי לפחות שמץ של אמת, ולעניין הפיתרון - הוא נראה לי כמו משהו שיכול לעבוד, ואתם כמובן רשאים לחלוק עליי בכך.

הרעיון הוא מצויין, וכדאי מאד שישא פרי, המעלה הגדולה של הצדקה היא גם הקשה, כי יותר קל לעזור למישהו עני ומסכן ממני, ואני יהיה בבחינת מוישה גרויס, מאשר לעזור לידידי להתחיל להרויח כמוני או יותר ממני, כפעיל תשובה, שקל לו ללוות את הבעל תשובה מהשלב שהוא חילוני לגמרי, אבל עד השלב שהוא מתחיל להתחרות איתו.
בכו"א יש ארגונים שממטרות אידיאולוגיות או פיננסיות מציעים עזרה בהכוונה לעבודה, ולמרבה הפלא יש עשירים שמוכנים לקדם תעסוקת חרדים גם תמורת פרידה מאי אלו ניירות שברשותם.
הצורך המיוחד הוא, ההתאמה המלאה לציבור היימיש, לכווין לעבודה בלי לעבור את הגדר של הקהילה, וזה לא קיים היום, יש איזו שהיא פנייה וזרות כשאתה מתקשר לארגונים השונים, (אפילו שהם מתאמצים לגשר ולהתאים) משהו מההיימיש נשאר בכולל או בשטיבל.
ואולי התפקיד של הקופות הוא לא לבנות את הכל מחדש אלא ליצור את הגשר, עם מכתב נכון מרבני העדה וחתימות מתאימות, במקומות הנכונים יוצרים גשר ולגיטימציה לעניין, לאחמ"כ ליצור קשר עם ארגוני ההכוונה. ולסדר להם מקום בתוך השכונות (אפילו עם אפשרות של פגישה בחדר של הבית הוראה) עם איש קשר שחי בין האנשים ואפשר להתעניין אצלו על התוכנית לא רק בטלפון הרשמי של המשרד, אלא אחרי המנחה גדולה, או המעריב של 12, או בדרך למקוה וכדומה.
אפשר לומר שהפלטפורמה קיימת צריך רק להשלים את ההנגשה, כמובן אחרי בדיקה ערכית של הענין.
העבודה פה לא מדי קשה ויקרה צריך בעיקר רצון וכיוון.
 
  • הוסף לסימניות
  • #23
לכל השאר, יש מניעה חיצונית כלשהי שגורמת לקושי ממשי במציאת מקור פרנסה שמאפשר לאדם ליהנות מיגיע כפיו.
יש כמה וכמה סוגי בעיות שגורמות למעבר מהיר בין עבודות וחוסר יכולת להחזיק- הפרעת קשב, הפרעת אישיות גבולית (מכירה מישהו שדרך הקושי התעסוקתי הגיע לאבחנה הזו), דיכאון סמוי. בדרך כלל אם אין בעיה נוספת, לא נראה את הבן אדם מחליף המון עבודות כל הזמן.

כל השאר, הם יהודים טובים שמסוגלים להצליח הצלחה גדולה, אם רק תהיה להם הדרכה מפורטת ואפשרויות תעסוקתיות מועילות.

א. אבחון. מימון של אבחון תעסוקתי אמין (לא יודע אם יש דבר כזה, כי אני לא ממש מכיר את התחום. אבל אם כן - זה מעולה),
יש כמה מענים לנושא אבחון תעסוקתי. מרכזי הכוון בכל האיזורים החרדיים עושים עבודה התחלתית טובה. מי שצריך אבחון מעמיק יותר- יש את מכון יעד של קרן קמח ששם זה ממש תהליך עם פסיכולוג תעסוקתי. זה עולה כסף (יש מלגות) אבל נותן תמונה מלאה של האדם.

ב. תיווך. בשלב השני, יינתנו למתמודד אפשרויות שונות של משרות שונות בהן הוא יוכל להצליח - לפי התנאים שנקבעו באבחון. התיווך יהיה בחינם למי שזכאי לכך, אולם רק מצד המועסק. מצד המעסיק - ייגבו דמי תיווך בסך של אחוזים מסוימים, שישמשו למימון הפעילות. אם זה יהיה יעיל - מן הסתם, יהיו עוד ועוד בעלי עסקים שירצו להצטרף לכך.
אף גוף לא הצליח להקים חברת השמה. יש כמה מיזמים בתוך חסידויות שמייצרים קבוצות לעבוד במקום מסוים, אבל חברת כח אדם שמציעה עבודות- אין בשום מקום חרדי, וגם בציבור הכללי זה לא ממש מפותח. יש חברות השמה לתחומים מסוימים- הייטק ומשרות בכירות יותר, או חברות כח אדם שמעסיקות עובדי תחזוקה, סיעוד וכד', אבל לרוב המשרות במשק צריך לכתת רגליים ולחפש לבד. זה דורש פרואקטיביות ממחפש העבודה.

עוד הפניה- אם מדובר בבעלי תשובה, בעמותת "שלבים" של קרן וולפסון יש מענה לתחום התעסוקה וליווי עסקים. שווה לחפש אותם.
 
  • הוסף לסימניות
  • #24
אבל יתכן שהמחשבה אם היה קופה שהתפקיד שלה לא לתת לחם וחלב אלא לעזור לאנשים שנקלעו למצוקה כספית ופרנסתם ניתנת להצלה(כמובן אחרי בדיקה ותכנון איך) היו הרבה שלא היו נופלים על כתפי הציבור שנים אחרי כן (_אני יודע שבעלונים הצלת משפחה עם חמש ילדים מרעב הרבה יותר מושכת מבעל עסק שלא רוצה לאבד את ההשקעה שלו של החמש שנים האחרונות בגלל תסבוכת כספית אבל שניהם נראה לי מוגדרים כצדקה)
לא רק ששניהם מוגדרים כצדקה, אלא שהעמדת אדם על רגליו שלא יצטרך לבריות זה הצדקה הכי מהודרת לפי הרמב"ם.
שמעתי שבחו"ל יש עזרה ללימודי מקצוע, ובק"ס יש איזה שהוא גמ"ח שמלווה לצורך פתיחת עסק (לא סכומים גדולים מאוד)
 
  • הוסף לסימניות
  • #25
לא רק ששניהם מוגדרים כצדקה, אלא שהעמדת אדם על רגליו שלא יצטרך לבריות זה הצדקה הכי מהודרת לפי הרמב"ם.
שמעתי שבחו"ל יש עזרה ללימודי מקצוע, ובק"ס יש איזה שהוא גמ"ח שמלווה לצורך פתיחת עסק (לא סכומים גדולים מאוד)
בארץ יש מלגות

אם רלוונטי להיעזר בהורים או סבא וסבתא לגבי רכישת מקצוע
 
  • הוסף לסימניות
  • #26
לא הצלחתי להבין את מטרת פתיחת האשכול
יתכן כי הפותח רצה קצת לפרוק את מעמסת לבו, ואני מבין אותו.

אבל אם הוא באמת רוצה לשנות את העולם, אזי לא אמנע מלכתוב כי ההשוואה הזו בין ילד פגוע ובין חוסר פרנסה מקוממת עד מאוד.
(ג.נ. אני גם הורה לילד פגוע (הרבה יותר מתסמונת דאון, ומעולם לא התביישתי בו) ואני גם מחפש עבודה)

וגם
היא סותרת באופן ישיר את מה שאנו כיהודים צריכים לנהוג בקשר לסתירה הידועה בין 'ידיעה' ובין 'בחירה' שכידוע לנו כיהודים מאמינים שבשכל האנושי איננו יכולים להבין כראוי את יישוב הענין.
אולם זאת גם ידוע לנו שבודאי אין שום צד שהאדם יוכל לתרץ את עצמו בתחום ה'בחירה' בטענת 'ידיעה'

לפיכך, גם אם יש מקרים של אנשים חסרי מזל וכפי שציטט @מה חובתו בעולמו את רבינו אברהם בן עזרא ז"ל שכידוע חרף חכמתו הכבירה היה ביש מזל בכל מה שניסה לעשות לצורך פרנסתו
והם באמת יכולים לומר שמצד תחום ה'בחירה' הם עשו ככל יכולתם
וכלפיהם נכתב כל מה שכתב פותח האשכול בפתיחתו
ובאמת אין להם במה להתבייש.

אולם המקרה הקלאסי אינו כזה, הרוב המוחלט של האנשים אינו ביש-גדא "בהגדרה" בכל אשר יעשו ויפנו.
לא משנה מהי סיבת המקרה הקלאסי או שמא ישנן הרבה סיבות (לדעתי עצלות היא גורם דומיננטי לתשומת לב @mic003 , אסביר בקצרה שעיקר העצלות הינה במחשבה, במנטליות, כלומר בלקיחת אחריות וידיעה שאתה כובל את עצמך למשימה כלשהי, ואתה אחראי להצלחתה, עצלות פיזית היא פחות מצויה ואולי אפי' כמעט ולא מצויה)

ולכן ליצור גישה חדשה למשהו שברובו המוחלט שייך לתחום 'הבחירה' של האדם
זה ממש לכפור ביסודות האמונה!
למרות שפרנסתו של אדם תלויה בידי שמים לגמרי, הוא אינו יכול לטעון כלפי עצמו שהוא 'מסכן' ואין לו במה להתבייש בגלל תחום ה'ידיעה'. מכיון שמצד ה'בחירה' הוא חייב לעשות הכל לצורך כך ואכמ"ל, והדבר כבר הוזכר קודם לכן באשכול על ידי כמה משתמשים.

זאת בניגוד ללידת ילד פגוע, שזה לא שייך בשום דרך לתחום 'הידיעה' כי זה לא תלוי באדם עצמו בשום צד ובשום אופן.
ולכן בוודאי שאין לאדם במה להתבייש, הרי לא מעשי ידיו אחראיים על כך.

כל זאת כמובן אינו מונע אותנו מלרחם על כל נזקק באשר הוא. ושוב אכמ"ל כי זו סוגיא רחבה וארוכה.
 
  • הוסף לסימניות
  • #27
מצטער שאני לא יכול להרחיב אני צריך לעבוד...

@השקעות R הון אני מבקש מאוד לא לדון עלי, באמת שלא העליתי את הנושא בשביל זה. אני מנסה להציל את היהודי הבא שיגיע למצב שלי. אז אם אפשר להתמקד רק בו. אם אתה רוצה להפנות אלי אנשים ראיתי שאתה יודע את המייל שלי...

@שנב"ג זה הטעות שלך, האבן עזרא מלמד מכ''ש על אנשים פחות מוכשרים ממנו רק שלהם לוקח יותר משמונה מאות שנה להיות מפורסמים...

אה, ועוד הערה: יש אנשים שאין להם הורים/חברים/קהילה/אחר אז כמה מהעצות שהציעו לא רלוונטיות אצלם.
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #28
1. לא הבנתי את ההקבלה לילדי דאון...

2. תראו לי יהודי חרדי אחד שלא תומך ונותן לצדקה ע"ב קבוע, לכל אחד יש כמה הוקי"ם לארגונים של הקהילה/השכונה שלו או להורים או לבני משפחה. (וכידוע עניי ביתך, עירך יש סדר ) ואם אתם מאלו שאין לכם אתם צריכים לבדוק את עצמכם.
אני בהחלט לא תומכת באנשים שלא מכירה ולא בקופות בערים אחרות או קהילות אחרות כי אני מצפה שכל אחד יתמוך בסביבתו שלו. אחרת אין לזה סוף.

אה, ועוד הערה: יש אנשים שאין להם הורים/חברים/קהילה/אחר אז כמה מהעצות שהציעו לא רלוונטיות אצלם.
זה אכן בעיה ולא רק בענייני צדקה.
לטפל דחוף בנושא! להקיף עצמך בחברים, להיות פעיל בקהילה, ואולי אף לעבור דירה בשביל זה.
 
  • הוסף לסימניות
  • #29
מצטער שאני לא יכול להרחיב אני צריך לעבוד...

@השקעות R הון אני מבקש מאוד לא לדון עלי, באמת שלא העליתי את הנושא בשביל זה. אני מנסה להציל את היהודי הבא שיגיע למצב שלי. אז אם אפשר להתמקד רק בו. אם אתה רוצה להפנות אלי אנשים ראיתי שאתה יודע את המייל שלי...

@שנב"ג זה הטעות שלך, האבן עזרא מלמד מכ''ש על אנשים פחות מוכשרים ממנו רק שלהם לוקח יותר משמונה מאות שנה להיות מפורסמים...

אה, ועוד הערה: יש אנשים שאין להם הורים/חברים/קהילה/אחר אז כמה מהעצות שהציעו לא רלוונטיות אצלם.
אני כתבתי אם יש מודעת שאם הגיעו למצב כזה כנראה שאין
 
  • הוסף לסימניות
  • #30
נקודה למחשבה:
כתוב ששוטה פטור ממצוות
לא כתוב שעני...

מסתבר שבכל זאת טווח הבחירה של עני שונה מזה של שוטה...
 
  • הוסף לסימניות
  • #31
אם אני מבינה נכון פותח האשכול מדבר אדם שעובד כפי יכולתו ובכל זאת לא מצליח לפרנס את המשפחה בצורה נורמלית. לדוגמה: מתקשה לשלם שכר לימוד, משכנתא חשמל ביגוד לחגים. ולא מפגר ולא עצלן והוא לא מחפש לחיות ברמת חיים לא שפויה ועדיין לא שורד כלכלית.

מכירה מקרוב משפחה שבמשך שנים לא הצליחו להתפרנס כמו שצריך וצברו חובות. ואז הייתה להם סיעתא דשמיא והם הצליחו למצוא אפיק פרנסה שברוך השם גם מכלכל אותם היום כמו שצריך וגם להצליח לעזור להם לשלם את החובות שצברו.
העובדה שיש אנשים שעובדים ומשתדלים להתנהל נכון ועדיין הם לא מצליחים לעמוד בקשיים רגילים כמו טיפול שיניים יקר שנופל עליהם או כל מיני דברים שנחשבים בנורמלים לגמרי בציבור. הם לא מסכנים. הם מתפקדים ועדיין הם לא עומדים ברף התפקוד התקין
בקיצור על אנשים על הגבול בין לעמוד על הרגליים לליפול​
 
  • הוסף לסימניות
  • #32
יש לזה סיבה
צורכי עמך מרובים וכשאתה מנסה לשכנע יהודי לתרום (יהודי סטנדרט לא מושפע בממון שממש נותן לך את שאריות המעשר שלו במקרה הטוב) מה יותר קל לעזור למשפחה עם ילד חולה שיבריא רק עם הטיפול בחו"ל לסייע למשפחה עם מקרר ריק או לעזור לאיזה עובד להציל אותו מקריסה של העסק
אם יקום ארגון כזה הוא יממן את עצמו בקלות מההכנסות של האנשים שהוא יציל מקריסה.
 
  • הוסף לסימניות
  • #33
אם יהיה ארגון כזה הוא יוכל לממן את עצמו מההכנסות של אנשים שנעזרו על ידו.
אבל צריך לקחת בחשבון שיש אנשים שרק מצוקה תביא אותם למקום טוב יותר
ברגע שיקבלו תמיכה הצורך שלהם לצאת למלחמת הישרדות כלכלית ירד אפילו בתת מודע...
 
  • הוסף לסימניות
  • #34
אבל צריך לקחת בחשבון שיש אנשים שרק מצוקה תביא אותם למקום טוב יותר
ברגע שיקבלו תמיכה הצורך שלהם לצאת למלחמת הישרדות כלכלית ירד אפילו בתת מודע...
אמרתי שאני לא יכול להרחיב, בפורום הזה להגיב לכולם צריך עבודה במשרה מלאה... אנסה להגיב חלקית מדי פעם נראה איך יצא.

לא צריך להיות איינשטיין (או פרויד לצורך הענין) כדי להבחין בין עצלן שתופס טרמפ במודע או בתת מודע למי שבאמת נקלע למצוקה אמיתית. זה שהאחרונים נאלצים לקבל את אותם תגובות שמקבלים הראשונים זה מצב לא תקין וסבל בל יתואר עבורם.

ואם היו מבינים את זה לא היו שואלים את השאלה הזו, ולא היו נעלבים מההשוואה לתסמונת דאון, וזה עונה גם על עוד כמה שאלות ששאלו, מקווה שמי ששאל יבין איך זה עונה...
 
  • הוסף לסימניות
  • #35
עצוב אבל תפילות עוזרות ואם אתה חרוץ תתמקד בלמצוא אנשים לא עבודה יש הרבה אנשי עסקים שמחפשים עובדים ישרים וחרוצים ואם הגעת לבנאדם הנכון זה הרבה יותר ממשכורת של שכיר ושוב תפילות
 
  • הוסף לסימניות
  • #36
אם אני מבינה נכון פותח האשכול מדבר אדם שעובד כפי יכולתו ובכל זאת לא מצליח לפרנס את המשפחה בצורה נורמלית. לדוגמה: מתקשה לשלם שכר לימוד, משכנתא חשמל ביגוד לחגים. ולא מפגר ולא עצלן והוא לא מחפש לחיות ברמת חיים לא שפויה ועדיין לא שורד כלכלית.

מכירה מקרוב משפחה שבמשך שנים לא הצליחו להתפרנס כמו שצריך וצברו חובות. ואז הייתה להם סיעתא דשמיא והם הצליחו למצוא אפיק פרנסה שברוך השם גם מכלכל אותם היום כמו שצריך וגם להצליח לעזור להם לשלם את החובות שצברו.
העובדה שיש אנשים שעובדים ומשתדלים להתנהל נכון ועדיין הם לא מצליחים לעמוד בקשיים רגילים כמו טיפול שיניים יקר שנופל עליהם או כל מיני דברים שנחשבים בנורמלים לגמרי בציבור. הם לא מסכנים. הם מתפקדים ועדיין הם לא עומדים ברף התפקוד התקין
בקיצור על אנשים על הגבול בין לעמוד על הרגליים לליפול​
יפה כתבת
זה גבול ממש דק
השאלה אם הוא עדיין קשור לחוסר ידע בהתנהלות
נמשיך בדוגמה שהבאת, טיפול שיניים ביום בהיר, השאלה אם זה משהו שיכלו להתארגן מראש לבלתמים שיבואו.
מה באמת הגבול של לא להגיע לנפילה.
 
  • הוסף לסימניות
  • #37
יפה כתבת
זה גבול ממש דק
השאלה אם הוא עדיין קשור לחוסר ידע בהתנהלות
נמשיך בדוגמה שהבאת, טיפול שיניים ביום בהיר, השאלה אם זה משהו שיכלו להתארגן מראש לבלתמים שיבואו.
מה באמת הגבול של לא להגיע לנפילה.​
כשאתה מדבר על בלתמים אתה מדבר על אנשים שיש להם את היכולת לתכנן והם לא עושים את זה. כל אדם יכול להיות בתקופה שאין לו יכולת לכלכל את עצמו. בלי קשר להשתדלות שהוא עשה ועושה​
 
  • הוסף לסימניות
  • #38
מורי ורבותי,

הנקודה אליה אני כיוונתי במאמרי הפותח היא השיפוטיות האוטומטית שנתקל בה כל אדם בודד (ללא יוצא מן הכלל) שנאלץ בלית ברירה לפנות לאנשים שהוא לא מכיר ולבקש עזרה. מדוע ההנחה הבסיסית היא שכל מצוקה כלכלית באשר היא מקורה בכך שהנזקק סובל מ''בעיה'' ועכשיו רק צריך למצוא מה הבעיה - ''הפרעת קשב'', ''עצלות'', ''חוסר התנהלות כלכלית'' או כל מיני שמות מפוצצים אחרים? האם לא יתכן אדם שנקלע שלא באשמתו למציאות הגדולה פי מליון ממידותיו ולא יועילו לה כל עצות ותחבולות של אדם יחיד הכורע תחת הנטל?

אף סבתא רחוקה או גבאי צדקה אלמוני לא יכולים לעזור אם נופל על בן אדם משום מקום אירוע פתאומי כמו בעיה רפואית או משבר משפחתי והוא מתבייש לספר עליו, והוא גם לא יעז לספר אם אחרי שהוא פותח את הפה ומגלה שכבר חצי שנה הוא מדלג על ארוחות כי אין לו כסף לקנות אוכל התגובה האוטומטית שהוא נתקל בה זה משיכת כתף והטחות חסרות רגישות כמו לך לעבוד תפסיק להתבכיין.

וכדי שזה ישתנה חייבים קודם כל שינוי תפיסתי חברתי.
 
  • הוסף לסימניות
  • #39
הנקודה אליה אני כיוונתי במאמרי הפותח היא השיפוטיות האוטומטית שנתקל בה כל אדם בודד (ללא יוצא מן הכלל) שנאלץ בלית ברירה לפנות לאנשים שהוא לא מכיר ולבקש עזרה. מדוע ההנחה הבסיסית היא שכל מצוקה כלכלית באשר היא מקורה בכך שהנזקק סובל מ''בעיה'' ועכשיו רק צריך למצוא מה הבעיה - ''הפרעת קשב'', ''עצלות'', ''חוסר התנהלות כלכלית'' או כל מיני שמות מפוצצים אחרים? האם לא יתכן אדם שנקלע שלא באשמתו למציאות הגדולה פי מליון ממידותיו ולא יועילו לה כל עצות ותחבולות של אדם יחיד הכורע תחת הנטל?
יש הנחות בסיס ויש שיפוטיות.
הנחות בסיס זה דבר לא ראוי.
אבל שיפוטיות יש בכל דבר
זה תקין וחלק אינטגרלי מההרכב האנושי שה' ברא.
סיוע של ממש ללא שיפוטיות
זה לא תקין ואין מקום שאפשר לקבל את זה.
 
  • הוסף לסימניות
  • #40
רק להעיר,
ע"פ ההלכה מי שמבקש כסף יש חיוב הלכתי לבדוק שמדובר מקרה אותנטי (להוציא סכום הנצרך למזונות בו ביום) .
 

פרוגבוט

תוכן שיווקי
פרסומת
מצב
הנושא נעול.

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

מקס מגבירה את הלחץ על הבנקים: מציעה ריבית של 3% בשנה לכסף שיופקד בחשבון דמוי עו"ש

חברת כרטיסי האשראי משיקה חשבון חוץ-בנקאי שיעניק ללקוחותיה ריבית אוטומטית על יתרה של עד 500 אלף שקל • שגית דותן, מנכ"לית מקס: "נציע ללקוחות להפסיק לתת לכסף להישחק בעו"ש ולקבל ריבית על כל הסכום, ללא תנאי מינימום" • חלק מהבנקים הודיעו לאחרונה על הענקת ריבית של 2%-3% בתנאים מסוימים

1000005482.jpg

בימים אלה, כאשר המפקח על הבנקים דני חחיאשוילי מקדם את רפורמת הבנקים הרזים, שעוד תצריך שינויי חקיקה מורכבים בכנסת, יש גופים שמקדימים להגביר את הלחץ על הפיקדונות בבנקים. חברת כרטיסי האשראי מקס, שבבעלות כלל ביטוח ובניהולה של שגית דותן, פיתחה חשבון דמוי-עו"ש בשם "צובר ושב", שבו כספים שיפקידו הלקוחות יזכו לריבית שנתית של 3%, והם לא יהיו "נעולים" לשם כך בניגוד לפיקדונות של הבנקים. שם כדי לקבל ריבית גבוהה, ביחס לריבית האפסית של חשבון העו"ש, יש צורך להתחייב לסגירת הכסף לתקופה קצובה בזמן.

מקס תאפשר ללקוחות שלה, החל מחודש נובמבר הקרוב, לפתוח את חשבון ה"צובר ושב", חשבון חוץ -בנקאי אשר יפוקח על-ידי בנק ישראל. בחשבון הזה יוכל הלקוח לנהל יתרה נושאת ריבית, כאשר במקס מכוונים את המוצר כתחרות ישירה ומוצר משלים לניהול חשבון העובר ושב בבנק.

חשוב לציין כי זה יהיה חשבון מוגבל שאינו דומה לחשבון העו"ש המסורתי, כלומר ניתן יהיה לצבור בו סכום כסף שיקבל ריבית, ובעיקר לשלם ממנו את חשבון כרטיס האשראי החודש, או אם רוצים לבצע רכישה גדולה אחרת. הכסף יצבור ריבית בכל רגע נתון ויהיה נזיל וזמין למשיכה.

הציבור מפסיד הרבה כסף

התחרות על הפיקדונות בבנקים הולכת ומתגברת. כיום המוצר הפופולרי ביותר הן קרנות הנאמנות הכספיות, שמנוהלות על-ידי בתי ההשקעות צברו נכסים מנוהלים בהיקף של 180 מיליארד שקל. אלה מכשירי השקעה סולידיים יחסית, שהם נזילים וניתנים למשיכה בהוראה מדי יום (הקרנות הכספיות נסחרות במהלך ימי המסחר בבורסה כמו קרנות נאמנות אחרות), אך הקרנות אינן יכולות להתחייב על ריבית שנתית כמו שעושה מקס. בפועל הן תלויות בריבית בנק ישראל, משום שהן מפקידות את עיקר הכספים בחשבונות בבנקים.

בשנה האחרונה העניקו הקרנות הכספיות תשואה של מעל ל-4% למי שהפקיד אצלהן את כספו. גם בניכוי דמי הניהול של אותן קרנות שהם נמוכים למדי, מדובר במוצר אטרקטיבי יותר החשבון החדש של מקס. כמו כן, בנק ישראל מנפיק גם מק"מ, מלווה קצר מועד, לתקופה של עד שנה. זו אגרת חוב בניכיון שמעניקה ריבית שקרובה יחסית לריבית בנק ישראל, גם היא כיום מעל ל-4% בשנה. אך בניגוד למקס הכסף במק"מ יכול להיות מופקד עד לשנה, וסדרות חדשות יציעו בעתיד ריבית שגם היא נגזרת מריבית בנק ישראל ולכן עלולה לפחות.

במקס מזכירים כי על-פי נתוני בנק ישראל, סך הכסף שהציבור מחזיק בחשבונות העובר ושב עומד על למעלה מ-225 מיליארד שקל שאינם נושאים ריבית, וסך הכסף שהציבור מחזיק בפיקדונות בבנקים עומד על כ-406 מיליארד שקל. שיעורי הריבית על הכספים ששוכבים בחשבונות העו"ש בבנקים, כלומר על יתרת זכות, נעים בין 0% ל-0.4% בשנה - סכום אפסי שנשחק ריאלית בשל האינפלציה.

במקס הוסיפו כי לאחרונה הבנקים החלו להציע ריבית על היתרה בעו"ש, אבל היא מוצעת עד לגובה סכום מסוים בלבד לרוב בין 10,000 ל-20,000 שקל. במקרה של מקס, יוכלו הלקוחות להזרים לחשבון צובר ושב עד חצי מיליון שקל.

האותיות הקטנות

היתרה בחשבון הצובר ושב של מקס תצבור ריבית שנתית קבועה בשיעור אטרקטיבי של 3%. הריבית אינה צמודה לפריים או למדד ואחידה לכל הלקוחות, ללא קשר לגובה הסכום שיופקד בחשבון. אך למקס "שמורה הזכות לשנות את הריבית, בין היתר, בהתאם לשינויים במשק". מה זה אומר? הרי בעוד כחודש הנגיד ירון עשוי להחליט להפחית את גובה הריבית במשק (4.5%). ככל הנראה שהפחתה אפשרית תוריד אותה ל-4.25%, כפי שסבורים כחלק גדול מהכלכלנים.

במקס אומרים כי הריבית שהם מציעים "לא צמודה לריבית בנק ישראל", לכן מדובר בריבית של 3% בשנה עד להודעה חדשה. אך ההערה נועדה לאפשר להם גמישות במידה ויהיה שינוי חריג בסביבה המאקרו-כלכלית.

תנאים נוספים שחשוב לדעת הם שהריבית תצטבר מדי יום והלקוחות יוכלו לעקוב אחריה ואחר היתרה שלהם באתר ובאפליקציה. בנוסף, החשבון יהיה נזיל וזמין למשיכה, כך שהלקוחות יכולים לבצע מספר לא מוגבל של הפקדות או משיכות באמצעות הכרטיס, והכול ללא עמלות או דמי ניהול. כמו כן, כאשר לקוחות יבקשו למשוך את הכסף, הם יוכלו לבחור בין זיכוי לחשבון הבנק - מהלך שעשוי לקחת עד שני ימי עסקים ממועד בקשת המשיכה, או לבצע זיכוי מהיר יותר לכרטיס האשראי עצמו.

עוד לא בנק קטן

האפשרות של מקס להעניק ריבית על חשבון חוץ-בנקאי נובעת מחקיקה שנכנסה לתוקף לפני כשנה, המסדירה את
עולם התשלומים החוץ-בנקאיים. האפשרות להעניק ריבית נכללה בחקיקה על אף ההתנגדות של בנק ישראל.

למעשה, חברת כרטיסי אשראי כבר נותנת הלוואות ומאפשרת מעין חשבון עו"ש, כך שפעולתה לכאורה מדמה פעילות קלאסית של בנק. עם זאת, יש הבדל משמעותי. נכון להיום, חברת האשראי לא תוכל להשתמש בכספים שיפקידו הלקוחות כדי לתת את ההלוואות. האפשרות להשתמש בחשבון העו"ש כדי לתת הלוואות, שהיא פעילות בנקאית קלאסית, מאפשרת להוזיל את הריבית שגובים הבנקים על הלוואות.

בדו"ח שפורסם לאחרונה של הצוות להגברת התחרות במערכת הבנקאית הוצג מתווה לפיו גופים כמו חברות כרטיסי אשראי יוכלו לקבל רישיון בנק קטן. עם זאת, המהלך דורש תיקון חקיקה שטרם קודם.

גלובס, ודה מרקר
אני רוצה לספר לכם על ההתנהלות הכלכלית של קרובי משפחתי. הם קונים בשפע, מאמינים בחיים מתוך שפע.

אני טיפוס קצת מצומצם, גם כלכלית. אפשר לקרוא לזה טיפוס קמצן, חסכן או מחושב.

אמנם בצדקה אני לא חוסכת - אם יש לי, אני נותנת. זה בגלל ה-OCD, החרדות, והאמונה שלי שצדקה ונתינה עושים טוב לנותן יותר מאשר למקבל,
אבל זה כרגע בטיפול, כי החלטתי להשתדל לא להבטיח יותר כספים עד שאסיים לשלם את הכספים שכבר הבטחתי. במידה ויהיו לי כספים לתת לצדקה - אתן, אבל הכול בלי נדר.


מה שרציתי לספר זה על התנהלות מעניינת של אותם קרובי משפחה, שבהתחלה עקבתי אחרי הקניות וחיי הבזבוז שלהם במבט מתפלא.
האמת היא שקניות מכניסות אותי לחרדה. למה צריך לקנות כל כך הרבה? למה צריך הרבה דברים? מה רע במעט?
אבל הם מאמינים בשפע. בא לך שווארמה? תקנה. בא לך בקבוק קטן ויקר של שתייה? אין בעיה.
מאיפה אפשר להשיג כסף? הם עובדים קשה וגם לוקחים הלוואות. ולמרות זאת, לחיות בשפע בלי צמצום זה, לדעתי, בור בלי תחתית.
שמתי לב לדבר מעניין - הם אוהבים להוציא כסף, וזה קצת אנטי-תזה לעולמי.
מעניין אותי ללמוד גם את המקום שמאפשר לחיות, לקנות, לא להתקמצן.
זו למידה איטית — להסכים שמותר לקנות.

זה קצת מפתיע לחיות בלי דאגות על מחר, אולי אפילו קצת טיפשי.
אבל מה שאני רואה אצלם זה שהם חיים מתוך שפע תודעתי.

זה לא רק שפע של לקנות ולבזבז, אלא שפע אחר - שמרגיש שמותר לקנות, מותר ליהנות, מותר להוציא כסף, ואפילו רצוי לקנות ולהוציא כסף.
אני מתבוננת על האופי המעניין הזה ומנסה ללמוד קצת יותר.

נראה לי שאני לא אצליח לקנות בתחושה של רווחה תודעתית, לפחות לא כל עוד אין לי מיליון ש"ח פלוס בעובר ושב.
וגם אם יהיה לי מיליון ש"ח ויותר — אני מתארת לעצמי שאצטרך לעבור מסע עם עצמי, להסכים לשלב בין האמונות הכלכליות שלי כיום לבין המצב בבנק.

כי לחיות כמו עשיר — זה לא פונקציה של כסף בחשבון, אלא מצב תודעתי שבו האדם מסכים שהשפע בעולם נברא לכבודו.

היו להם תקופות שבאמת לא היה להם כסף, ולמרות זאת הם עשו הכל כדי לחיות בשפע. שזה אומר לחץ כלכלי בשילוב חיים שלא חסר כלום בחיי היומיום. זה מעניין אותי, כי לדעתי כסף זה או שיש או אין. אבל ההתנהלות שלהם היא שכסף נועד לשרת אותנו ולא אנחנו אותו. שלכסף אין משמעות מצד עצמו אלא לחיים יש משמעות גדולה יותר מכסף.

לסיכום, אני לא ממליצה להתנהל ללא אחריות, כן כדאי לשחרר את הצמצום איפה שרק אפשר, לפחות תודעתית. להכניס חשיבה של שפע, זה חשוב.
מלכודת האשראי המתגלגל: כך גורמים לכם לשלם את הריבית הגבוהה ביותר שיש

תחת השם הקליט "אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר במערכת הפיננסית. חברות כרטיסי האשראי והבנקים מציעים חיוב חודשי קבוע וידוע מראש על האשראי, ו"גלגול" היתרה לחודש הבא. אבל הריבית שמסתתרת מגיעה גם ל־16%, גבוהה מהריבית על המינוס. כך נימנע ממלכודת הגמישות המדומה


תחת השם הקליט והידידותי
"אשראי מתגלגל" מסתתרת ההלוואה היקרה ביותר שניתן לקחת מהבנקים ומחברות כרטיסי האשראי. האשראי המתגלגל הוא מסלול שבו מחליטים מראש על סכום חיוב חודשי קבוע — במקום לשלם את מלוא העסקאות בכל מועד חיוב. זהו אשראי גמיש ומאוד נגיש, אך בריבית גבוהה מאוד.

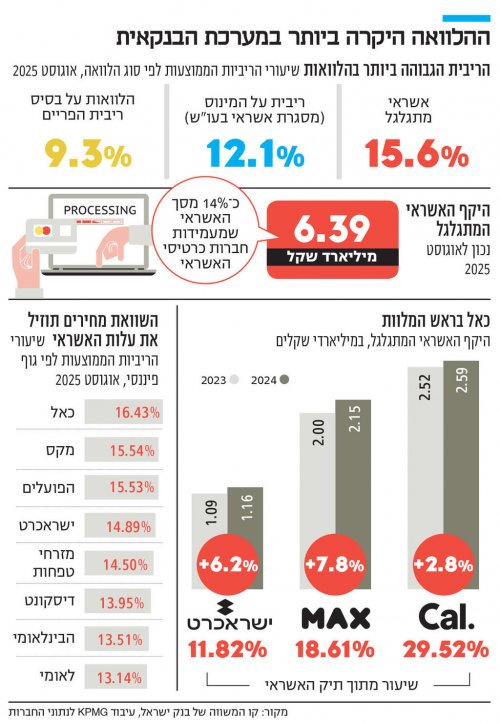
המנגנון פשוט: אדם בוחר סכום חיוב קבוע של 5,000 שקל לדוגמה. אם בחודש הראשון ההוצאות של אותו אדם היו 7,000 שקל, חברת כרטיסי האשראי תגבה ממנו 5,000 שקל, ו־2,000 שקל יתגלגלו לחודש הבא ויישאו ריבית. בחודש הבא נניח שההוצאות הסתכמו ב־6,000 שקל: שוב ייגבו 5,000 שקל, ו־1,000 שקל נוספים יתגלגלו. כעת תהיה יתרת חוב של 3,000 שקל שנושאת ריבית. אם ההוצאות נותרות גבוהות מסכום החיוב, היתרה תמשיך לגדול מדי חודש. את חלקו הארי של האשראי המתגלגל (מעל 90%) מספקות חברות כרטיסי האשראי, שתיק האשראי המתגלגל שלהן עומד על כ־15% מהאשראי שהן מעמידות.

"מהיום השליטה בחיובי הכרטיס עוברת אליך", כותבים בחברת כרטיסי האשראי כאל. "קובעים את גובה החיוב לפי מה שמתאים לכם", מסבירים ב־MAX. אך מאחורי ההצעה המפתה לשליטה בגובה החיוב נמצאות הריביות הגבוהות במשק. נכון לאוגוסט, הריבית הממוצעת באשראי מתגלגל עמדה על 15.6%. כלומר, על כל 10 אלף שקל שמתגלגלים, משלמים בשנה 1,560 שקל.
האשראי המתגלגל דומה במהותו למינוס בעו״ש: בשניהם האשראי גמיש ואינו קצוב בזמן. ההבדל הוא שבעו״ש כל הכנסה שמופקדת מקטינה אוטומטית את המינוס, ואילו באשראי מתגלגל היתרה לא תרד אלא אם מעלים את סכום החיוב או משלמים תשלום חד־פעמי.

ההלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס אשראי קיים. כל מה שצריך הוא להיכנס לאתר חברת כרטיסי האשראי ולאשר בכמה קליקים

גם הריבית לרוב נמוכה יותר בעו״ש: באוגוסט 2025 הריבית הממוצעת בעו״ש היתה כ־12.07%, לעומת כ־15.6% באשראי מתגלגל. עם זאת, יש לקחת בחשבון שבעו״ש הריבית נגבית במדרגות שגובהן משתנה בין בנק לבנק. במדרגות הגבוהות במיוחד, הריבית על המינוס יכולה לעלות על 18% — כך שבמקרים קיצוניים, האשראי המתגלגל אינו בהכרח היקר ביותר.

הריבית גבוהה במיוחד מפני שזה אשראי גמיש ללא מועד פירעון קבוע. לעומת זאת, בהלוואה צרכנית רגילה לוקחים סכום חד־פעמי ומחזירים בתשלומים קבועים - ובדרך כלל בריבית נמוכה יותר. באוגוסט 2025, לדוגמה, הריבית הממוצעת בהלוואות בריבית משתנה (פריים) היתה כ־9.26% — נמוכה משמעותית מהאשראי המתגלגל.

קל יותר לבקש אשראי מתגלגל מאשר לבטל כרטיס

לא מדובר רק בהלוואה יקרה, אלא בהלוואה מאוד נגישה: ה"גלגול" הוא תכונה שניתן להדביק לכרטיס קיים, כך שכל מה שאדם צריך הוא להיכנס לאתר חברת כרטיסי האשראי, והוא רחוק מספר לחיצות עכבר מאישור ההלוואה. למעשה, קל בהרבה לבקש אשראי מתגלגל מאשר לבקש לבטל את כרטיס האשראי (מבלי להזמין חדש).

על פניו, אפשר לטעון שלמוצר יש היגיון נקודתי — למשל בתקופה של תנודתיות חריגה בהכנסות או בהוצאות — כשלא בטוחים שנחוצה הלוואה. זה גם לא מוצר ייחודי לישראל: לפי בנק ישראל, בארצות הברית פלח האשראי המתגלגל בכרטיסי האשראי נאמד נכון לסוף שנת 2023 בכ־24% מסך האשראי הצרכני, לעומת כ־4.6% בישראל.

היקף האשראי המתגלגל — שעמד באוגוסט האחרון על 6.39 מיליארד שקל — מעלה את החשד שהציבור לא משתמש באשראי מתגלגל כמענה נקודתי לתקופת תנודתיות בהוצאות או בהכנסות, אלא כהלוואה נוחה ויקרה במיוחד. אומנם באופן יחסי, שיעורו מתיק האשראי של החברות ירד מ־20% ב־2016 לכאמור 15% כיום, אך עדיין מדובר בחלק דומיננטי מתיק האשראי של החברות.

נתון נוסף שממחיש זאת הוא שמעל 80% מנוטלי האשראי לא משנים את סכום החיוב החודשי, באופן שמגדיל את החוב מחודש לחודש. גם בעת בקשת האשראי המתגלגל, חברות האשראי שואלות מה הצורך בגינו מבקשים זאת. ניתן לבחור למשל ב"רכב", "מחזור הלוואה במקור אחר", "חופשה או אירוע" – כלומר, מקרים שבהם הגיוני יותר לקחת הלוואה חד־פעמית מסודרת.

1000023904.jpg

החשש הוא שבעיקר משפחות מהשכבות החלשות נוטות להשתמש באשראי המתגלגל כפתרון קבוע ונוח. "כשחברת האשראי מציעה ‘להקל עליך’, היא בעצם מוכרת הלוואה יקרה במעטפת יפה", אומר לכלכליסט אוהד זינגר, מלווה משפחות לצמיחה כלכלית, שהגיע למקצועו לאחר שבעצמו נקלע למצוקה כלכלית. "כשאני בעצמי הייתי במצב כלכלי בעייתי, עם חובות וחיובי אשראי גבוהים, קיבלתי לא פעם הצעות ‘אטרקטיביות’ מחברות האשראי," הוא מספר. "הם אמרו לי: ‘יש פתרון – אתה תקבע כמה תרצה לשלם בחודש ואנחנו נתאים את עצמנו אליך’. מה שהם שוכחים לומר הוא שהשאר לא נמחק — הוא פשוט הופך לחוב, עם ריבית דו־ספרתית, שעליה מדברים בדרך אגב, אם בכלל".

לדבריו, רבים מהלקוחות שהוא פוגש כיום נופלים לאותה מלכודת. "חלקם מודעים אבל אין להם ברירה, ואחרים בכלל לא מבינים את המשמעות – הם רואים רק את האפשרות להוציא עוד קצת החודש. כשאני מציג להם את העלויות האמיתיות הם נדהמים; הם חשבו שחברת האשראי עושה להם טובה, עד שהם קולטים שהם משלמים ריבית שיכולה להגיע ל־15% ויותר. אז הם כבר ממש זעים באי־נוחות בכיסא".

זינגר סבור שאין למוצר זה זכות קיום: "אם אתה לא פילנתרופ של חברות כרטיסי האשראי, עדיף למצוא פתרון מימון זמני אחר, זול בהרבה".

למרות עבודת הפיקוח, התחום רחוק מלהיות מוסדר

בעבר, התחום היה פרוץ בהרבה, וחברות כרטיסי האשראי הפעילו שיווק אגרסיבי יחסית. באפריל האחרון, בעקבות ביקורת שערך בנושא, הנחה הפיקוח על הבנקים בבנק ישראל את חברות כרטיסי האשראי והבנקים להבהיר ללקוחות כבר בתחילת התהליך שמדובר באשראי נושא ריבית, לפרט מראש את שיעור הריבית השנתית, ואסר עליהם להשתמש בכינויי שיווק כמו "כלי שליטה", "אמצעי בקרה", "תשלום קבוע" וכדומה.

בנוסף, הפיקוח על הבנקים גם אסר על מבצעי "מלכודת דבש", שבהם מוצעת ריבית נמוכה לתקופה קצרה שמתייקרת לאחר מכן.

עם זאת, התחום עוד רחוק מלהיות מוסדר: בחודש פברואר השנה הוגשה לבית המשפט המחוזי בתל אביב בקשה לאישור תובענה ייצוגית נגד חברת כאל, בטענה כי הגדילה את מסגרות האשראי בכרטיסי אשראי מתגלגל, וזאת ללא בקשה, יידוע או הסכמה מצד הלקוחות, באופן שגורם לצרוך אשראי נוסף ולשלם עליו ריבית גבוהה מהנדרש, בהיקף המוערך ב־161 מיליון שקל. כאל אמורה היתה להגיש תגובתה לבית המשפט ביום שלישי האחרון.

"יש מי שנקלעו למצב כלכלי קשה ונאלצו להשתמש בזה כפתרון זמני, אך רוב האנשים פשוט לא מודעים לעלות האמיתית של האשראי המתגלגל. יש כאלה שנהנים מה'נוחות' של תשלום מינימלי נמוך מבלי להבין לאן זה מוביל", אומרת שרון לוין, מנהלת מערך הסברה בארגון פעמונים. "בפועל, הם לווים כסף ביוקר, נהנים מאשליה של 'יש לי כסף', וזאת בזמן שהשימוש באשראי מתגלגל משפיע לרעה על דירוג האשראי, ועלול להקשות בעתיד לקבל משכנתא או הלוואה במחירים טובים".

מה חייבים לדעת ולעשות לפני שמתפתים ללוות?

ארבעה דברים שכדאי ללווים לעשות ולהבין לפני שמתפתים לקחת הלוואת אשראי מתגלגל:

1. אם יש לכם צורך באשראי, עדיף לבחון קודם הלוואה רגילה, שבה לווים סכום חד־פעמי.

2. ההשוואה צריכה להיעשות לא רק מול האלטרנטיבה של הלוואה רגילה או מסגרת העו"ש, אלא גם בין החברות שמציעות את האשראי. נכון לאוגוסט האחרון, כאל גבתה את הריבית הממוצעת הגבוהה ביותר על אשראי מתגלגל (16.43%), בעוד בנק לאומי גבה את הריבית הממוצעת הנמוכה ביותר (13.14%).

3. להיות אקטיבי: בשונה מהלוואה רגילה, שבה התשלום נגבה אוטומטית בכל חודש, באשראי מתגלגל יש לשלם באופן אקטיבי את החוב. כדאי אחת לחודש לבדוק את גובה היתרה, להקטינה ככל שניתן, ולהגדיל ככל שאפשר את סכום החיוב הקבוע כדי למנוע התגלגלות של אשראי נוסף.

4. כשהצורך בגמישות באשראי של משק הבית מסתיים, כדאי לשלם את יתרת החוב ולבטל את השירות.

כלכליסט
  • תודה
Reactions: rhehsuhya1 //
9 תגובות
טיפים ורעיונות לדרשנים ומרצים כך ישנם מאות עצות כאלו וכל מי שרוצה יכול להוסיף כאן עוד טיפים

טיפים ורעיונות לדרשנים ומרצים

1 להשתדל לא להתפרע עם הידיים. לא יקרה כלום, אם הם יישארו למטה.
הפתרון הכי טוב, לתפוס איזה אובייקט, כמו הרמקול (כן להוריד אותו מבית היד שלו).
וביד אחת כן יותר קל לעשות תנועות ידיים.
2 בכל מקרה, לא לגעת בפרצוף. זה משדר פחד. עדיף כבר, להשאיר את היד למטה.
עוד משהו, למי שעושה תנועות בידיים; להשתדל שלא יראה מכווץ יותר כדאי שהידים יהיו פשוטות יותר לרוחב
גם אם אתה נורא מפחד אם התנועות שלך הם כאלו, כיף לציבור לשמוע אותך עוד משהו חשוב מאוד 3 להישיר מבט לקהל לא להסתכל במנורה ובטח לא ברצפה
העיקר שהציבור יראה את הפנים שלך כשאתה מדבר

4 כאשר אתה נמצא מול אדם/קהל ומדבר על מספר מאחד עד חמש, ורוצה להראות את המספר בידך.
תפנה את הצד הלבן {בלי השערות}כלפיהם.

יש "עניין" בהחדרת מסר ע"י שימוש בידיים, וכאשר מגיעים למספר,זו הצורה הטובה ביותר שהמסר עובר.
נראה לי שעומק העניין הוא שכאשר הצד הלבן כלפי הנואם התחושה היא שהוא מדבר לעצמו, ואילו כאשר הצד הלבן כלפי הקהל התחושה היא שהוא מדבר אליהם.

5 בשמות אנשים אל תבחר ראובן ושמעון אלא שמות נדירים יותר.
כל זה מעורר את העניין בך וגורם להקשיב לך יותר.
6 סוף בצורה חזקה. סיום חזק לקהל שלך רושם חיובי מההרצאה שלך. סיכום קצר של הנקודות שלך נקודות חשובות של ההרצאה יכול להיות דרך טובה לסיים.

7 העצה הכי גדולה היא דברי הגמרא כל מי שיש בו יראת שמים דבריו נשמעין כמה שיהיה לך יותר יראת שמים ותרצה לדבר מהלב ולהוסיף יראת שמים לכלל הציבור המאזינים זה ישפיע שהציבור יהיה מרותק לשמוע אותך

כך ישנם מאות עצות כאלו וכל מי שרוצה יכול להוסיף כאן עוד טיפים
0 תגובות

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!
לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה