דיון מינוף השקעה במשכנתא בסביבת ריבית גבוהה

  • הוסף לסימניות
  • #1
עודכן: אייר תשפ"ד
בימים האחרונים פנו אלי קבוצה מגובשת מאחיסמך וביקשו את תשובתי לשאלה הבאה:
כחברי קבוצת הרכישה קבלנו החזר כספי בסכום של כ100,000 ש"ח.
מה לעשות בכסף,
האם לפרוע את ברכיב הצמוד במשכנתא, או אולי להשקיע את הכסף?

התשובה היא שאין תשובה אחת שמתאימה לכולם
לכן כיוונתי אותם לנקודות הבאות:

1. ההיסטוריה היא שהשקעה במניות הניבה כ10% נומינאלי
ו7%ריאלי.
אפשר לצפות כאן וכאן בחלק מההיסטוריה.
ואפשר גם לראות שהתשואה תנודתית.

2. אם כן הלוואה קבועה לא צמודה עם 5% ריבית.
מותירה מקום לתשואה של 5%.
בהלוואה שצמודה למדד או לפריים
יש להוסיף למשקל את הצפי לעליית ריבית
ואת החוסר ודאות.

3. חשוב להבין גם שכאשר אנחנו לוקחים הלוואה
אנחנו מהמרים על השקל
כלומר במקרה שמדדי המניות יעלו אבל גם השקל יעלה,
לא נצליח לקבל מספיק תשואה מההשקעה.
וזה מה שקרה כאן בעשור האחרון ששער השקל עלה מול שאר המטבעות מקור: בלומברג
למרות שההימור הוא לא כל כך גדול
כי ההיגיון נוטה שבטווח הארוך יהיה איזון בין המטבעות של המדינות המפותחות.

4. לכל השקעה יש להוסיף לחישוב עלויות דמי ניהול ועמלות.

5. הרווח מכיסוי המשכנתא ואי תשלום ריבית לא ממוסה, בעוד הרווח מהשקעה ממוסה.

6. ככל וההשקעה תניב
זה יהיה משתלם יותר כי ההשקעה תהיה שווה יותר מההלוואה.
אבל אי אפשר לדעת מה העתיד צופן לנו.

7. לעיתים המעלה של השקעת חסכונות חודשית, עשויה להיות מניבה יותר מהשקעה חד פעמית.
אם משקיע נכנס בפעם אחת לשוק שיתברר בהמשך שהיה גבוה, אז היה עדיף לו להשקיע כל חודש סכום קטן והרווחים יהיו גדולים יותר. להמשך קריאה>>>

8. משכנתא זהו מינוף מתמעט
כי כל חודש הולך ופוחת נטל החוב.

9. ריבית עולה בגלל שיש אינפלציה.
אם כן אנחנו לא באמת מפסידים כל כך הרבה מהריבית
כי מה שעולה לנו הריבית, זה מתבקש שנשלם בגלל שהאינפלציה גבוהה
רוב עליית הריבית מתקזזת ריאלית.
בסך הכל הבנק כמו אומר:
אני לא מאפשר ללווה להרוויח פעמיים גם ריבית נמוכה וגם את ההגנה מאינפלציה.
כעת נביט לתשואה האמיתית של שוק המניות כלומר לתשואה הריאלית.
נגלה שקיבלנו תשואה ריאלית מעל האינפלציה רק 7% (בערך)
כעת נניח שהבנק לוקח מאיתנו 1% נוסף של ריבית מעל האינפלציה
אם כן נותרנו עם רווח 6%.

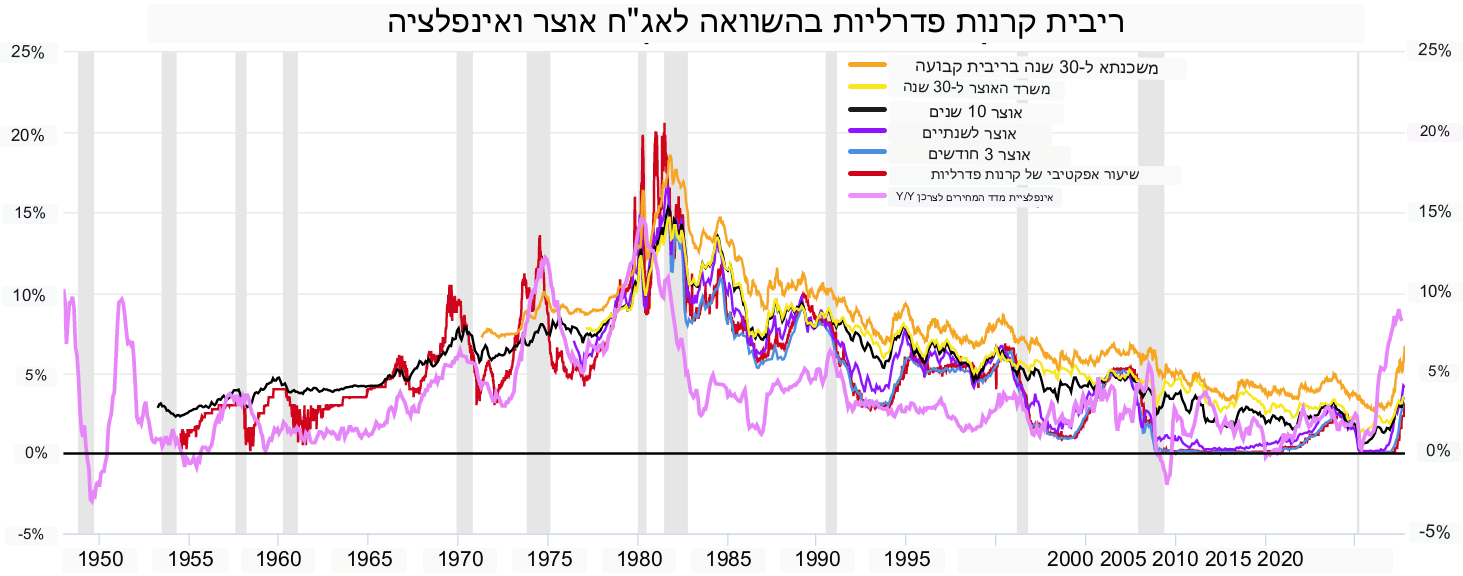
רק שצריך לבחון את ההנחה הזאת שהריבית היא תמיד ביחס לאינפלציה
בגדול ההנחה די נכונה אבל רחוקה מלהיות מדוייקת
אפשר לראות בגרף המצורף
שהמתאם בין האינפלציה לריבית בארצות הברית אינו מדויק
צילום מסך 2023-08-10 232434.png

10. יהיה מי שיאמר
שהוא לא מצליח לחסוך
אבל אם יקח הלוואה
זה יהיה עבורו מחייב לפרוע את החוב
ורק כך יוכל להגיע להשקעה.
כל אחד צריך לעשות את השיקול שלו.

11. ושוב לתושבי אחיסמך שקיבלו החזר כספי
שאלתם זהה לחלוטין
האם לקחת הלוואה כדי להשקיע
כי המשכנתא הנוגסת מחשבונם מידי חודש
אם הם לא מחזירים אותה הם למעשה לווים אותה.
אבל מבחינה פסיכולוגית יש הבדל.
כי הלוואה לצורך השקעה קשה לקחת
אבל את המשכנתא הם כבר לקחו
אז כעת הם רוצים להשקיע.

אבל מלכתחילה אסור לבן אדם לעשות דבר כזה
כי השקעה שלא שווה לקחת עליה הלוואה.
שווה לפרוע אותה לפני שמשקיעים.
ומי שמצא בעצמו שהוא מחליט מהרגש
הוא רק ממקם את עצמו גבוה יותר במדד הסיכון.

12. באופן שיש צבירה מושקעת החייבת במס ומשיכה ההשקעה תהיה חייבת במס,
כדאי לשקול ללוות כדי שלא למשוך את ההשקעה ולהתחייב במס ולמעשה לדחות את המס.
לדוגמא אם למשקיע יש 100,000 ש"ח מושקעים שמשיכתם תחייב אותו במס ע"ס 10,000 ש"ח
על המשקיע להוסיף משקל לקחת הלוואה כדי לדחות את המס.

13. נקודה נוספת שהחכמתי מ @ראובן 23
לגבי מי שסבור למשוך קרן השתלמות כדי לכסות את המשכנתא. (לדיון>>>)
שצריך לשקול זאת בצורה שונה כי נושא המס שכתבתי בנקודה 5 לא קיים בקרן השתלמות.
וזאת הטבה שתתפספס
וגם תתפספס הנזילות של הקרן השתלמות בשש שנים הקרובות.

אשמח לשמוע את דעתכם.
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #2
1. ההיסטוריה היא שהשקעה במניות הניבה כ10% נומינאלי
ו7%ריאלי.
זה לא מדויק לכתוב כזה משפט.
אמנם זה נכון שהממוצע לטווח ארוך יוצא כ 10% לשנה, אבל יש גם טווחי זמן ארוכים שהתשואה הממוצעת לשנה הייתה הרבה פחות מזה, וזה חשוב מאד לדעת שאף אחד לא מתחייב להביא לכם את התשואה הממוצעת.
בנוסף לזה, חייבים לציין שבטווח השקעה לא מספיק ארוך, אז לא רק שאפשר לא להרוויח, אפשר גם להפסיד כסף.

דעתי בעניין משכנתא על הדירה בשביל השקעה, היא שכמו בהרבה מקרים הכל תלוי בנתונים הספציפיים הן של המשקיע, והן של המשכנתא המדוברת, והן של ההשקעה הרלוונטית.
וחייבים לדעת שכמו שיש רבים שברור להם שבשביל לקנות דירה להשקעה כדאי לקחת משכנתא, [לא משנה אם זה נכון או לא] ובשביל להשקיע בשוק ההון או בהשקעות אחרות אסור לקחת משכנתא, אז כשבוחנים את הנושא בצורה מושכלת אז מבינים שאין פה תשובות של כן ולא, שחור ולבן, אלא כל מקרה צריך להיבחן לגופו.
 
  • הוסף לסימניות
  • #3
דעתי בעניין משכנתא על הדירה בשביל השקעה היא שכמו בהרבה מקרים הכל תלוי בנתונים הספציפיים הן של המשקיע והן של המשכנתא המדוברת, והן של ההשקעה הרלוונטית.
תודה רבה על תגובתך
מכיון שאין כאן נתונים אישיים הדיון הוא תאורטי.
באופן כללי הדיון בפורום הוא להעשרת הידע בלבד.
זה יוסיף לדיון אם תכתבו תרחישים ותנאים שיכולים לתת משקל למינוף או לשלילה.
 
  • הוסף לסימניות
  • #4
בגדול מינוף מתמעט הוא יתרון הרבה יותר גדול ממה שכתבת,
משכנתא או הלוואה בריבית של 10% בסוף התקופה תשלום הריבית השנתי יהיה 5% בממוצע,
כך שאם אני מרוויח 10% ומשלם הלוואה שרשמית היא 8% אז אני בעצם יקבל 10-(8/4)=6%.

אמנם החיסרון הגדול (חוץ מהרגש בנפילות...) הוא שהלוואה פורעים כל חודש, ואילו השקעה שנושאת ריבית דריבית (לא דיודנד) מקבלים רק בסוף התקופה. כך שצריך להיות מסוגל לפרוע כל חודש.
מה שאין כן בהשקעה בדירה, בה יש דיוידנד של שכר דירה שאיתו אפשר לפרוע את ההלואה בתכנון נכון.
 
  • הוסף לסימניות
  • #5
בגדול מינוף מתמעט הוא יתרון הרבה יותר גדול ממה שכתבת,
לא נתתי משקל כזה או אחר לנושא המינוף המתמעט.
מינוף מתמעט (כמו משכנתא בדוגמה שלנו) אמור להתמודד מול הפקדה חודשית להשקעה.
וכך לבדוק עד כמה היתרון גדול.
מה שאין כן בהשקעה בדירה, בה יש דיוידנד של שכר דירה שאיתו אפשר לפרוע את ההלואה בתכנון נכון.
על ההנחה הזאת ששוק הנדל"ן עדיף על שוק ההון
בגלל השכירות הקבועה
מומלץ להכיר את "כלל 300".

יש הרבה דברים שונים בין השקעה בשוק ההון להשקעה בנדל"ן
והרבה מה להרחיב על המשפט שכתבת
אבל זה לא נושא האשכול.
 
  • הוסף לסימניות
  • #6
על ההנחה הזאת ששוק הנדל"ן עדיף על שוק ההון
בגלל השכירות הקבועה
מומלץ להכיר את "כלל 300".
כלל ה300 (https://www.hasolidit.com/כמה-כסף-צריך-כדי-לפרוש) לא קשור, כי הערך של הדירה עולה ותמיד אפשר - אם דמי השכירות אינם מספיקים - למכור את הדירה ולהכניס לשוק ההון, ואז בנקודת זמן הזאת, זה בדיוק כמו שיש לך את הערך במניות ביחס לעליה או הירידה (שיכולה להתרחש בכל מקרה) של שוק ההון.
אבל, ככה אפשר להרויח מכל העולמות כיון שגם אם אין למישהו דרך למנף עבור שוק ההון (למי שלא מפחד...) הוא יכול על ידי דירה להשקעה להרויח באמצעות שכירות או מקסימום עם תוספת כסף חדש הרבה יותר נמוך.

הדגש שלי היה על כך שהיחס בין הלואה לתשואה על רווחים (אם כל חודש המינוף קטן) הוא פי 2.
 
  • הוסף לסימניות
  • #7
כלל ה300 (https://www.hasolidit.com/כמה-כסף-צריך-כדי-לפרוש) לא קשור, כי הערך של הדירה עולה ותמיד אפשר - אם דמי השכירות אינם מספיקים - למכור את הדירה ולהכניס לשוק ההון, ואז בנקודת זמן הזאת, זה בדיוק כמו שיש לך את הערך במניות ביחס לעליה או הירידה (שיכולה להתרחש בכל מקרה) של שוק ההון.
אבל, ככה אפשר להרויח מכל העולמות כיון שגם אם אין למישהו דרך למנף עבור שוק ההון (למי שלא מפחד...) הוא יכול על ידי דירה להשקעה להרויח באמצעות שכירות או מקסימום עם תוספת כסף חדש הרבה יותר נמוך.

הדגש שלי היה על כך שהיחס בין הלואה לתשואה על רווחים (אם כל חודש המינוף קטן) הוא פי 2.
זה קשור לאשכול אחר
אגב, יש לי הרצאה שלמה על זה
תוכל להצטרף לקורס שלי ולשמוע את תשובתי.
 
  • הוסף לסימניות
  • #8
אם האינפלציה עולה וצופים שיקח לה זמן לרדת, על פניו בנקודת זמן הזאת עדיף לסגור הלוואות. ובמיוחד, את אלה שצמודות מדד, בהם הקרן עצמה עולה לפי המדד. הרי הרווח אחרי קיזוז עמלות ניהול, מיסוי (שאין בפירעון הלואה) וכו' הוא ממש זניח ביחס לסיכון של ההשקעה, שהרי הרווח לא מובטח לעולם.
לא? אם הפער הוא נגיד 1% במקרה הטוב, שווה לקחת סיכון?
 
  • הוסף לסימניות
  • #9
6. משכנתא זה מינוף מתמעט
כי כל חודש הולך ופוחת נטל החוב.

9. מאידך תושבי אחיסמך
קיבלו 70,000 ש"ח ויותר.
וכעת הם שואלים האם לפרוע במשכנתא את הרכיב הצמוד למדד (או את הפריים)
או להשקיע לטווח ארוך.
השאלה היא זהה לחלוטין
אבל מבחינה פסיכולוגית יש הבדל.
ומכיון שהחלטות מגיעות מהרגש (חיסרון אנושי שפוגע באנושות קשה בהשקעות)
הם חשבו להשקיע.

אבל מלכתחילה אסור לבן אדם לעשות דבר כזה
כי השקעה שלא שווה לקחת עליה הלוואה.
שווה לפרוע אותה לפני שמשקיעים.
ומי שמצא בעצמו שהוא מחליט מהרגש
הוא רק ממקם את עצמו גבוה יותר במדד הסיכון.

אשמח לשמוע את דעתכם.
במקרה של נכס יש חיסרון בעובדה שהמינוף של המשכנתא יורד עם השנים. אבל בהשקעה של כסף שבא ממשכנתא (ובמקרה של החברה מאחיסמך שקבלו חזרה כסף) זה דווקא סיבה למעלה, ולכן כאשר יש יכולת כלכלית לפרוע את תשלומי המשכנתא, יש יותר הגיון להשקיע את הכסף במקום לפרוע את ההלואה
ובשונה מאדם שלא מצליח לחסוך כל חודש ולוקח הלואה כדי להשקיע, במקרה זה דווקא בגלל שההלוואה היא בתנאים משופרים של משכנתא לדיור שהיא בתנאים הרבה יותר טובים מסתם הלוואה במשק, יותר נכון להשקיע מאשר להחזיר את ההלוואה.
 
  • הוסף לסימניות
  • #10
במקרה של נכס יש חיסרון בעובדה שהמינוף של המשכנתא יורד עם השנים. אבל בהשקעה של כסף שבא ממשכנתא (ובמקרה של החברה מאחיסמך שקבלו חזרה כסף) זה דווקא סיבה למעלה, ולכן כאשר יש יכולת כלכלית לפרוע את תשלומי המשכנתא, יש יותר הגיון להשקיע את הכסף במקום לפרוע את ההלואה
ובשונה מאדם שלא מצליח לחסוך כל חודש ולוקח הלואה כדי להשקיע, במקרה זה דווקא בגלל שההלוואה היא בתנאים משופרים של משכנתא לדיור שהיא בתנאים הרבה יותר טובים מסתם הלוואה במשק, יותר נכון להשקיע מאשר להחזיר את ההלוואה.
לזה התכוונתי.
מינוף מתמעט
החיסרון הוא ב"מינוף"
והמעלה ביכולות של המשקיע לפרוע. דבר שגם מוכיח על איתנות כלכלית. וזה גם ישליך על סיבולת הסיכון בנפילות שוק.
 
  • הוסף לסימניות
  • #11
7. נקודה נוספת: ריבית עולה בגלל שיש אינפלציה.
אם כן אנחנו לא באמת מפסידים כל כך הרבה מהריבית כי מה שעולה לנו הריבית
זה מה שמתבקש שנשלם בגלל שהאינפלציה גבוהה
רוב עליית הריבית מתקזזת ריאלית.
בסך הכל הבנק כמו אומר:
אני לא מאפשר ללווה להרוויח פעמיים גם ריבית נמוכה וגם את ההגנה מאינפלציה.
היום הבנק המרכזי בארצות הברית יודיע על הריבית
בשעה 21:30 (שעון ישראל)
יופיע כאן הפרסום הרשמי
הצפי לעלייה נוספת ב0.25%
ריבית הפד נכון להיום עומדת על 5%
גם האינפלצייה השנתית בארצות הברית עומדת על 4.98%. (מקור) (דומה לישראל)
לכן הריבית נכון להיום משקפת בערך את עלות האינפלציה.

היום הריבית צפויה להתייקר מעל האינפלציה.
ובכך יתחילו הלוואות לעלות בשווי ריאלי גם ללוים בדירוג גבוה מאוד.
גם האינפלצייה נמצאת במגמת ירידה ואמורה להתמתן ובכך להותיר את עלות ההלוואות.

למרות שמשקי הבית הרגישו כבר תקופה את קושי הריבית העולה.
המשקיעים והעסקים הרגישו רק הפחתה בתזרים.
ולחלקם עדיין היה משתלם ריאלית ללוות
כי מי שלווה לצורך קניית תוצר לא ניזוק ריאלית מעליית מהריבית
מכעת יתחילו כולם להרגיש את עליית הריבית.

עכשיו זה לא זמן טוב ללוות דולרים (ושקלים) לצורך השקעה.
 
  • הוסף לסימניות
  • #12
אני מסתכל על זה ככה
בזכותך אני מתחיל ופותח חשבון מסחר עצמאי ורוצה לעשות כל כמה חודשים הפקדה של כמה מאות וההתחלה היה עם 10K

עכשיו,אין לי שום ספק שאם אני אקח את הכסף הזה לחסוך אותו ולנסות לפרוע את החלק המדדי של המשכנתא,כי אני חושב שזה תחרות שא''א לנצח,הרי בכלום כל פעם שעולה איזה אחוז הוא מוחק מה שעשיתי באמת (כמובן שזה לא נכון 100% כי מנעתי שהמדד ישתגע בתיק המשכנתא)

לעומת זאות אם אני ב''ה כן משלם את המשכנתא מדי חודש אני מעדיף להשקיע את ה10 אלף ואת ההפקדות חודשיות כדי שהם לפחות יעשו משהו,למשל
אם אני איך שהוא עם הסכומים האלה מצליח אחרי 10 שנה לסגור מסלול צמוד,הרי שחסכתי אולי מעל 100K.אבל זה לא נכון כי הכסף הזה הוא לא ביד,הוא טוב בשביל דו'חות וטאוריה אבל א''א לסחור או לקנות או להשקיע עם ה100K ש''חסכתי''

ומנבג חיסכון והשקעה אקטיבית כן יש אפשרות

ואני חייב לסייג שאני מדבור ממקום שאני מקווה מאוד שיכנס לי איזה סכום ובע''זה כן לסגור מסלול מדדי אבל בבת אחת
 
  • הוסף לסימניות
  • #13
הרעיון אומר שבהשקעה צריך לחשב סיכון מול סיכוי אמנם במניות יש סטטיסטיקה של רווח מסויים אבל יש סיכון שזה לא יתממש לעומת זה בסגירת משכנתא יש רווח וודאי של אחוזים מסויימים השאלה אם התוספת סיכוי שווה את הסיכון
 
  • הוסף לסימניות
  • #15
אני מסתכל על זה ככה
בזכותך אני מתחיל ופותח חשבון מסחר עצמאי ורוצה לעשות כל כמה חודשים הפקדה של כמה מאות וההתחלה היה עם 10K

עכשיו,אין לי שום ספק שאם אני אקח את הכסף הזה לחסוך אותו ולנסות לפרוע את החלק המדדי של המשכנתא,כי אני חושב שזה תחרות שא''א לנצח,הרי בכלום כל פעם שעולה איזה אחוז הוא מוחק מה שעשיתי באמת (כמובן שזה לא נכון 100% כי מנעתי שהמדד ישתגע בתיק המשכנתא)

לעומת זאות אם אני ב''ה כן משלם את המשכנתא מדי חודש אני מעדיף להשקיע את ה10 אלף ואת ההפקדות חודשיות כדי שהם לפחות יעשו משהו,למשל
אם אני איך שהוא עם הסכומים האלה מצליח אחרי 10 שנה לסגור מסלול צמוד,הרי שחסכתי אולי מעל 100K.אבל זה לא נכון כי הכסף הזה הוא לא ביד,הוא טוב בשביל דו'חות וטאוריה אבל א''א לסחור או לקנות או להשקיע עם ה100K ש''חסכתי''

ומנבג חיסכון והשקעה אקטיבית כן יש אפשרות

ואני חייב לסייג שאני מדבור ממקום שאני מקווה מאוד שיכנס לי איזה סכום ובע''זה כן לסגור מסלול מדדי אבל בבת אחת
לא הבנתי מה כתבת
אולי התכוונת למה שכתבתי בסעיף 9 בהודעה הראשונה?
 
  • הוסף לסימניות
  • #16
לא הבנתי מה כתבת
אולי התכוונת למה שכתבתי בסעיף 9 בהודעה הראשונה?
יכול להיות
אני אומר ככה
אם אני סוגר את החלק הצמוד למדד במשכנתא,ברור לכולם שאני חוסך המוון כסף.אבל לרוב הכסף הזה הוא חיסכון ''טאורתי'' כי 20 שנה אחרי שסגרתי אותו לא יהיה לי את הסכום ש''חסכתי'' (אני שוב מדגיד,לרוב(

מאידך,מי שלא מתקשה לשלם משכנתא ויש לא סכומים שלא מספיקים לסגור מסלול צמוד מדד אם הוא משקיע ולטווך ארוך עשה תשוה טובה אז בסוף יש לו באמת כסף ביד שאיתו אפשר לעשות דברים הלאה.
 
  • הוסף לסימניות
  • #17
אשמח לתגובות הציבור בסקר בנושא
 
  • הוסף לסימניות
  • #18
לקבל תיוג מהרב @השקעות R הון
זה כבוד שבחלומי הוורודים ביותר לא חלמתי לקבל כבוד גדול בשבילי.
 

פרוגבוט

תוכן שיווקי
פרסומת
החלפת המידע בפרום הינה בין משקיעים חובבנים, ואינה מהווה תחליף ליעוץ מקצועי.

פוסטים חדשים שאולי לא קראת....

אשכולות דומים

אתמול פורסם מיזם "אפריון" של חסידי ויז'ניץ,
המיזם משלב חיסכון בשוק ההון וזכאות להלוואות גמ"ח לנישואי הילדים.
לאחר עיון בחוברת ובניית תחשיב,
רציתי להציף כאן כמה נקודות לדיון כלכלי ענייני.

מהן המעלות בתוכנית?
  1. הנגשה והשקעה לטווח ארוך – על פי התוכנית
    רוב הכספים יופנו להשקעה בשוק ההון,
    מה שמאפשר למשפחות צעירות ליהנות מאפקט הריבית דריבית
    לאורך עשרות שנים.
    מדובר בשינוי תודעתי משמעותי עבור רבים
    שלא נחשפו עד עכשיו לאפשרויות השקעה,
    או שהיו זקוקים להנגשה כדי להתחיל.
  2. מנגנון הלוואות נוח.
    המצטרפים זכאים להלוואה משמעותית בעת נישואי הילדים
    (150,000 ש"ח לבת ו-130,000 ש"ח לבן).
    התנאים כוללים פריסה ארוכה ל-100 תשלומים,
    עם פירעון של עד שלוש הלוואות במקביל,
    בלי ריבית ובלי ערבים.
  3. הבנה כלכלית של ערך המטבע.
    לראשונה במיזמים מסוג זה,
    רואים התייחסות ריאלית לאינפלציה.
    סכומי ההלוואה וההפקדות כמו צמודים למדד המחירים לצרכן
    בשיעור קבוע של 1.5%.
    חדירת ההבנה הזו לשיח הציבורי היא צעד חשוב,
    אפשר לקוות שזאת סנונית
    ובעתיד זה יאומץ גם ע"י ארגונים אחרים (כדוגמת 'ערבים' או 'למחייתם').
  4. מודל משיכה מבוסס כלל 300.
    מודל החזר ההלוואה
    מתכתב עם עקרונות "מחקר טריניטי".
    אם נשאר בתחשיב של 10% תשואה,
    פירעון הלוואה אחת מהווה משיכה של כ-2.3% מהקרן.
    עם זאת, יש לשים לב, שכשמגיעים לפירעון של 3 הלוואות במקביל,
    שיעור המשיכה עולה ל-7.2%,
    נתון שעלול לאתגר את יציבות הקרן.

איפה היזמים טוענים שהמודל "מנצח"?

היתרון המרכזי שמוצג בתוכנית מבוסס על מניעת פגיעה ב"ריבית דריבית" של הקרן. בחיסכון רגיל, כשמגיע מועד החתונה,
ההורה נאלץ למשוך סכום משמעותי (למשל 150,000 ש"ח) בבת אחת.
משיכה כזאת מקטינה באופן דרמטי את הקרן
וקוטעת את פוטנציאל התשואה
שהסכום הזה היה יכול להניב בעשרות השנים הבאות.

במודל הם מאפשרים שהחוסך לא ימשוך כספים מהחיסכון המושקע בשוק ההון.
במקום זאת, הוא מקבל הלוואה מהגמ"ח.
הקרן בשוק ההון נשארת שלמה וממשיכה לצבור תשואה על מלוא הסכום,
בעוד הפירעון מתבצע בתשלומים קטנים ופריסה ארוכה.
כשהם מעריכים את ההטבה ב200,000 ₪.

מה הם שכחו?

המושג של השארת קרן מושקעת ולקיחת הלוואה כנגדה
היא לא המצאה של המיזם.
כל משקיע בשוק ההון יכול לקחת הלוואה
(מהבנק או מבית ההשקעות כנגד הצבירה)
כדי להימנע ממשיכת הקרן.

ההטבה היחידה אם כן היא
במתן ההלוואה "ללא ריבית",

מה פחות טוב בתוכנית?

1. התוכנית מניחה כנקודת מוצא
ש"אין אפשרות לחתן ילדים ללא הלוואות".
במקום לעודד חיסכון אגרסיבי יותר או מינוף מבוקר בגיל צעיר
שיכול להניב תשואה גבוהה ולייתר את הצורך בחובות גדולים בעתיד,
המודל אומר: אי אפשר בלי הלוואות.
2. בגמל להשקעה משלמים מס רווח הון.
היזמים לא מציגים את הטבת קרנות ההשתלמות (למי שזכאי לכך),
מה שיכול להשפיע משמעותית על הסכום הסופי שיישאר בידי ההורים.
(אחד המארגנים טען בפורום
שחלילה אסור לגלות להורים על ההטבה
כי הם עלולים למשוך בהפסד)
3. אובדן תשואה אלטרנטיבית.
מכיוון שחלק משמעותי מההפקדה החודשית
עובר לקופת הגמ"ח ולא לשוק ההון,
חלק מהכסף "קפוא" ולא צובר תשואה.
המשמעות במספרים,
תחת הנחה של תשואה שנתית של 10% בשוק ההון,
המצטרפים מוותרים על תשואה אלטרנטיבית של כ-167,751 ש"ח
(מרגע הלידה ועד גיל 18 של הבן הבכור).
וההפסד הולך ומתעצם, כי כספי הפיקדון ששוכבים בגמ"ח (108,792 ש"ח) ממשיכים "לשכב" בגמ"ח בלי תשואה עד לנישואי הילד האחרון.
[התחשיב לפי אפריון מוגבר>]

החיסרון המשמעותי ביותר בעיניי הוא בגישה הניהולית,
שמעוררת תחושת פטרונות ומעלה סימני שאלה בנוגע לשקיפות.

שימו לב לציטוט הבא מתוך החוברת:
"בתום המסע הארוך הזה, אנשים אלו ניצבים ומצהירים בקול חד וברור: זוהי התוכנית הכי טובה עבור ציבור אנ"ש מכל בחינה אפשרית. קשה להניח שאנשים רבים כל כך ונטולי כל כוונת רווח, יטעו. אדרבה, סביר כי מאחורי כל הצעה אחרת שאינה מגיעה ממקור של עסקנות טהורה, מתחבאת יוזמה כלכלית, שלא תראה דופי בהסתרת פרטים או נתונים מסויימים שעשויים לגרום ללקוח לחשוב פעמיים..."

ובהמשך נכתב:
"לתשומת לב: חברי הנהלת 'אפריון' נמצאים כאן בדיוק כדי לענות על שאלות מסוג זה, וממש מצפים שיאתגרו אותם..."

עם כל הכבוד להשקעה של העסקנים,
האם באמת מצפים שיאתגרו אותם?

נכון לעכשיו, המידע הקריטי ביותר נותר חסוי.
מסתירים את גובה דמי הניהול.
(ייתכן כדי לא לעורר שאלות על רווחיות הגוף המנהל,
אם כי מוזכר פעם אחת בחוברת: 'הדרך הזולה ביותר'),
ולא מפרטים את מסלול ההשקעה.

הגישה המורגשת היא: "סמכו על הפטרונים",
עם ציפייה שתתקדם לחתימה ותעביר את הכספים.

כשמצהירים בביטחון: "על רווח נוסף של 200,000 שקל!"
זה מרגיש כמו עושים לך טובה ענקית
ולא מבקשים חלק ברווחים,
מי שלא מבין מקבל הרגשה מוטעית
שזה מוצר שחייבים לחטוף לפני שיגמר.

עריכה:
תוספת חשובה לאזרחי ארה"ב

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה