עזרה ריבית על מינוף

  • הוסף לסימניות
  • #41
הבעיה היא שאת ה 10% אתה לא בטוח מקבל ואת ה 7.5% ריבית (לפי הדוגמה) אתה בטוח משלם.
איזה בעיה? אמרתי שאני לא בעד למנף ב7.5%ריבית
רק ציינתי שבהשקעה לטווח ארוך התשואה היא לא 7.5% אחרי מס אלא יכול להגיע ל9% אחרי מס.
 
  • הוסף לסימניות
  • #42
איזה בעיה? אמרתי שאני לא בעד למנף ב7.5%ריבית
כוונתי היתה לבעיה של לתת חישוב מדויק שהתוצאה בו היא נניח 8.5% או 9% כפי שאמרת.
רק ציינתי שבהשקעה לטווח ארוך התשואה היא לא 7.5% אחרי מס אלא יכול להגיע ל9% אחרי מס.
אני מסכים בכללי שזה לא יוצא 7.5% ולכן ציינתי שזה חישוב על קצב המזלג.

אבל אם כבר עוסקים בזה אז שים לב שבמידה וטווח ההשקעה הוא שנים רבות קדימה אז האפקט של ההצמדה למדד פחות חזק ממה שנהוג לחשוב (כי ההצמדה היא רק על הסכום הראשוני שנניח יעלה ב 2-3% בשנה בעקבות ההצמדה בזמן שההשקעה עולה ב10% בדוגמה שלנו).
בשלב מסוים (כבר לאחר 8 שנים בדוגמה שלנו) הרווח יהיה גדול מהסכום הראשוני ולכן האפקט משמעותית נמוך יותר בטווח הארוך לעומת איך שהוא פועל בטווח הקצר (בקרן כספית לדוגמה).
 
  • הוסף לסימניות
  • #43
אבל אם כבר עוסקים בזה אז שים לב שבמידה וטווח ההשקעה הוא שנים רבות קדימה אז האפקט של ההצמדה למדד פחות חזק ממה שנהוג לחשוב (כי ההצמדה היא רק על הסכום הראשוני שנניח יעלה ב 2-3% בשנה בעקבות ההצמדה בזמן שההשקעה עולה ב10% בדוגמה שלנו).
לא התכוונתי על חישוב המיסוי בניכוי האינפלציה,
דיברתי על דחיית המס, שיש אפשרות להרוויח בשוק ההון (בהנחת תשואה של 10%) בריבית של 7.5% לטווח הארוך שאז אחרי המס אפשר להגיע ל9% שנתי (בלי קשר שהמס יהיה קצת פחות בגלל האינפלציה)(כמובן שזה סיכון וכו')
 
  • הוסף לסימניות
  • #44
קיימת עלות למינוף גם דרכם,
צריך לבדוק מה העלות כי מן הסתם שאם היא גבוהה מ7.5% לשנה אז אותו מינוף כבר לא רלוונטי.

אם ידוע שהתשואה השנתית הממוצעת של S&P 500 היא כ10% לשנה ולאחר מס זה באיזור ה7.5% (למען הפשטות נלך על 25% מס מכל הסכום בלי להסתבך) אז הלוואה בריבית של מעל 7.5% לא עושה שכל (ואפילו הלוואה בריבית של מעל 5% מבחינתי אולי סטטיסטית אמורה להיות יעילה, אבל בפועל גוררת סיכון משמעותית).

* לא בדקתי מה עלות המינוף אצלהם, אולי היא נמוכה/גבוהה מכך, אינני יודע.
התגובה שלך נכונה לגבי השקעה פאסיבית בS&P500
אבל זה שונה לחלוטין בסוחר אקטיבי

1. שלפי האסטרטגיה שלו מרוויח יותר מ 10 אחוז בשנה
2. הוא רוצה את זה רק כדי שלא ינזילו לו פוזיציות ולא לשימוש תמידי
 
  • הוסף לסימניות
  • #45
התגובה שלך נכונה לגבי השקעה פאסיבית בS&P500
אבל זה שונה לחלוטין בסוחר אקטיבי
כמובן דיברתי על השקעה פסיבית ב S&P 500 ולא על משהו אחר,
חשבתי מראש שהשיח הוא על השקעה פסיבית.
 
  • הוסף לסימניות
  • #46
אחזור על קביעתי.
משקיע פאסיבי (אמיתי) ישראלי שאינו אמריקאי, שלא ממנף, אין לו תועלת באינטראקטיב.
מי שרוצה למנף, ימצא תועלת, אך צריך להישמר היטב ממרגין קול ש @דניאל נבון היטיב להסביר.
אגב מרגין קול דומה שייך גם בקופות הגמל להשקעה שנותנים למנף, אך הם מאשרים בד"כ למנף יותר מפי שניים.
משקיע פאסיבי שמעוניין במינוף סולידי
כהמלצתו של @דניאל נבון שלא למנף יותר מפי 1.5
והוא מתלבט האם לפתוח חשבון באינטרקטיב או למנף באמצעות קופת גמל להשקעה
מי יצא לו יותר זול בד"כ
בקופת גמל להשקעה ששם הריבית הוא פריים -0.5 שבריבית היום זה יוצא 5.5%
או דרך אינטרקטיב?
 
  • הוסף לסימניות
  • #47
משקיע פאסיבי שמעוניין במינוף סולידי
כהמלצתו של @דניאל נבון שלא למנף יותר מפי 1.5
והוא מתלבט האם לפתוח חשבון באינטרקטיב או למנף באמצעות קופת גמל להשקעה
מי יצא לו יותר זול בד"כ
בקופת גמל להשקעה ששם הריבית הוא פריים -0.5 שבריבית היום זה יוצא 5.5%
או דרך אינטרקטיב?
לא מכיר אינטרקטיב ארה"ב

אבל באינטרקטיב ישראל הריבית השנתית יוצא באזור 13-15 אחוז!!!!!

כך שזה בלי שום השוואה
 
  • הוסף לסימניות
  • #48
לא מכיר אינטרקטיב ארה"ב
אבל באינטרקטיב ישראל הריבית השנתית יוצא באזור 13-15 אחוז!!!!!
כך שזה בלי שום השוואה
1. רואים שאכן אתה לא מכיר, ה'עמלות', זה בדיוק ההבדל ביניהם.
2. יש הבדל בין ריבית דולרית לשקלית. (לטובת הדולרית, כמובן)
3. מה הקטע של שורה ריקה בין שורה לשורה? סתם מקשה על הקריאה
 
  • הוסף לסימניות
  • #49
  • הוסף לסימניות
  • #50
1. רואים שאכן אתה לא מכיר, ה'עמלות', זה בדיוק ההבדל ביניהם.
2. יש הבדל בין ריבית דולרית לשקלית. (לטובת הדולרית, כמובן)
3. מה הקטע של שורה ריקה בין שורה לשורה? סתם מקשה על הקריאה

תלוי במטבע, ובגודל התיק, ובמסלול שם.
אם הקישור לא מספיק מובן, כנראה שעוד כמה דברים שם לא מובנים - לא ממליץ להתעסק.[/

רק מעיר שזה רחוק מלהיות מינוף סולידי.
מה כן מינוף סולידי?
 
  • הוסף לסימניות
  • #52
שרשור מענין מפורום הסולידית על הנושא
שימו לב שבזמנו הריבית היתה נמוכה משמעותית מהיום.
 

פרוגבוט

תוכן שיווקי
פרסומת
החלפת המידע בפרום הינה בין משקיעים חובבנים, ואינה מהווה תחליף ליעוץ מקצועי.

פוסטים חדשים שאולי לא קראת....

אולי מעניין אותך גם...

אשכולות דומים

אני מניח שרובכם מכירים את האופציה של בנק הפועלים "חודש חופש" מהמשכנתא פעם בשנה. (הקרן נדחית לסוף התקופה והריבית מתפרסת על משך המשכנתא)
היה לי רעיון בראש להפוך את זה למינוף, ישבתי לעשות על זה קצת חישובים פיננסיים ויצא לי משהו די בומבסטי שחשבתי לשתף.

הרעיון הוא: לקחת את החופש פעם בשנה באופן קבוע, ואת הכסף שמתפנה (נניח 5,000 ש"ח החזר חודשי) להעביר מיד להשקעה במדד S&P 500.

לפי החישוב שלי (על משכנתא של מיליון ש"ח ב-4.8% ריבית 30שנה):בכל פעם שעושים את זה, התשלום החודשי גדל בסכום זניח (באזור ה-20 ש"ח כל אחד יכול לעמוד בזה..). מצד שני, בסוף ה-30 שנה התקופה אמנם מתארכת ב-30 חודשים נוספים, אבל בתיק ההשקעות מצטבר סכום של כ-600,000 ש"ח! אחרי מס בחישוב 8% שנתי

בניתי
מחשבון גוגל שיטס מסודר שבודק את כל הנתונים האלו - הוא מחשב את הקפיצות בתשלום, הריבית שהבנק לוקח על הדחייה, והרווח נטו בתיק אחרי מס רווחי הון ריאלי (בניכוי אינפלציה).

לדעתי למינוף כזה אף אחד לא יתנגד אשמח לשמוע את דעתכם
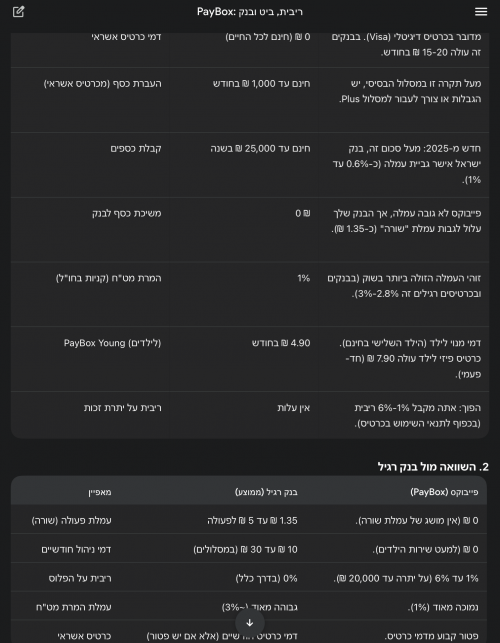
פייבוקס משנים את התמונה ביחס לריבית על העו״ש

למשתמשים בכ. אשראי שלהם למעלה מאלפיים ש״ח בחודש
החל מתחילת החודש הבא יש ריבית 6% על הכסף שנמצא בחשבון (במקום 5% עד היום)
ללא נעילה של הכסף
ועד 20 אל״ש (מגבלה רגולטרית)

מצד שני אם לא משתמשים באלפיים ש״ח
הריבית היא 1% בלבד (במקום 2.5% עד היום)

פתיחת החשבון והכ. אשראי זה בחינם לכל החיים
נראה שזה רק באפליקציה

כרגע לא מצאתי עדכון לזה באתר

שינוי משמעותי בפייבוקס: תשלם 6% ריבית למי שישתמשו מספיק בכרטיס האשראי שלה​

פייבוקס מקפיצה את הריבית על היתרות לשיעור אטרקטיבי במיוחד של 6%, אך רק למי שיוציא מעל 2,000 שקל בחודש בכרטיס האשראי שלה. מי שלא יעמוד ברף, יסתפק בריבית של 1% בלבד במקום 2.5% עד היום. באוקטובר האחרון החברה הגבילה את היקף ההעברות החודשי ל-1,000 שקל בלבד למי שלא מחזיק בכרטיס אשראי שלה​

שקד גרין ערבה
18:06, 11.01.26
אפליקציית התשלומים פייבוקס (PayBox), שבבעלות בנק דיסקונט, הודיעה היום על עדכון משמעותי בריביות שהיא משלמת על יתרת הכספים באפליקציה. החל מה-1 בפברואר 2026, לקוחות המחזיקים בכרטיס האשראי של החברה ומוציאים בו מעל 2,000 שקל בחודש, יראו את הריבית השנתית שלהם עולה מ-5% ל-6%. מנגד, לקוחות המשתמשים בכרטיס בהיקף נמוך יותר, שקיבלו עד כה ריבית של 2.5%, יספגו הרעה משמעותית והריבית עבורם תיחתך ל-1% בלבד.
הטריגר המיידי למהלך הוא החלטת בנק ישראל מהשבוע שעבר להפחית את הריבית במשק ב-0.25% (לרמה של 4%), אולם יש לקרוא את הצעד כחלק מהאסטרטגיה ארוכת הטווח של החברה: מעבר מאפליקציית העברות כספים הפסדית לחברה פיננסית עם מודל עסקי בר קיימא.

השלב הראשון באסטרטגיה זו היה תמרוץ הציבור לצבור כסף ביתרות האפליקציה (המוגבלות רגולטורית ל-20 אלף שקל), כדי ליהנות מהכנסות ריבית על כספים אלו. פייבוקס הייתה הראשונה בשוק להודיע, כבר ביוני 2023, על תשלום ריבית (בשיעור של 3% דאז) על היתרות – מהלך שנועד לאתגר את הבנקים המסורתיים שלא שילמו באותה עת שקל בודד על יתרות העו"ש של הציבור. בנוסף, התשלום מהיתרות מסייע לחברה להוזיל את העלויות שלה, בהשוואה לתשלום מכרטיס אשראי.
השלב השני הוא תמרוץ הציבור להעביר את פעילות כרטיסי האשראי אליה. החברה נהנית מהכנסות מ"עמלה צולבת" (העמלה שמשלם בית העסק), אותן היא חולקת עם חברת כאל. בחודשים האחרונים הגבירה פייבוקס את הלחץ על לקוחותיה לבצע את המעבר הזה: באוקטובר האחרון היא הגבילה את סכומי ההעברה החודשיים למי שאינו מחזיק בכרטיס שלה ל-1,000 שקל בלבד, בעוד שלמחזיקי הכרטיס הוגדלה התקרה ל-10,000 שקל.
כעת, הפערים מתרחבים גם בגזרת הריבית: אם בעבר הלקוח ה"כבד" קיבל ריבית כפולה מהלקוח המזדמן, כעת הריבית שלו תהיה גבוהה פי שישה. מעבר לכך, ניכר כי פייבוקס מוכנה לסבסד את הריבית באופן אגרסיבי ובלבד שהלקוח ישתמש בהיקף גבוה מספיק באשראי שלה, שכן סביר שריבית של 6% גבוהה מההכנסות שלה בגין אותן יתרות.
שירותי העברת הכספים (P2P), המבוססים על תשתיות כרטיסי אשראי, הם שירות הפסדי שפייבוקס והמתחרה "ביט" שבשליטת בנק הפועלים, מסבסדות מזה שנים. ההערכות הן כי ביט, השולטת בכ-90% מהשוק, צברה הפסדים של למעלה ממיליארד שקל מאז הקמתה, בעוד הפסדי פייבוקס חצו את רף רבע המיליארד. בשנה שעברה נמאס לרשת שופרסל, שהחזיקה במחצית ממניות פייבוקס, להמתין לרווחיות והיא מכרה את חלקה לדיסקונט, שהפך לבעלים היחיד.
פרסומת

בעוד שביט בחרה להתמודד עם ההפסדים בין השאר באמצעות גביית עמלה (0.6% מהעברות של מעל 25 אלף שקל בשנה), פייבוקס ממשיכה בינתיים לסבסד את השירות במלואו, בשאיפה ששימוש גובר של לקוחות בשירותיה – הן בצבירת יתרות והן בשימוש באשראי, יביאו אותה ליעד הרווחיות המיוחל ב-2026.

לשו״ת בכל נושא שתרצו על פייבוקס לחצו

1768216375787.png

השימוש הוא רק דרך האפליקציה
אבל יש אפשרות להזמין כרטיס פיזי לילד בעלות (חד״פ?) של 7.9 ש״ח
כמובן שלא יענישו אותכם אם תשתמשו בעצמכם בכרטיס
ואפשר גם להשתמש בזה רק להוראות קבע

היתר עסקה

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!
לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה