תמהיל משכנתא נכון

  • הוסף לסימניות
  • #1
אנחנו לקראת לקיחת משכנתא לצורך בניה עם היתר בניה, תוספת בניה של כ- 80 מ"ר
מנסה להבין מהו תמהיל נכון עבורי, כפי שהבנתי לכל אחד נכון תמהיל אחר.
האם יש כללים ביסיסיים שנכונים לכולם?

קצת לפרטים...
סך המשכנתא 1000000 60 % מימון
אנחנו לקוחות טובים, דרוג אשראי גבוה , מקומות עבודה יציבים, ותק גבוה, הכנסה גבוהה .
לא חושבים להחזיר את ההלוואה או חלקים ממנה בקרוב.

אנחנו בתחילת התהליך
הריביות עוד לפני משא ומתן מול בנקים אחרים אבל רוצה לדעת למה לשאוף מבחינת התמהיל הנכון מול בנקים אחרים,
ברור לי שהריביות ירדו לאחר משא ומתן:
אפשרות א
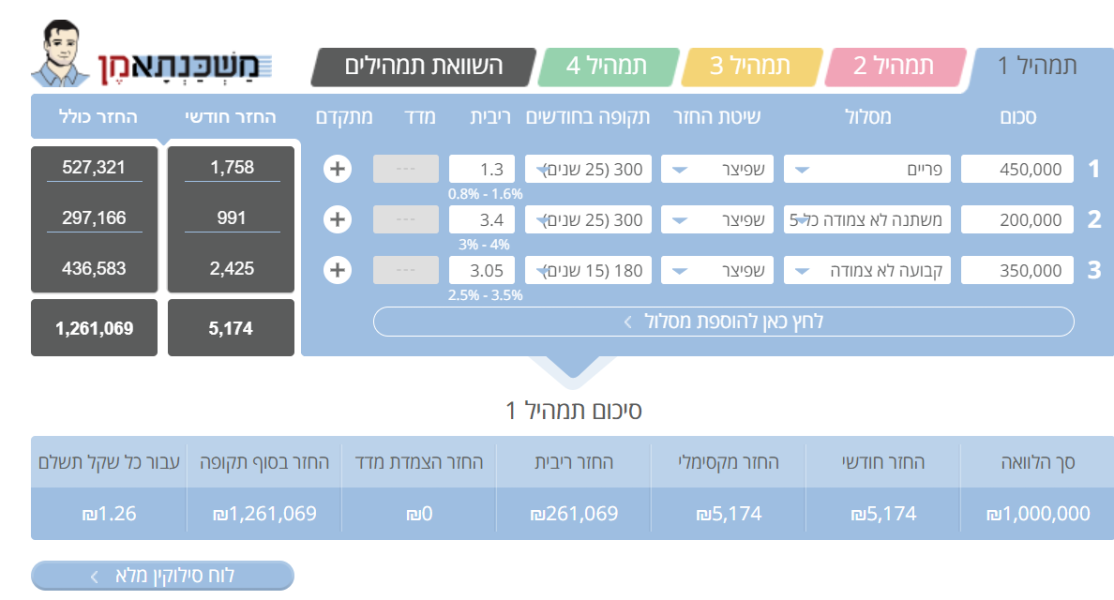
450000 P-0.3 לא צמוד, ל-25 שנה
200000 משתנה לא צמודה 3.4 ל-25 שנה
350000 קל"צ 3.05 ל-15 שנה
החזר חודשי 5174

אפשרות ב':
650000 P+0.4, לא צמוד, 25 שנה
350000 קל"צ 2.7 ל-15 שנה.
החזר חודשי 5122


כמה שאלות:
1. באופן כללי, איך ההצעות האלה להצעה ראשונית, יקר? סביר?
2. מבחינת התמהיל הבנתי ש2/3 פריים לא כדאי, האם אפשרות א' שיש עדיין חלק גדול בפריים זה כדאי, או עדיף להוריד ל-1/3 ? ולעלות את החלק של המשתנה לא צמודה,
3. לאילו בנקים יש בתקופה הנוכחית ריביות טובות ושווה לפנות אליהם?
אשמח לתובנות.
תודה
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #2
ריביות לא מומלצות בכלל
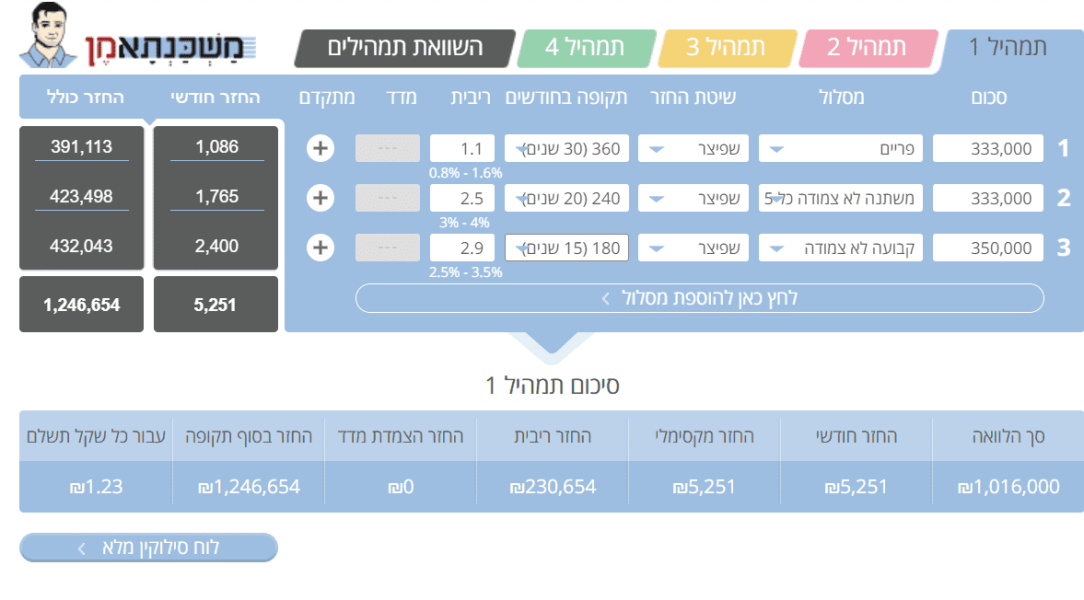
א. התמהיל לא נכון, פריים כדאי למשוך ליותר זמן, והלהפחית את הזמן של המשתנה.
צירפתי תמונה של הריביות שכתבת. ומה שאת אמורה כעיקרון לקבל
 

קבצים מצורפים

  • 1622991527847.png
    1622991527847.png
    KB 28.1 · צפיות: 99
  • 1622991660222.png
    1622991660222.png
    KB 107.6 · צפיות: 92
  • הוסף לסימניות
  • #3
ריביות לא מומלצות בכלל
א. התמהיל לא נכון, פריים כדאי למשוך ליותר זמן, והלהפחית את הזמן של המשתנה.
צירפתי תמונה של הריביות שכתבת. ומה שאת אמורה כעיקרון לקבל
תודה,
מה הכוונה מה שאני אמורה כעיקרון לקבל? עדיף לחלק את התמהיל ל3 חלקים שווים?
 
  • הוסף לסימניות
  • #5
אנחנו לקראת לקיחת משכנתא לצורך בניה עם היתר בניה, תוספת בניה של כ- 80 מ"ר
מנסה להבין מהו תמהיל נכון עבורי, כפי שהבנתי לכל אחד נכון תמהיל אחר.
האם יש כללים ביסיסיים שנכונים לכולם?

קצת לפרטים...
סך המשכנתא 1000000 60 % מימון
אנחנו לקוחות טובים, דרוג אשראי גבוה , מקומות עבודה יציבים, ותק גבוה, הכנסה גבוהה .
לא חושבים להחזיר את ההלוואה או חלקים ממנה בקרוב.

אנחנו בתחילת התהליך
הריביות עוד לפני משא ומתן מול בנקים אחרים אבל רוצה לדעת למה לשאוף מבחינת התמהיל הנכון מול בנקים אחרים,
ברור לי שהריביות ירדו לאחר משא ומתן:
אפשרות א
450000 P-0.3 לא צמוד, ל-25 שנה
200000 משתנה לא צמודה 3.4 ל-25 שנה
350000 קל"צ 3.05 ל-15 שנה
החזר חודשי 5174

אפשרות ב':
650000 P+0.4, לא צמוד, 25 שנה
350000 קל"צ 2.7 ל-15 שנה.
החזר חודשי 5122


כמה שאלות:
1. באופן כללי, איך ההצעות האלה להצעה ראשונית, יקר? סביר?
2. מבחינת התמהיל הבנתי ש2/3 פריים לא כדאי, האם אפשרות א' שיש עדיין חלק גדול בפריים זה כדאי, או עדיף להוריד ל-1/3 ? ולעלות את החלק של המשתנה לא צמודה,
3. לאילו בנקים יש בתקופה הנוכחית ריביות טובות ושווה לפנות אליהם?
אשמח לתובנות.
תודה
דרך יועץ?

בלי לדעת יותר מידי פרטים, ממש לא הייתי בוחרת בתמהילים כאלו.
שבהם המסלולים היותר יציבים הם לטווח קצר בהרבה מהמסלולים הפחות יציבים.
לאחרונה ראיתי שזה דבר שהרבה יועצים עושים, וזה טעות חמורה!!
הרבה יותר מהשגת ריביות זולות, חשוב לבנות תמהיל נכון שזה אומר גם מס' שנים נכון.
 
  • הוסף לסימניות
  • #6
בלי לדעת יותר מידי פרטים, ממש לא הייתי בוחרת בתמהילים כאלו.
שבהם המסלולים היותר יציבים הם לטווח קצר בהרבה מהמסלולים הפחות יציבים.
לאחרונה ראיתי שזה דבר שהרבה יועצים עושים, וזה טעות חמורה!!
איזה מילים מדעיות, ועוד אם אפשר להדגיש שכולם טועים ועוד טעות חמורה - מה טוב?! באמת "מקצועי".
הייתי מציע לכם לחוות דעה רק לעדן את השורה הזאת.
"ראיתי שזה דבר שהרבה יועצים עושים, ואני סבורה/לדעתי שזו טעות חמורה!!!"
שתי מילים הרושם שונה ונעים הרבה יותר. תביעו דעתכם אבל אל תחלקו ציונים...
הרבה יותר מהשגת ריביות זולות, חשוב לבנות תמהיל נכון שזה אומר גם מס' שנים נכון.
בהחלט, היתי באמת חותם על כזה משפט, אני חושב שהציבור שלנו מחפש רק שהיועץ ייתן לו את הזול ביותר, וזה מה שהיועצים מספקים, וחבל, עוד עשירית האחוז לכאן או לשם לא ישנו מידי הרבה לעומת החזר חודשי גבוה בגיל שמחתנים ילדים או חלק גדול מידי בהלוואה צמוד למדד מה שפתאום מזניק את הקרן או פרטים רבים נוספים שיועץ מקצועי נותן דעתו על כך כמו שיקלול הלוואות נוספות או צרכים משתנים באמצע החיים ועוד ועוד.

בתכל'ס הלקוח משלם יותר זול, וכל ההלוואה ללא הצמדה למדד.
אלא בכזה פער הייתי באמת מאריך את הקבועה ומקצר את המשתנה עד ליחס של אותו גובה ריביות, כלומר מקצר את הריבית היקרה שבמקרה זה היא המשתנה, רק השאלה כמה ריבית יקבל כשיאריך את הקבועה ל-20 שנה פלוס/מינוס.
באפשרות ב' הפער כ"כ קטן בין הקבועה לפריים שאפשר לומר שאין הצר (הריבית הזולה ביחס לקבועה) שווה בנזק (במשך 25 שנה... אם רק יעלה בחצי אחוז כבר זה אותו ריבית ויתכן שיעלה אף יותר, למעשה הריביות היו בעבר גבוהות הרבה יותר ואף השאיפה של הבנק המרכזי להרויח כסף [ללא כוונת רווח]).
למעשה: אפשרי לקבל ריביות הרבה יותר טובות.
 
  • הוסף לסימניות
  • #7
איזה מילים מדעיות, ועוד אם אפשר להדגיש שכולם טועים ועוד טעות חמורה - מה טוב?! באמת "מקצועי".
הייתי מציע לכם לחוות דעה רק לעדן את השורה הזאת.
"ראיתי שזה דבר שהרבה יועצים עושים, ואני סבורה/לדעתי שזו טעות חמורה!!!"
שתי מילים הרושם שונה ונעים הרבה יותר. תביעו דעתכם אבל אל תחלקו ציונים...
אני מצטערת אם לאי מי הנוסח נראה מידי חריף.
פשוט לאחרונה אני רואה פה בפורום יותר ויותר עצות אחיתופל מפי כאלו שאמורים להיות יועצי משכנתאות [ואין לי זמן וכוח לכתוב ולהסביר כל פעם] אז הפעם בחרתי לכתוב קצת חריף אולי זה יעזור קצת להציל את כספם של המתייעצים.
 
  • הוסף לסימניות
  • #8
אנשים ובתוכם היועצים שוכחים שקוראים למקצוע "יועץ משכנתאות" ולא "סוכן משכנתאות" או מאכער.
יועץ - משלמים לו על ייעוץ וזה מה שצריך לספק ללקוח, הכוונה נכונה ועצות טובות.
 
  • הוסף לסימניות
  • #9
יש לי משכנתא לכל מטרה בתמהיל הנוכחי

יש לי 4 מסלולים
22300 במסלול קלצ ל17 שנה 4.03
+ 37000 משתנה צמוד ל16 שנה 3.38
+ 208500 פריים + 2, 18 שנה
+ 175000 מ"צ 19 שנה 3.38
מעוניינת לפרוע 120000ש"ח.
כדאי למחזר (עלות היוון כ23000 ש"ח) או לפרוע חלקים, אשמח לקבל חוו"ד האם נית ןלקבל תמהיל טוב בהרבה במשכנתא לכל מטרה
 
  • הוסף לסימניות
  • #10
יש לי משכנתא לכל מטרה בתמהיל הנוכחי

יש לי 4 מסלולים
22300 במסלול קלצ ל17 שנה 4.03
+ 37000 משתנה צמוד ל16 שנה 3.38
+ 208500 פריים + 2, 18 שנה
+ 175000 מ"צ 19 שנה 3.38
מעוניינת לפרוע 120000ש"ח.
כדאי למחזר (עלות היוון כ23000 ש"ח) או לפרוע חלקים, אשמח לקבל חוו"ד האם נית ןלקבל תמהיל טוב בהרבה במשכנתא לכל מטרה
יש לי משכנתא לכל מטרה בתמהיל הנוכחי

יש לי 4 מסלולים
22300 במסלול קלצ ל17 שנה 4.03
+ 37000 משתנה צמוד ל16 שנה 3.38
+ 208500 פריים + 2, 18 שנה
+ 175000 מ"צ 19 שנה 3.38
מעוניינת לפרוע 120000ש"ח.
כדאי למחזר (עלות היוון כ23000 ש"ח) או לפרוע חלקים, אשמח לקבל חוו"ד האם נית ןלקבל תמהיל טוב בהרבה במשכנתא לכל מטרה
הכי נכון זה להעלות את היתרות משכנתא לפה כדי שנדע מדי יש שינויים במשתנות. לראות על מה העמלות היוון. יש אפשרות להזהר מעמלות אם פורעים רק מספר שנים שבתוך העמודה או שיורדים לעמודה שבה הריביות ללא ירידה בריבית. בקיצור יהיה חכם להעלות את הדוח.
עוד אופציה זה , שהיום יש הלוואות מאוד מאוד אטרקטיביות בחלק מהבנקים ולטווח ארוך ממש של 10-12 שנים ואם זה כך יש מצב שזה יהיה כדאי ויהיה לך יותר אופציות פרעון.
 
  • הוסף לסימניות
  • #12
זה היה כל מטרה לצורך קנית דירה אחרת? או כל מטרה רגיל? בגדול בקלצ פה בטח בשביל כל מטרה היא מצוינת. בקצב הזה דבר ראשון הייתי פורע את המשתנות . מחפשת לחסוך כסף בכללי או להוריד החזר חודשי? כי הכי טוב זה לקצר את התקופות של המשתנה זה הכי חוסך, אבל ההחזר החודשי ישאר כמו שהוא.
ואטלי גם לקחת הלוואה בתנאים מצוינים לפותחי חשבון בבנק אחר ואז בכלל לסגור את כל המשתנות.
ועל המשתנות ההיוון הוא ממש אפסי
 
  • הוסף לסימניות
  • #13
כל מטרה לקניית דירה אחרת, אני מעוניינת לפרוע בשביל החיסכון. הכסף שיש לי לפרוע עכשיו הוא מהלוואה שלקחתי בפתיחת חשבון בבנק חדש.
יש לי מה לבדוק מיחזור או שלא אשיג הרבה יותר טוב במשכנתא לכל מטרה
 
  • הוסף לסימניות
  • #14
כל מטרה לקניית דירה אחרת, אני מעוניינת לפרוע בשביל החיסכון. הכסף שיש לי לפרוע עכשיו הוא מהלוואה שלקחתי בפתיחת חשבון בבנק חדש.
יש לי מה לבדוק מיחזור או שלא אשיג הרבה יותר טוב במשכנתא לכל מטרה
זהו לכן שאלתי. כל מטרה לצורך רכישת דירה אחרת זה ריביות הרבה יותר טובות מכל מטרה רגיל. יותר קרוב לדיור. הייתי מציע לבדוק מול דיסקונט עם אופציה לפתיחת חשבון שאז תקבלו עוד הלוואה של 75 בפריים מינוס חצי ל10 שנים יחד עם מה שכבר יש לך תעשו תמהיל עם מצ גבוה על מנת לפרוע והשאר פריים וקלצ בריביות מה שיותר טובות
 
  • הוסף לסימניות
  • #15
אשמח מאד לקבל חוו"ד על התמהיל הבא:

קל''צ 455,000 ש''ח 360 חודשים 4.13%
פריים 680,000 360 חודשים 2.25%
מ''צ 235,000 ש''ח 360 חודשים 2.95%
החזר חודשי: 5,770 ש''ח

אציין שככל הנראה נבצע מחזור בעוד שנה ולכן הדגשים היו יותר על מינימום קנסות יציאה.
 
  • הוסף לסימניות
  • #16
דיסקונט עם אופציה לפתיחת חשבון שאז תקבלו עוד הלוואה של 75 בפריים מינוס חצי ל10 שנים
כדאי דוקא שם? האם זה המקסימום שאפשר להשיג בפתיחת חשבון חדש והעברת משכורת בבנק אחר?
 
  • הוסף לסימניות
  • #17
אשמח מאד לקבל חוו"ד על התמהיל הבא:

קל''צ 455,000 ש''ח 360 חודשים 4.13%
פריים 680,000 360 חודשים 2.25%
מ''צ 235,000 ש''ח 360 חודשים 2.95%
החזר חודשי: 5,770 ש''ח

אציין שככל הנראה נבצע מחזור בעוד שנה ולכן הדגשים היו יותר על מינימום קנסות יציאה.
לכאורה במקרה כזה עדיף לבטל את המ"צ ולקחת גם את זה בפריים.
 
  • הוסף לסימניות
  • #18
דרך יועץ?

בלי לדעת יותר מידי פרטים, ממש לא הייתי בוחרת בתמהילים כאלו.
שבהם המסלולים היותר יציבים הם לטווח קצר בהרבה מהמסלולים הפחות יציבים.
לאחרונה ראיתי שזה דבר שהרבה יועצים עושים, וזה טעות חמורה!!
הרבה יותר מהשגת ריביות זולות, חשוב לבנות תמהיל נכון שזה אומר גם מס' שנים נכון.
אני יועץ משכנתא, ואני לא מנסה להביא תמהיל שבו הריבית נראית טובה, אלא להכין תמהיל שבסוף הסיפור ייצא הכי זול ללקוח, ותנאי ההחזר יהיו טובים עבורו לכל אורך התקופה, ואני בהחלט לוקח בחשבון אפשרות סבירה של פירעון מוקדם או מחזור (בריביות של היום, רק מטומטם לא ימחזר בעוד כמה שנים שהשוק יירגע), ומה לעשות הקל"צ ("מסלולים יציבים" כלשונך) הוא שחיטה בעמלות ההיוון למי שלוקח משכנתא בתקופה כזאת.
 
  • הוסף לסימניות
  • #19
(בריביות של היום, רק מטומטם לא ימחזר בעוד כמה שנים שהשוק יירגע)
אתם כאילו חושבים שבנורמלי ריבית בנק ישראל אמורה להיות כמעט 0% כמו שהיה בשנים האחרונות???
יש הרבה יותר הסתברות שהיא תהיה באזור ה5% מאשר שהיא תרד שוב פעם ל0%.
אם כי הכל אפשרי.
אבל מי שלקח משכנתא ל30 שנה במסלולים שצמודים למדד עכשיו אוכל אותה בגדול.
 
  • הוסף לסימניות
  • #20
אתם כאילו חושבים שבנורמלי ריבית בנק ישראל אמורה להיות כמעט 0% כמו שהיה בשנים האחרונות???
יש הרבה יותר הסתברות שהיא תהיה באזור ה5% מאשר שהיא תרד שוב פעם ל0%.
אם כי הכל אפשרי.
אבל מי שלקח משכנתא ל30 שנה במסלולים שצמודים למדד עכשיו אוכל אותה בגדול.
את הפריים אין צורך למחזר בהנחה שהוא יורד, אני מדבר על הקל"צים.
בסופו של דבר הם הקובעים את עלויות ההיוון.
 

פרוגבוט

תוכן שיווקי
פרסומת

פוסטים חדשים שאולי לא קראת....

גלגל_מזלות_וינשוף_קסום.gif

ברוכים הבאים לאשכול הרשמי של "חויה בקליק" - הבית של המשחקים האינטראקטיביים, הקליקרים וההפעלות הכי חכמות שיש.

לרגל השקת האשכול ועונת המבצעים (Black Friday שקורה עכשיו וחנוכה שמגיע מיד אחריו), בנינו עבורכם את "גלגל המזל".אנחנו לא נגלה לכם איזו הנחה תקבלו. אתם תצטרכו לגלות בעצמכם...

אז איך זה עובד?​

בנינו אלגוריתם מיוחד שמחלק קופונים בצורה אקראית לגמרי.
בתוך המאגר מסתתרים:
מגוון סוגי קופונים לשירותים שלנו מהנחות בסיס ועד משחקים ללא עלות!

רוצים לסובב את הגלגל ולבדוק את המזל?​

  1. הגיבו כאן באשכול: "אני רוצה לסובב את הגלגל"
  2. נשלח לכם בהודעה פרטית קישור קסם חד-פעמי.
  3. לחצו על הקישור- ותגלו מיד במה זכיתם.
  4. כל כרטיס זוכה!

קצת עלינו (למי שלא מכיר):​

אנחנו ב"חויה בקליק" הופכים כל אירוע – מיום הולדת משפחתי ועד כנס של 2000 איש – לאירוע סוחף, תחרותי ומגבש.

מה תמצאו אצלינו:

  • מערכות טריויה להפעלה עצמית: אתם בונים את המשחק, מקרינים על מסך, והקהל משחק מהניידים שלו בזמן אמת-גם בטלפונים כשרים!. (פתרון מושלם וזול למשפחות, ימי הולדת וכיתות).

  • השכרת קליקרים (שלטים) פיזיים: הדבר האמיתי! ערכות של שלטים אלחוטיים למשחק ללא צורך אינטרנט וטלפונים בכלל. (הפתרון האידיאלי למוסדות, סמינרים, תלמודי תורה ומשפחות).

  • הפקות תוכן מלאות: אנחנו בונים לכם את השאלות, את העיצוב ואת החוויה מא' ועד ת' לארגונים ומוסדות
  • תוכנית בת מצוה יחודית חוויה סוחפת, מגבשת ומלאת עניין שכולם שותפים בה! לאירוע בת מצוה שלא ישכחו! טריילר לצפיה

  • ספיישל חנוכה: תוכניות מוכנות, מעוצבות ומתוכנתות למסיבות חנוכה - רק לחבר למסך ולהתחיל לשחק.

  • מסע את תוך עצמי וכמובן התוכנית החדשה שלנו סינק מסע מרתק לגילוי עצמי עם תוצאיה אישית ויחודית לכל משתתף
    מסע שאף משפחה לא מפספסת! טריילר לצפיה

שירות ותמיכה​

האשכול הזה נועד לכיף, להתייעצות על סוגי הפעלות ולחלוקת ההטבות.כדי שנוכל לתת שירות מהיר ומדויק ללקוחות קיימים (ובמיוחד בלחץ של חנוכה):שאלות טכניות, עזרה בתפעול או תמיכה בזמן אמת – נא לא לכתוב באשכול זה! (אנחנו עלולים לפספס אתכם כאן).פנו אלינו אך ורק בערוצי התמיכה הרשמיים לקבלת מענה מיידי:

📞 בטלפון לתמיכה ושירות: 03-773-7970
🌐 לאתר שלנו ולהתרשמות: -https://clicker.co.il/
📧 מייל: K037737970 @ GMAIL.COM
אז... מי הראשון שיש לו אומץ לסובב את הגלגל?
התגובות פתוחות, הקופונים במערכת מחכים... צאו לדרך! 👇

אולי מעניין אותך גם...

אשכולות דומים

אשמח לחוות דעת המומחים
יש לנו משכנתא שמורכבת מכמה מסלולים
ביניהם 2 מסלולים של "הלואה לכל מטרה" בהם הריביות גבוהות:
1. סך משכנתא 130,000 ריבית 4.95% קבועה צמוד מדד -עד שנת 2051-החזר חודשי 751 ש"ח
2. סך משכנתא 61,000 ריבית 5.9 קבועה צמוד מדד-עד שנת 2048-החזר חודשי 410 ש"ח
בנוסף יש לנו הלואות:
1. הלואה מקרן השתלמות 28,000 ש"ח החזר חודשי 2,050 עד שנת 2029
2. הלואה בנקאית 10,000 ש"ח החזר חודשי 250 ש"ח
על כל הנ"ל סה"כ החזרים כיום 3,461 בחודש
יש לי אפשרות לקחת הלואה מקרן השתלמות כדי לכסות את הנ"ל
סה"כ 230,000 ש"ח למשך 4.5 שנים ולהחזיר כמובן קרן+ריבית, באחד האפשרויות הבאות:
1. ריבית 2.3 קבועה צמוד מדד-החזר חודשי 4,487 ש"ח
2. ריבית 4.7 קבועה לא צמודה-החזר חודשי 4,733 ש"ח
3. ריבית 5.2 פריים מינוס 3-החזר חודשי 4,789 ש"ח
השאלות שלי:
1. האם זה משתלם? בעיני כן כי אני מסיימת תוך 4.5 שנים במקום לשלם ריביות גבוהות במשך כמעט 30 שנה, אומנם ההחזר החודשי יגדל מ3,461 ל 4,700 בערך אבל אני יכולה לעמוד בזה.
2. האם צריך לשלם קנס לבנק (מזרחי) בגין פרעון מוקדם של משכנתא
3. יש משהו שלא חשבתי עליו בתהליך הזה?
תודה רבה על מענה!

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה