עזרה ריבית על מינוף

  • הוסף לסימניות
  • #21
במצב כזה כל הפוזיציה תיסגר ב Margin Call ואני אשאר עם ה 47,500$ שלי (הפסד 52.5%).
כנראה שלפני שהפוזיציה תסגר תתבקש להוסיף עוד כמה אלפים, ותצליח להציל את הפוזיציה.
 
  • הוסף לסימניות
  • #23
  • הוסף לסימניות
  • #24
ככל שנמצאים רחוק יותר מהנקודה בו הם יכולים לבקש ממך להחזיר את ההלוואה, הסיכון והתשואה פוחתים.
הבנתי כלומר מינוף 1.5 כשיש אופציה נגיד של 2.2 מבוטחת יותר
איפה נותנים מינוף יותר מפי 2? במנייתי הכי הרבה שמצאתי זה 50% ו בסולידי נראה לי אמרו לי 70%-80%
 
  • הוסף לסימניות
  • #25
הבנתי כלומר מינוף 1.5 כשיש אופציה נגיד של 2.2 מבוטחת יותר
איפה נותנים מינוף יותר מפי 2? במנייתי הכי הרבה שמצאתי זה 50% ו בסולידי נראה לי אמרו לי 70%-80%
במנייתי הם נותנים לך 50% שתוכל להוציא ולבזבז, כלומר, שאתה נשאר עם מינוף פי שניים!!
אם הכנסת חזרה אתה רק ב1.5 ותוכל למנף עוד.
 
נערך לאחרונה ב:
  • הוסף לסימניות
  • #26
במנייתי הם נותנים לך 50% שתוכל להוציא ולבזבז, כלומר, שאתה נשאר עם 100% מינוף!!!
אם הכנסת חזרה אתה רק ב50% ותוכל למנףעוד.
כלומר שאם יש לי צבירה של 100 וקיבלתי 50 והשקעתי שם אני עדיין יכול לקבל 50 וחוזר חלילה ?!
זה בדוק?
וא"כ האם זה לא סיבה להעדיף קופת גמל במקום חשבון מסחר?
 
  • הוסף לסימניות
  • #27
במנייתי הם נותנים לך 50% שתוכל להוציא ולבזבז, כלומר, שאתה נשאר עם 100% מינוף!!!

כלומר שאם יש לי צבירה של 100 וקיבלתי 50 והשקעתי שם אני עדיין יכול לקבל 50 וחוזר חלילה ?!
זה בדוק?
וא"כ האם זה לא סיבה להעדיף קופת גמל במקום חשבון מסחר?
 
  • הוסף לסימניות
  • #28
  • הוסף לסימניות
  • #29
@ה. שלמה
כל הההסבר שראיתי שם זה הציטוט של @דניאל נבון אבל אם אני מקבל עד 2.5 ואני ממנף 1.5 זה הרי אמור לפצות דמי ניהול + תשואה עודפת במסחר עצמאי
יש עוד כמה דברים שצריך לחשב.
א. המינוף בבתי השקעות תוקעות אותך שם ללא יכולת לנייד חברה, ואולי אף מסלול (לא בדקתי לעומק) גם במקרה של שינוי הדמי ניהול.
ב. בד"כ ההלוואה היא עם פריסה ל 7 שנים וקצת, שמאוד מגבילה בכושר ההחזר, וגם מינוף לטווח נמוך כזה לא תמיד מומלץ (אם כי יש להניח שגם בתום התקופה תוכל להוציא עוד הלוואה).
ג. גובה הריבית, לא כ"כ נמוך בהשוואה לדרכי מימון אחרות, בשביל לספוג את ההפסדים האחרים.
ד. מינוף ע"י גורם חיצוני כמו משכנתא על הדירה שלך או הלוואה בנקאית, לא מסכנת אותך ב margin call ואפשרית לתקופות ארוכות יותר עם פריסה נוחה יותר, ואף ריבית זהה או נמוכה יותר.
בקיצור, זה ממש לא שחור לבן.
 
  • הוסף לסימניות
  • #30
כנראה שלפני שהפוזיציה תסגר תתבקש להוסיף עוד כמה אלפים, ותצליח להציל את הפוזיציה.
אם יש לאותו אדם כסף בצד אז צודק לגמרי.
השאלה עד כמה הכיסים עמוקים והאם יש נזילות תוך כדי אותו משבר שבמהלכו סביר להניח שכמעט כל השקעה תספוג הפסדים כלשהם (ואם הכיסים עמוקים ויש נזילות אז נשאלת השאלה מדוע מראש היה את הצורך למנף?).
 
  • הוסף לסימניות
  • #31
  • הוסף לסימניות
  • #32
אם יש לאותו אדם כסף בצד אז צודק לגמרי.
השאלה עד כמה הכיסים עמוקים והאם יש נזילות תוך כדי אותו משבר שבמהלכו סביר להניח שכמעט כל השקעה תספוג הפסדים כלשהם (ואם הכיסים עמוקים ויש נזילות אז נשאלת השאלה מדוע מראש היה את הצורך למנף?).
אין כיסים עמוקים אבל תמיד יוכל להשיג הלוואה מאשראי כאל וכדומה ברבית אמנם לא אטרקטיבית אבל במקרה של סיכון וכו' בפועל זה מצמצם טווח סיכון
 
  • הוסף לסימניות
  • #34
אחזור על קביעתי.
משקיע פאסיבי (אמיתי) ישראלי שאינו אמריקאי, שלא ממנף, אין לו תועלת באינטראקטיב.
מי שרוצה למנף, ימצא תועלת, אך צריך להישמר היטב ממרגין קול ש @דניאל נבון היטיב להסביר.
אגב מרגין קול דומה שייך גם בקופות הגמל להשקעה שנותנים למנף, אך הם מאשרים בד"כ למנף יותר מפי שניים.
זה בסדר לחזור על קביעתך, אבל במיקום הלא נכון.
כל בסיס השאלה זה על 'ממנף'.
ולהנות מאפשרות מינוף פי שניים
 
  • הוסף לסימניות
  • #35
  • הוסף לסימניות
  • #36
שים לב שבפרקטיקה לטווח הארוך מינוף 2 הוא לא הגיוני מכיוון שהמינוף הוא *עד פי 2*.

נניח שיש ברשותי 100,000$ ובחרתי לקחתי מינוף 1.5,
כרגע לאחר המינוף יש לי 150,000$ בהשקעה שמתוכם 100K שלי ו 50K מינוף.

במצב כזה אם ההשקעה שלי יורדת ב30% אז הכסף שלי בתיק נחתך ל 105K כאשר מתוכם 55K שלי ו50K של אינטראקטיב.
עד כאן הכל טוב ויפה, אבל חשוב לזכור שמינוף של עד פי 2 רלוונטי גם כעת.
אם השוק ממשיך לרדת וההשקעה שלי בהפסד של 35% אז אני כבר ב Margin Call.
יהיו ברשותי 97,500$ כאשר מתוכם 47,500$ שלי ו50,000$ של אינטראקטיב,
זאת אומרת שאני כבר חורג מהמינוף של עד פי 2.

במצב כזה כל הפוזיציה תיסגר ב Margin Call ואני אשאר עם ה 47,500$ שלי (הפסד 52.5%).

אציין שהחישוב כאן הוא עדין וללא התחשבות בריבית על המינוף וכדומה.

למעשה מינוף נשמע נהדר ושהכל עולה זה אחלה ואכן רווחי,
אבל ברגע האמת כאשר יתרחש משבר המינוף עלול לקבור את תיק ההשקעות.

לסיכום:

1. לא לוקחים מינוף של פי 2 בשום מצב כי למחרת יכול להתרחש Margin Call אם תהיה ירידה קלה.
2. גם אם לוקחים מינוף של 1.5 "בלבד" יש את התרחיש שתיארתי (שקורה אחת לעשור לכל הפחות) שבו עלולים לצאת בהפסד נכבד ולפגוע מהותית בתשואה.
3. צריך להתייחס לריביות של המינוף, אם מחשבים את הנושא אז ההפסד מחמיר אף יותר מהחישוב הבסיסי שצירפתי כאן.
@דניאל נבון

אולי לכן שווה לעבוד מול קולמקס פרו שמאשרים מינוף יותר מפי 2?
או שיש שם בעיות אחרות?
 
  • הוסף לסימניות
  • #37
אין כיסים עמוקים אבל תמיד יוכל להשיג הלוואה מאשראי כאל וכדומה ברבית אמנם לא אטרקטיבית אבל במקרה של סיכון וכו' בפועל זה מצמצם טווח סיכון
נשמע כמו מתכון לאסון ולשיערות לבנות.
אם נמשיך בשיטה הזאת אז מה יקרה ב60% ירידה (משבר 2008)?

אני פחות מאמין בלקחת מינופים שלא יודעים לעמוד בהם בצורה שפויה,
ריביות של חברות אשראי זה כבר מופרז לטעמי ועלול לגרור לסחרור כלכלי.
 
  • הוסף לסימניות
  • #38
@דניאל נבון

אולי לכן שווה לעבוד מול קולמקס פרו שמאשרים מינוף יותר מפי 2?
או שיש שם בעיות אחרות?
קיימת עלות למינוף גם דרכם,
צריך לבדוק מה העלות כי מן הסתם שאם היא גבוהה מ7.5% לשנה אז אותו מינוף כבר לא רלוונטי.

אם ידוע שהתשואה השנתית הממוצעת של S&P 500 היא כ10% לשנה ולאחר מס זה באיזור ה7.5% (למען הפשטות נלך על 25% מס מכל הסכום בלי להסתבך) אז הלוואה בריבית של מעל 7.5% לא עושה שכל (ואפילו הלוואה בריבית של מעל 5% מבחינתי אולי סטטיסטית אמורה להיות יעילה, אבל בפועל גוררת סיכון משמעותית).

* לא בדקתי מה עלות המינוף אצלהם, אולי היא נמוכה/גבוהה מכך, אינני יודע.
 
  • הוסף לסימניות
  • #40
מה זה אומר הרי יש את דחיית המס ששוה המון כסף ולטווח הארוך עדיף 10% עם מס מאשר 8.5% בלי מס,
(לא אומר שאני בעד מינוף בריבית של 7.5%)
הבעיה היא שאת ה 10% אתה לא בטוח מקבל ואת ה 7.5% ריבית (לפי הדוגמה) אתה בטוח משלם.

לא רציתי להכנס לחישובים של המיסוי מראש מכיוון שלא נצא מהם אם לא נביא מספרים מדויקים (ולעולם לא יהיו לנו כאלה כי מי יודע מה תהיה האינפלציה או בכלל איזה קרן סל תרכוש וכדומה),
אני מעריך שהרעיון הכללי הועבר בצורה טובה.
 

פרוגבוט

תוכן שיווקי
פרסומת
החלפת המידע בפרום הינה בין משקיעים חובבנים, ואינה מהווה תחליף ליעוץ מקצועי.

פוסטים חדשים שאולי לא קראת....

אולי מעניין אותך גם...

אשכולות דומים

אני מניח שרובכם מכירים את האופציה של בנק הפועלים "חודש חופש" מהמשכנתא פעם בשנה. (הקרן נדחית לסוף התקופה והריבית מתפרסת על משך המשכנתא)
היה לי רעיון בראש להפוך את זה למינוף, ישבתי לעשות על זה קצת חישובים פיננסיים ויצא לי משהו די בומבסטי שחשבתי לשתף.

הרעיון הוא: לקחת את החופש פעם בשנה באופן קבוע, ואת הכסף שמתפנה (נניח 5,000 ש"ח החזר חודשי) להעביר מיד להשקעה במדד S&P 500.

לפי החישוב שלי (על משכנתא של מיליון ש"ח ב-4.8% ריבית 30שנה):בכל פעם שעושים את זה, התשלום החודשי גדל בסכום זניח (באזור ה-20 ש"ח כל אחד יכול לעמוד בזה..). מצד שני, בסוף ה-30 שנה התקופה אמנם מתארכת ב-30 חודשים נוספים, אבל בתיק ההשקעות מצטבר סכום של כ-600,000 ש"ח! אחרי מס בחישוב 8% שנתי

בניתי
מחשבון גוגל שיטס מסודר שבודק את כל הנתונים האלו - הוא מחשב את הקפיצות בתשלום, הריבית שהבנק לוקח על הדחייה, והרווח נטו בתיק אחרי מס רווחי הון ריאלי (בניכוי אינפלציה).

לדעתי למינוף כזה אף אחד לא יתנגד אשמח לשמוע את דעתכם
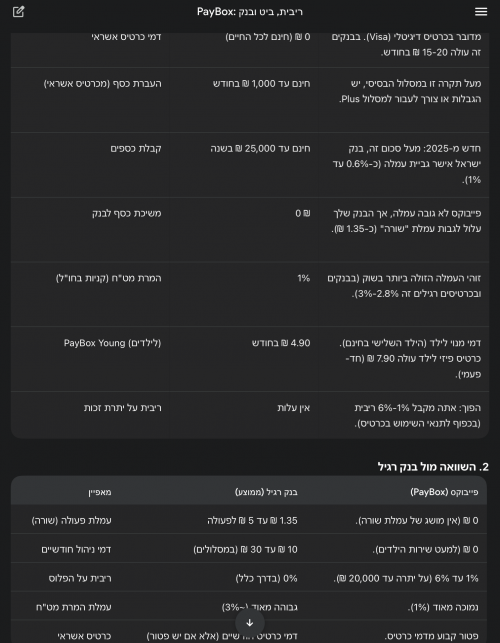
פייבוקס משנים את התמונה ביחס לריבית על העו״ש

למשתמשים בכ. אשראי שלהם למעלה מאלפיים ש״ח בחודש
החל מתחילת החודש הבא יש ריבית 6% על הכסף שנמצא בחשבון (במקום 5% עד היום)
ללא נעילה של הכסף
ועד 20 אל״ש (מגבלה רגולטרית)

מצד שני אם לא משתמשים באלפיים ש״ח
הריבית היא 1% בלבד (במקום 2.5% עד היום)

פתיחת החשבון והכ. אשראי זה בחינם לכל החיים
נראה שזה רק באפליקציה

כרגע לא מצאתי עדכון לזה באתר

שינוי משמעותי בפייבוקס: תשלם 6% ריבית למי שישתמשו מספיק בכרטיס האשראי שלה​

פייבוקס מקפיצה את הריבית על היתרות לשיעור אטרקטיבי במיוחד של 6%, אך רק למי שיוציא מעל 2,000 שקל בחודש בכרטיס האשראי שלה. מי שלא יעמוד ברף, יסתפק בריבית של 1% בלבד במקום 2.5% עד היום. באוקטובר האחרון החברה הגבילה את היקף ההעברות החודשי ל-1,000 שקל בלבד למי שלא מחזיק בכרטיס אשראי שלה​

שקד גרין ערבה
18:06, 11.01.26
אפליקציית התשלומים פייבוקס (PayBox), שבבעלות בנק דיסקונט, הודיעה היום על עדכון משמעותי בריביות שהיא משלמת על יתרת הכספים באפליקציה. החל מה-1 בפברואר 2026, לקוחות המחזיקים בכרטיס האשראי של החברה ומוציאים בו מעל 2,000 שקל בחודש, יראו את הריבית השנתית שלהם עולה מ-5% ל-6%. מנגד, לקוחות המשתמשים בכרטיס בהיקף נמוך יותר, שקיבלו עד כה ריבית של 2.5%, יספגו הרעה משמעותית והריבית עבורם תיחתך ל-1% בלבד.
הטריגר המיידי למהלך הוא החלטת בנק ישראל מהשבוע שעבר להפחית את הריבית במשק ב-0.25% (לרמה של 4%), אולם יש לקרוא את הצעד כחלק מהאסטרטגיה ארוכת הטווח של החברה: מעבר מאפליקציית העברות כספים הפסדית לחברה פיננסית עם מודל עסקי בר קיימא.

השלב הראשון באסטרטגיה זו היה תמרוץ הציבור לצבור כסף ביתרות האפליקציה (המוגבלות רגולטורית ל-20 אלף שקל), כדי ליהנות מהכנסות ריבית על כספים אלו. פייבוקס הייתה הראשונה בשוק להודיע, כבר ביוני 2023, על תשלום ריבית (בשיעור של 3% דאז) על היתרות – מהלך שנועד לאתגר את הבנקים המסורתיים שלא שילמו באותה עת שקל בודד על יתרות העו"ש של הציבור. בנוסף, התשלום מהיתרות מסייע לחברה להוזיל את העלויות שלה, בהשוואה לתשלום מכרטיס אשראי.
השלב השני הוא תמרוץ הציבור להעביר את פעילות כרטיסי האשראי אליה. החברה נהנית מהכנסות מ"עמלה צולבת" (העמלה שמשלם בית העסק), אותן היא חולקת עם חברת כאל. בחודשים האחרונים הגבירה פייבוקס את הלחץ על לקוחותיה לבצע את המעבר הזה: באוקטובר האחרון היא הגבילה את סכומי ההעברה החודשיים למי שאינו מחזיק בכרטיס שלה ל-1,000 שקל בלבד, בעוד שלמחזיקי הכרטיס הוגדלה התקרה ל-10,000 שקל.
כעת, הפערים מתרחבים גם בגזרת הריבית: אם בעבר הלקוח ה"כבד" קיבל ריבית כפולה מהלקוח המזדמן, כעת הריבית שלו תהיה גבוהה פי שישה. מעבר לכך, ניכר כי פייבוקס מוכנה לסבסד את הריבית באופן אגרסיבי ובלבד שהלקוח ישתמש בהיקף גבוה מספיק באשראי שלה, שכן סביר שריבית של 6% גבוהה מההכנסות שלה בגין אותן יתרות.
שירותי העברת הכספים (P2P), המבוססים על תשתיות כרטיסי אשראי, הם שירות הפסדי שפייבוקס והמתחרה "ביט" שבשליטת בנק הפועלים, מסבסדות מזה שנים. ההערכות הן כי ביט, השולטת בכ-90% מהשוק, צברה הפסדים של למעלה ממיליארד שקל מאז הקמתה, בעוד הפסדי פייבוקס חצו את רף רבע המיליארד. בשנה שעברה נמאס לרשת שופרסל, שהחזיקה במחצית ממניות פייבוקס, להמתין לרווחיות והיא מכרה את חלקה לדיסקונט, שהפך לבעלים היחיד.
פרסומת

בעוד שביט בחרה להתמודד עם ההפסדים בין השאר באמצעות גביית עמלה (0.6% מהעברות של מעל 25 אלף שקל בשנה), פייבוקס ממשיכה בינתיים לסבסד את השירות במלואו, בשאיפה ששימוש גובר של לקוחות בשירותיה – הן בצבירת יתרות והן בשימוש באשראי, יביאו אותה ליעד הרווחיות המיוחל ב-2026.

לשו״ת בכל נושא שתרצו על פייבוקס לחצו

1768216375787.png

השימוש הוא רק דרך האפליקציה
אבל יש אפשרות להזמין כרטיס פיזי לילד בעלות (חד״פ?) של 7.9 ש״ח
כמובן שלא יענישו אותכם אם תשתמשו בעצמכם בכרטיס
ואפשר גם להשתמש בזה רק להוראות קבע

היתר עסקה

הצטרפות לניוזלטר

איזה כיף שהצטרפתם לניוזלטר שלנו!

מעכשיו, תהיו הראשונים לקבל את כל העדכונים, החדשות, ההפתעות בלעדיות, והתכנים הכי חמים שלנו בפרוג!

לוח מודעות

הפרק היומי

הפרק היומי! כל ערב פרק תהילים חדש. הצטרפו אלינו לקריאת תהילים משותפת!


תהילים פרק כה

אלְדָוִד אֵלֶיךָ יי נַפְשִׁי אֶשָּׂא:באֱלֹהַי בְּךָ בָטַחְתִּי אַל אֵבוֹשָׁה אַל יַעַלְצוּ אֹיְבַי לִי:גגַּם כָּל קוֶֹיךָ לֹא יֵבֹשׁוּ יֵבֹשׁוּ הַבּוֹגְדִים רֵיקָם:דדְּרָכֶיךָ יי הוֹדִיעֵנִי אֹרְחוֹתֶיךָ לַמְּדֵנִי:ההַדְרִיכֵנִי בַאֲמִתֶּךָ וְלַמְּדֵנִי כִּי אַתָּה אֱלֹהֵי יִשְׁעִי אוֹתְךָ קִוִּיתִי כָּל הַיּוֹם:וזְכֹר רַחֲמֶיךָ יי וַחֲסָדֶיךָ כִּי מֵעוֹלָם הֵמָּה:זחַטֹּאות נְעוּרַי וּפְשָׁעַי אַל תִּזְכֹּר כְּחַסְדְּךָ זְכָר לִי אַתָּה לְמַעַן טוּבְךָ יי:חטוֹב וְיָשָׁר יי עַל כֵּן יוֹרֶה חַטָּאִים בַּדָּרֶךְ:טיַדְרֵךְ עֲנָוִים בַּמִּשְׁפָּט וִילַמֵּד עֲנָוִים דַּרְכּוֹ:יכָּל אָרְחוֹת יי חֶסֶד וֶאֱמֶת לְנֹצְרֵי בְרִיתוֹ וְעֵדֹתָיו:יאלְמַעַן שִׁמְךָ יי וְסָלַחְתָּ לַעֲוֹנִי כִּי רַב הוּא:יבמִי זֶה הָאִישׁ יְרֵא יי יוֹרֶנּוּ בְּדֶרֶךְ יִבְחָר:יגנַפְשׁוֹ בְּטוֹב תָּלִין וְזַרְעוֹ יִירַשׁ אָרֶץ:ידסוֹד יי לִירֵאָיו וּבְרִיתוֹ לְהוֹדִיעָם:טועֵינַי תָּמִיד אֶל יי כִּי הוּא יוֹצִיא מֵרֶשֶׁת רַגְלָי:טזפְּנֵה אֵלַי וְחָנֵּנִי כִּי יָחִיד וְעָנִי אָנִי:יזצָרוֹת לְבָבִי הִרְחִיבוּ מִמְּצוּקוֹתַי הוֹצִיאֵנִי:יחרְאֵה עָנְיִי וַעֲמָלִי וְשָׂא לְכָל חַטֹּאותָי:יטרְאֵה אוֹיְבַי כִּי רָבּוּ וְשִׂנְאַת חָמָס שְׂנֵאוּנִי:כשָׁמְרָה נַפְשִׁי וְהַצִּילֵנִי אַל אֵבוֹשׁ כִּי חָסִיתִי בָךְ:כאתֹּם וָיֹשֶׁר יִצְּרוּנִי כִּי קִוִּיתִיךָ:כבפְּדֵה אֱלֹהִים אֶת יִשְׂרָאֵל מִכֹּל צָרוֹתָיו:
נקרא  2  פעמים
למעלה